- 不労所得は働かずに得られる収入ではなく、仕組みを作ったあとに維持の手間で得る収入です。
- 月5万円の不労所得には年4%で1500万円、年3%で2000万円の資産が目安です。
- 不労所得だけに頼らず、資産の取り崩しやパート・副業と組み合わせるのが現実的です。
FIREを目指す人の多くが「不労所得」という言葉に惹かれます。働かなくても入ってくる収入があれば、資産を取り崩すだけの生活よりも安心感があるからです。ですが、不労所得は本当に「働かなくても入ってくるお金」なのでしょうか。実際には、不労所得を作るまでには資産や時間、知識が必要で、作ったあとも完全に手間がゼロになるわけではありません。
本記事では、FIREの不労所得として代表的な4つの方法、配当、不動産、コンテンツ、貸し出し型の収入について、仕組みと必要な資産の目安、リスクと手間を比較します。数字はすべて仮定のシミュレーションと目安で、将来のリターンを保証するものではありません。個別銘柄の推奨や特定の商品の勧誘はしません。
不労所得とは何か:ストック型収入の考え方
不労所得とは、自分の労働時間と直接結びつかない収入を指す言葉として使われることが多いです。たとえば、配当は株式を持っていることで得られる収入で、不動産の家賃は物件を持っていることで得られる収入です。コンテンツの広告収入や販売収入も、一度作った記事や動画が読まれ続けることで得られる収入として、ストック型収入と呼ばれることがあります。
一方で、労働時間と結びついた収入はフロー型収入と呼ばれます。会社員の給与や、パート・アルバイトの時給、副業の受注仕事などがこれにあたります。フロー型収入は働いた分だけ得られるが、働かなければ入ってきません。ストック型収入は、仕組みを作るまでに時間や資産がかかるが、作ったあとは労働時間に比例せずに収入が得られる可能性があります。
ただし、ストック型収入にも手間はあります。配当は企業の業績で増減し、不動産は空室や修繕の対応が必要になります。コンテンツは検索順位や読者の関心で収入が変わります。完全に手間がゼロの不労所得は、現実にはほとんど存在しないと考えたほうがいいです。不労所得を目指すときは、「どれくらいの手間で、どれくらいの収入が得られるか」を冷静に考えることが大切です。
不労所得に必要な資産の目安:利回り別の早見表
不労所得の月収と、必要な資産の目安を、利回り別に試算します。ここでは、年間の不労所得を利回りで割って必要な資産額を出します。たとえば、月5万円の不労所得は年間60万円で、年4%の利回りなら60万円÷0.04=1,500万円、年3%なら60万円÷0.03=2,000万円になります。利回りは仮定で、税金や手数料を差し引く前の目安です。
| 不労所得の月収 | 年間の不労所得 | 年3%の場合の必要資産の目安 | 年4%の場合の必要資産の目安 | 年5%の場合の必要資産の目安 |
|---|---|---|---|---|
| 月1万円 | 年12万円 | 400万円 | 300万円 | 240万円 |
| 月3万円 | 年36万円 | 1,200万円 | 900万円 | 720万円 |
| 月5万円 | 年60万円 | 2,000万円 | 1,500万円 | 1,200万円 |
| 月10万円 | 年120万円 | 4,000万円 | 3,000万円 | 2,400万円 |
| 月15万円 | 年180万円 | 6,000万円 | 4,500万円 | 3,600万円 |
検算すると、月10万円の年間120万円は、年4%で120万円÷0.04=3,000万円、年3%で120万円÷0.03=4,000万円、年5%で120万円÷0.05=2,400万円で、表の数字と一致します。利回りが1%違うだけで、必要な資産額は大きく変わります。年5%の利回りを前提にすると必要資産は小さく見えるが、高い利回りにはそれだけリスクや変動が伴う場合が多いです。利回りを高く見積もりすぎると、計画が崩れやすくなるため、年3〜4%程度の控えめな仮定で試算することが大切です。
この表は、4%ルール(年間生活費×25倍)ともつながっています。月10万円の生活費なら必要資産は3,000万円で、これは月10万円の不労所得を年4%で得るための資産額と同じです。不労所得で生活費をまかなう場合と、資産を取り崩して生活費をまかなう場合は、計算の考え方が似ています。違いは、不労所得は資産を減らさずに収入を得られる可能性があるのに対し、取り崩しは資産が減っていく点です。ただし、不労所得の利回りが下がれば、収入も減るため、どちらにも不確実性があります。
ストック型収入4選:仕組みと特徴の比較表
本記事で取り上げる4つのストック型収入は、配当、不動産、コンテンツ、貸し出し型です。それぞれの仕組みと特徴を比較すると次のようになります。
| 方法 | 収入の仕組み | 必要なものの目安 | 手間の目安 | リスクの目安 |
|---|---|---|---|---|
| 配当 | 株式や投資信託の分配金 | 投資資金 | 比較的少ない | 株価や配当の変動 |
| 不動産 | 家賃収入 | 物件購入資金、ローン | 管理や修繕の対応 | 空室、修繕費、金利の変動 |
| コンテンツ | 広告収入、販売収入 | 制作時間、サイトや動画の基盤 | 制作と更新の継続 | 検索順位や需要の変化 |
| 貸し出し型 | 貸付や賃貸による収入 | 貸し出す資産や資金 | 契約や管理の手間 | 返済遅延や資産価値の変動 |
この表はあくまで一般的な傾向で、具体的な商品や物件で大きく変わります。以下では、4つの方法をひとつずつ詳しく解説します。
1. 配当:株式や投資信託の分配金で得る収入
配当とは、企業が利益の一部を株主に分配するお金のことです。株式を持っていると、年に1〜2回、配当金が支払われる場合があります。投資信託の中には、分配金を出すものもあります。配当の魅力は、株式を持ち続けるだけで収入が得られる可能性がある点です。売買の手間が少なく、少額から始められる場合もあります。
配当の目安を試算すると、年4%の配当利回りなら、月5万円の配当を得るには1,500万円、月10万円なら3,000万円の投資資金が目安になります。ただし、配当利回りは企業の業績や株価で変わります。配当が出ない企業もあり、配当が減ることもあります。株価が下がれば、資産そのものが減ることもあります。配当は「確実な収入」ではなく、変動する収入として考える必要があります。
配当を得るための注意点として、税金があります。配当には税金がかかるのが一般的で、手取りは配当金の額より少なくなります。税金の扱いは、口座の種類や所得の状況で変わるため、証券会社や税務署の公式情報を確認してほしいです。特定の銘柄を推奨することはしないが、分散投資や長期保有の考え方は、配当を安定させるための一般的なアプローチとして知られています。分散することで、1社の配当が減っても、全体への影響を抑えやすくなります。
配当は、FIRE後の収入として最も手間が少ない方法のひとつです。ただし、配当だけで生活費をまかなうには、まとまった投資資金が必要になります。月15万円の生活費を配当だけでまかなうには、年4%の利回りで4,500万円の資金が目安になります。配当と資産の取り崩しを組み合わせることで、必要な資金を抑える考え方もあります。
2. 不動産:家賃収入で得る収入
不動産の不労所得とは、物件を購入して貸し出し、家賃収入を得る方法です。ワンルームマンションやアパート、一戸建てなどを貸し出すことで、毎月家賃が入ってきます。家賃収入は、配当と比べると収入の安定性が高い場合がある一方で、初期費用が大きく、管理の手間もかかります。
不動産の目安を試算すると、家賃収入で月10万円を得るには、年間の家賃収入120万円が必要になります。表面利回りが年5%なら、物件価格は2,400万円が目安になります。ただし、表面利回りは家賃収入を物件価格で割っただけの数字で、管理費や修繕費、固定資産税、空室期間を差し引く前のものです。実際の手取りは、表面利回りよりも低くなる場合が多いです。ローンを組む場合は、金利や返済額も考慮する必要があります。
不動産のリスクとして、空室と修繕費があります。入居者がいなければ家賃は入ってこないし、設備の故障や建物の老朽化で修繕費がかかることもあります。物件の立地や築年数、需要で家賃収入は大きく変わります。管理会社に管理を任せれば手間は減るが、管理費がかかります。自分で管理すれば管理費は抑えられるが、手間が増えます。不動産は「買えば自動的に収入が入る」ものではなく、経営としての判断が求められます。
不動産は、FIRE後の収入として魅力的に見えるが、初期費用が大きいため、30〜40代の会社員がすぐに始めるのは難しい場合が多いです。まずは少額の投資や副業で資金を増やし、不動産を検討するのは資産がまとまってからでも遅くありません。ローンを組む場合は、返済が生活費を圧迫しないか、慎重に試算することが大切です。
3. コンテンツ:広告収入や販売収入で得る収入
コンテンツの不労所得とは、ブログや動画、電子書籍などを作り、広告収入や販売収入を得る方法です。一度作ったコンテンツが読まれ続ければ、作ったあとも収入が入ってくる可能性があります。コンテンツの魅力は、初期費用が少なく、自分の知識や経験を生かせる点です。
コンテンツの目安を試算すると、月5万円の広告収入を得るには、まとまったアクセス数が必要になります。たとえば、1記事あたりの広告収入が数百円として、月5万円を得るには数百記事分のアクセスが必要になる計算です。具体的な数字はジャンルや広告の種類で大きく変わるため、目安として理解してほしいです。コンテンツは、作ってすぐに収入が得られるものではなく、数カ月〜数年の積み重ねが必要になる場合が多いです。
コンテンツのリスクとして、検索順位や需要の変化があります。検索エンジンの仕組みが変われば、アクセス数が減ることもあります。読者の関心が変われば、コンテンツの価値も変わります。コンテンツを続けるには、定期的な更新や見直しが必要です。完全に手放しで収入が得られるわけではなく、維持の手間がかかります。コンテンツは、副業として始めて、収入が安定してからFIREの収入源にするのが現実的な進め方です。
4. 貸し出し型:資産や資金を貸し出して得る収入
貸し出し型の不労所得とは、資産や資金を貸し出し、その対価として収入を得る方法です。たとえば、ソーシャルレンディングや不動産クラウドファンディングのように、資金を貸し出して利子を得る方法や、駐車場やトランクルームのように、土地やスペースを貸し出して賃料を得る方法があります。
貸し出し型の目安を試算すると、年4%の利回りなら、月5万円の収入を得るには1,500万円、月10万円なら3,000万円の資金が目安になります。ただし、利回りは商品や契約で大きく変わります。貸し出し先の返済が遅れれば、収入が減ることもあります。資産価値が下がれば、元本が減ることもあります。貸し出し型は、配当や不動産と比べると情報が少なく、仕組みの理解が必要です。
貸し出し型の注意点として、元本保証がない場合が多い点があります。貸し出し先の倒産や返済遅延で、元本が戻らないリスクもあります。利回りが高い商品ほど、リスクも高い場合が多いです。貸し出し型を検討するときは、商品の仕組みやリスクを十分に理解し、分散投資の考え方で少額から始めることが大切です。特定の商品を推奨することはしないが、公式情報や契約内容を確認してほしいです。
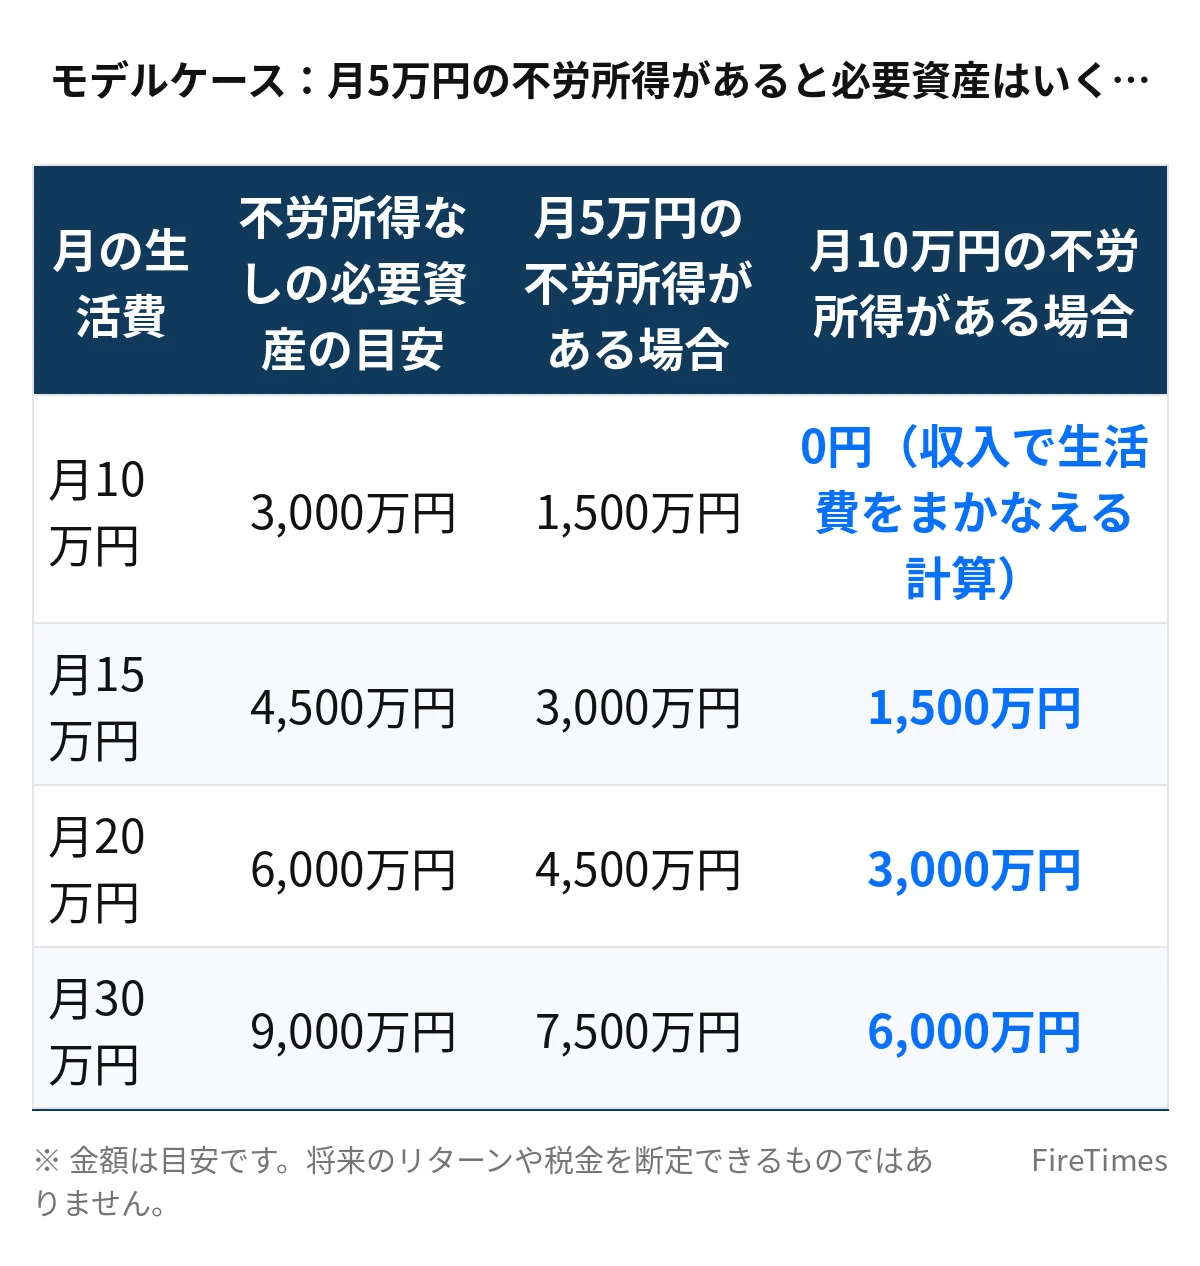
モデルケース:月5万円の不労所得があると必要資産はいくら減るか
仮定のシミュレーションとして、月15万円の生活費で、月5万円の不労所得がある場合を考えます。フルリタイアなら4,500万円が必要ですが、月5万円の不労所得があれば、資産でまかなうのは月10万円分になり、必要資産は3,000万円が目安になります。月10万円×12カ月=年120万円、120万円×25倍=3,000万円で、計算は一致します。
| 生活費と収入 | 月額の目安 | 年額の目安 | 必要資産の目安 |
|---|---|---|---|
| 月の生活費 | 15万円 | 180万円 | 4,500万円 |
| 月の不労所得 | 5万円 | 60万円 | 1,500万円分をまかなう計算 |
| 資産の取り崩しでまかなう分 | 10万円 | 120万円 | 3,000万円 |
月5万円の不労所得があると、必要資産は1,500万円減る計算です。月10万円の不労所得があれば、必要資産はさらに1,500万円減って1,500万円になります。ただし、これは不労所得がずっと同じ水準で続くことが前提の計算です。利回りが下がれば収入も減るため、余裕を持った計画を立てることが大切です。
35歳・独身・年収550万円のモデルケース
仮定のシミュレーションとして、35歳・独身・年収550万円で、月15万円の生活費、月5万円の不労所得がある場合を考えます。フルリタイアなら4,500万円が必要ですが、月5万円の不労所得があれば3,000万円が目安になります。年収550万円の手取りが月35万円前後として、生活費15万円を差し引くと月20万円を投資に回せる計算です。年間240万円の積み立てで、運用益を考えなければ、3,000万円に到達するには12年6カ月かかる計算です。もちろん、運用益や昇給、支出の変化で実際の期間は変わるため、あくまで仮定の試算として理解してほしいです。
不労所得を作る手順:少額から始める考え方
不労所得を作るには、いきなり大きな資産を用意するのではなく、少額から始めて仕組みを育てる考え方が現実的です。ここでは、4つのステップを紹介します。
生活費と目標を決める
まず、月の生活費と、不労所得でまかないたい金額を決めます。たとえば、月の生活費が15万円で、不労所得で月5万円をまかないたい場合は、必要資産は年4%の利回りで1,500万円が目安になります。目標が決まれば、毎月の積立額や、どの方法で不労所得を作るかを考えることができます。
少額から投資や副業を始める
配当を得るには、少額から株式や投資信託を買うことから始められます。コンテンツを作るには、ブログや動画の制作を始めることから始められます。いきなり大きな金額を投じるのではなく、少額から始めて仕組みを理解することが大切です。少額で始めることで、リスクを抑えながら学ぶことができます。
収入を再投資して仕組みを育てる
配当やコンテンツの収入が入ってきたら、それを再投資することで仕組みを大きくできます。配当を再投資すれば、保有する株式が増えて配当も増える可能性があります。コンテンツの収入を新しいコンテンツの制作に回せば、アクセス数も増える可能性があります。再投資を続けることで、不労所得は少しずつ育っていきます。
定期的に見直して分散する
不労所得の仕組みができたら、定期的に見直すことが大切です。配当の利回りが下がっていないか、不動産の空室が出ていないか、コンテンツのアクセス数が減っていないかを確認します。ひとつの方法だけに頼るのではなく、配当とコンテンツ、不動産などを組み合わせて分散することで、ひとつの収入が減っても全体への影響を抑えやすくなります。
よくある失敗パターンと対策
不労所得を目指すときに、陥りやすい思い込みがあります。代表的なパターンを知っておくことで、無理のない計画を立てやすくなります。
利回りを高く見積もりすぎる
年5%以上の利回りを前提にすると、必要資産は小さく見えます。ですが、高い利回りにはそれだけリスクや変動が伴う場合が多いです。利回りを高く見積もりすぎると、実際の収入が想定を下回り、計画が崩れやすくなります。年3〜4%程度の控えめな仮定で試算し、余裕を持った計画を立てることが大切です。
不労所得だけで生活費をまかなおうとする
不労所得だけで生活費をすべてまかなうには、まとまった資産が必要になります。月15万円の生活費を年4%の利回りでまかなうには、4,500万円の資産が目安になります。資産がまとまるまでは、資産の取り崩しやパート・副業と組み合わせる考え方が現実的です。不労所得は、生活費の一部をまかなうものとして考えるほうが無理がありません。
手間がゼロだと思い込む
不労所得は「働かなくても入ってくる収入」と思われがちだが、実際には維持の手間があります。配当は企業の業績で変動し、不動産は管理や修繕の対応が必要です。コンテンツは更新や見直しが求められます。手間がゼロだと思い込むと、思ったよりも負担が大きく感じることがあります。手間も含めて考えることが大切です。
ひとつの方法だけに頼る
配当だけ、不動産だけ、コンテンツだけに頼ると、その収入が減ったときに生活費への影響が大きくなります。複数の方法を組み合わせて分散することで、ひとつの収入が減っても全体への影響を抑えやすくなります。分散は、リスクを抑えるための基本的な考え方です。
税金や手数料を考えない
配当や不動産の収入には、税金や手数料がかかる場合があります。手取りは、表面の収入よりも少なくなる場合が多いです。税金や手数料を差し引いた手取りで、生活費をまかなえるか試算しておくことが大切です。税金の扱いは、所得の状況で変わるため、税務署や税理士に確認してほしいです。
よくある質問
不労所得だけでFIREできるのか
資産の規模と生活費次第で、目安としては可能です。月15万円の生活費を年4%の利回りでまかなうには、4,500万円の資産が目安になります。ただし、利回りは変動するため、余裕を持った計画が必要です。資産がまとまるまでは、取り崩しやパート・副業と組み合わせる考え方が現実的です。
配当と不動産はどちらがいいのか
手間の少なさを重視するなら配当、収入の安定性を重視するなら不動産が向いている場合が多いです。配当は少額から始められ、手間が比較的少ないです。不動産は初期費用が大きいが、家賃収入は安定しやすい場合があります。どちらかひとつに決めるのではなく、組み合わせる考え方もあります。
コンテンツで月5万円稼ぐのは難しいのか
簡単ではありません。コンテンツは、作ってすぐに収入が得られるものではなく、数カ月〜数年の積み重ねが必要になる場合が多いです。月5万円の広告収入を得るには、まとまったアクセス数が必要になります。副業として始めて、収入が安定してからFIREの収入源にするのが現実的な進め方です。
不労所得に税金はかかるのか
かかる場合が一般的です。配当や不動産の家賃収入、コンテンツの広告収入には、税金がかかる場合があります。税金の扱いは、所得の種類や金額、口座の種類で変わるため、税務署や税理士に確認してほしいです。確定申告が必要になる場合もあります。
まとめ
不労所得は「働かずに得られる収入」ではなく、「仕組みを作ったあとに維持の手間で得られる収入」です。月5万円の不労所得を得るには、年4%の利回りなら1,500万円、年3%なら2,000万円の資産が目安になります。不労所得だけに頼るのではなく、資産の取り崩しやパート・副業と組み合わせる考え方が現実的です。利回りを控えめに見積もり、複数の方法を組み合わせて分散し、少額から始めて仕組みを育てていくことが大切です。まずは生活費と目標を決め、少額から投資や副業を始めることから取り組んでみましょう。
あわせて読みたい
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイド
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 バリスタFIREとは?パートで社会保険を維持しながら働くメリット・デメリットFIRE後の資産運用はどうする?4%ルールと取り崩し戦略の基本
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。投資判断や税金・社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。