- 優先順位は新NISA、iDeCo、特定口座の順、iDeCoは60歳まで引き出せない。
- 取り崩しは課税される特定口座から先に使い新NISAの非課税枠を長く残す。
- 月10万円で3000万円、月15万円で4500万円、月20万円で6000万円。
FIREを目指して資産形成を始めると、まず新NISAとiDeCoと特定口座のどれから使えばよいのかで迷う方が多いです。3つとも資産を増やすための口座ですが、税金の扱いや引き出せる時期が大きく異なります。順番を間違えると、せっかく貯めたお金をFIRE後の生活費として使いたいときに引き出せない、という事態にもなりかねません。
朝の静かな時間に計画を立てることが、資産形成を長く続ける第一歩です。
優先順位の結論:早見表で確認します
新NISA、iDeCo、特定口座の優先順位をまとめると、次の表のとおりです。税金のメリットが大きいものから順に使うことが基本の考え方です。
| 優先順位 | 口座 | 税金の扱いの目安 | 引き出しの目安 |
|---|---|---|---|
| 1番目 | 新NISA | 運用益が非課税です | いつでも売却できます |
| 2番目 | iDeCo | 掛金が所得控除の対象です | 原則として60歳以降です |
| 3番目 | 特定口座 | 運用益に約20.315%の税金がかかります | いつでも売却できます |
新NISAを最優先にする理由は、運用益が非課税になるうえに、引き出しの時期に制限がないからです。FIREを目指す人にとって、自由に使える非課税の枠はとても貴重です。生涯投資枠は1,800万円で、年間投資枠は360万円です。つみたて投資枠が年間120万円、成長投資枠が年間240万円です。非課税で保有できる期間に期限がありませんので、20年、30年と長く持ち続けることができます。
iDeCoを2番目にする理由は、掛金が所得控除の対象になるため、税金の負担をその年のうちに軽くできるからです。ただし、60歳まで原則として引き出せません。FIREを50歳で目指す場合、iDeCoに入れたお金はFIRE後の最初の10年間は使えません。老後の資金として割り切って使うことが大切です。
特定口座は3番目です。税金の優遇はありませんが、積立額に上限がなく、いつでも売却できます。新NISAの枠を使い切ったあとや、FIRE後に使うお金を貯める場所として役立ちます。非課税の枠がない分、運用益には約20.315%の税金がかかることを前提に計画を立てる必要があります。
新NISAの役割:FIREの資産形成の中心です
1,800万円の枠をどう使うか
新NISAの生涯投資枠は1,800万円です。毎月の積立額によって、枠を埋めるまでの年数は大きく変わります。運用益を考えない単純計算では、月5万円なら30年、月10万円なら15年、月15万円なら10年、月20万円なら約8年、月30万円なら5年が目安です。
30代からFIREを目指す場合、月10万円の積立を15年続ければ、40代の半ばで枠を使い切る計算です。枠を使い切ったあとは、特定口座での積立に移ることになります。枠の残りを意識しながら、毎月の積立額を決めることが大切です。
新NISAで買う商品の考え方
新NISAでは、長期・分散・低コストの投資信託などが中心の選択肢になります。つみたて投資枠では金融庁の基準を満たした商品が対象です。成長投資枠では投資信託のほか、上場株式なども対象になります。個別の銘柄を選ぶよりも、幅広く分散した商品を長く持ち続ける考え方が、FIREの資産形成では一般的です。
商品選びで大切なのは、手数料の低さと分散の広さです。信託報酬が低い商品ほど、長期間の積立で手元に残る金額が大きくなりやすくなります。ただし、将来のリターンは断定できません。過去の実績が将来も続くとは限りませんので、仮定の利回りで試算する際は、あくまで目安として考える必要があります。
iDeCoの役割:節税のメリットと60歳の壁
掛金が所得控除になる仕組み
iDeCoは、毎月の掛金が全額所得控除の対象になる制度です。たとえば年間の掛金が27万6,000円の場合、その分だけ課税される所得が少なくなります。所得税率が20%の仮定で計算すると、年間の節税額は約5万5,000円が目安です。あくまで仮定の試算であり、実際の節税額は収入や税率によって異なります。
会社員の場合、毎月の掛金の上限は勤務先の年金制度によって異なります。月2万円または月2万3,000円が上限の目安になる場合があります。月2万3,000円を1年間続けると、年間の掛金は27万6,000円です。20年間続けると、掛金の合計は552万円になります。運用益を考えない単純計算ですが、節税の効果と合わせて考えると、老後資金の準備として意味のある制度です。
FIREを目指す人が気をつけたい点
iDeCoで最も気をつけたい点は、原則として60歳まで引き出せないことです。40代でFIREを達成しても、iDeCoの資産は60歳まで使えません。FIRE後の生活費は、新NISAと特定口座の資産でまかなう必要があります。
そのため、iDeCoに入れる金額は、FIRE後の生活費に必要な金額を確保したうえで決めることが大切です。FIREの目標額が6,000万円で、iDeCoに1,000万円を入れた場合、FIREの時点で自由に使える資産は5,000万円になります。月20万円の生活を25年間続けるには6,000万円が必要ですので、資金が不足する可能性があります。iDeCoは老後の資金として位置づけ、FIRE後の生活費とは分けて考えることをおすすめします。
また、iDeCoを受け取るときにも税金がかかる場合があります。退職所得控除や公的年金等控除の対象になるため、受け取り方によって税金の負担が変わります。受け取り方を決める際は、退職金や年金の受け取り時期と合わせて考える必要があります。制度の細かい条件は変更される可能性もありますので、最新の内容は公式情報で確認してください。
特定口座の役割:自由に使える資産の置き場です
新NISAの枠を使い切ったあとの受け皿
特定口座は、積立額に上限がなく、いつでも売却できる口座です。新NISAの年間投資枠360万円を超える分や、生涯投資枠1,800万円を使い切ったあとの積立は、特定口座で行うことになります。月30万円を超える積立をする場合、超えた分は特定口座での積立になります。
特定口座では、運用益に約20.315%の税金がかかります。たとえば運用益が100万円出た場合、約20万3,000円が税金になる計算です。新NISAと比べると手元に残る金額は少なくなりますが、金額の上限がないため、大きな資産を作るための受け皿として欠かせません。
源泉徴収ありと源泉徴収なしの違い
特定口座には、源泉徴収ありと源泉徴収なしの2種類があります。源泉徴収ありを選ぶと、証券会社が税金を計算して納めてくれますので、確定申告の手間がかかりません。会社員の方には、源泉徴収ありを選ぶ方法が一般的です。
源泉徴収なしを選ぶと、自分で確定申告をする必要があります。損失が出た場合に他の口座の利益と相殺する損益通算を活用したい場合などに選ばれることがあります。どちらを選ぶかは、ご自身の状況に合わせて決める必要があります。
3つの口座の特徴を並べて比べることで、優先順位が見えてきます。
出口戦略:FIRE後に取り崩す順番です
取り崩しの順番の目安
FIREを達成したあと、資産を取り崩す順番も大切です。目安になる考え方は、次の表のとおりです。
| 取り崩す順番 | 口座 | 理由の目安 |
|---|---|---|
| 1番目 | 特定口座 | 課税される資産から使うことで、非課税枠を長く残せます |
| 2番目 | 新NISA | 非課税枠はできるだけ長く残し、必要な分だけ取り崩します |
| 3番目 | iDeCo | 60歳以降に受け取り、退職所得控除などを活用します |
特定口座から先に取り崩す理由は、税金の負担を先に終わらせるためです。特定口座の資産を残したまま新NISAを取り崩すと、特定口座の運用益に税金がかかり続けることになります。非課税の新NISAをできるだけ長く残すことで、税金の負担を抑えやすくなります。
ただし、これはあくまで目安です。売却時の利益の大きさや、その年の収入によって、最適な順番は変わります。大きな利益が出ている特定口座の資産を一度に売却すると、その年の税金が大きくなる場合があります。数年に分けて売却するなど、年間の税金を意識した取り崩し方を考える必要があります。
4%ルールで取り崩す考え方
FIRE後の取り崩しでは、4%ルールが目安として使われます。資産の4%を年間の生活費として取り崩す考え方で、年間生活費の25倍の資産があれば、生活費をまかなえるという計算です。たとえば資産が6,000万円あれば、年間の取り崩し額は240万円、月あたり20万円が目安です。
取り崩しの金額は、市場の動きによって変わります。資産が減った年に同じ金額を取り崩し続けると、資産が早く減ってしまう可能性があります。生活費を柔軟に調整できる家計にしておくことが、FIRE後の安心につながります。取り崩しの具体的な金額は、ご自身の資産額と生活費に合わせて、毎年見直すことをおすすめします。
目標額との関係:生活費別の必要資産です
月の生活費と目標額の早見表
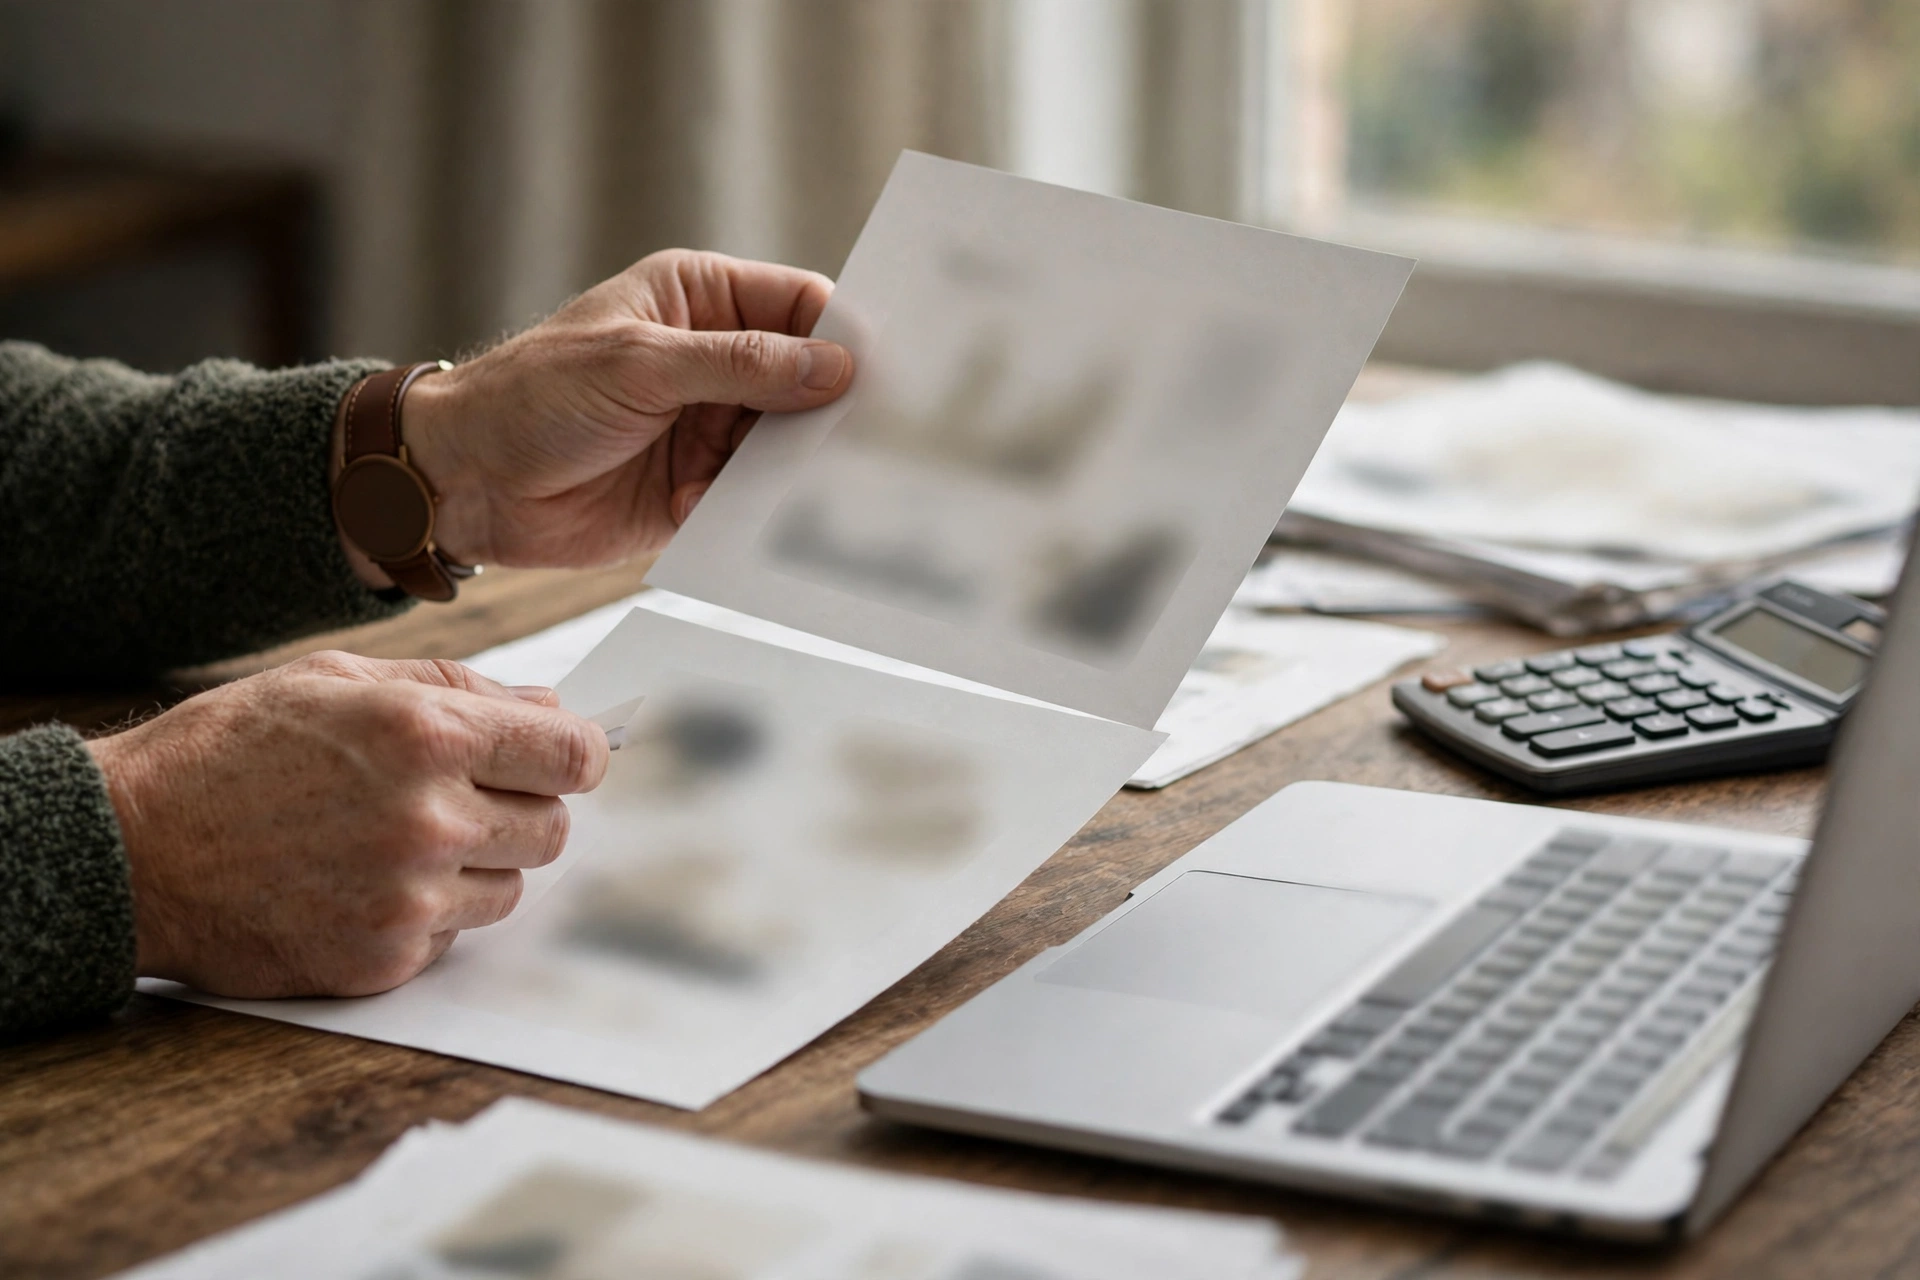
4%ルールで計算した、月の生活費ごとの目標額は次の表のとおりです。
| 月の生活費 | 年間の生活費 | 必要な資産の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月30万円 | 年360万円 | 9,000万円 |
月10万円の生活なら3,000万円、月20万円なら6,000万円が目標額の目安です。新NISAの生涯投資枠1,800万円だけでは、月10万円の生活に必要な3,000万円には届きません。残りの1,200万円は、iDeCoと特定口座で準備することになります。
月30万円の生活を目指す場合、必要な資産は9,000万円です。新NISAの1,800万円は、そのうちの5分の1にあたります。大きな目標額を目指すほど、特定口座の役割が大きくなります。目標額が大きい場合は、積立額を増やすことと、生活費を抑えることの両方から考える必要があります。
副業収入がある場合の削減額
副業収入があると、必要な資産は大きく少なくなります。副業収入の削減額は、年間副業収入×25倍で計算します。
| 月の副業収入 | 年間の副業収入 | 必要な資産の削減額の目安 |
|---|---|---|
| 月1万円 | 年12万円 | 300万円 |
| 月3万円 | 年36万円 | 900万円 |
| 月5万円 | 年60万円 | 1,500万円 |
| 月10万円 | 年120万円 | 3,000万円 |
月5万円の副業収入があれば、必要な資産は1,500万円少なくなる計算です。月20万円の生活で6,000万円が必要な場合、月5万円の副業収入があれば、目標額は4,500万円になります。副業収入を続けることが、FIREへの近道になる場合があります。副業収入の見通しについては、FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップの記事もあわせてご覧ください。
生活費と副業収入を一緒に考えることで、目標額が現実的になります。
口座選びでよくある失敗
失敗1:iDeCoに多く入れすぎてFIRE後の資金が不足する
iDeCoの節税メリットに魅力を感じて、毎月の掛金を上限いっぱいまで入れる方がいます。節税の効果は確かにありますが、60歳まで引き出せないことを忘れてはいけません。FIREを45歳で目指す場合、iDeCoに入れたお金は15年間使えません。FIRE後の生活費が不足しないよう、iDeCoに入れる金額は老後資金の範囲にとどめることが大切です。
失敗2:新NISAの枠を残したまま特定口座で積み立てる
新NISAの枠に余裕があるのに、特定口座で積立を始めてしまう失敗もあります。非課税の枠があるのに課税される口座を使うのは、税金の面でもったいない選択です。まずは新NISAの年間投資枠360万円を使い切ることを考え、余った分を特定口座に回す順番を意識してください。
失敗3:出口戦略を考えずに積み立てるだけになる
資産形成の段階では、積立額や利回りに目が向きがちです。しかし、FIREを達成したあとにどう取り崩すかを考えていないと、税金の負担が大きくなったり、生活費が不足したりする可能性があります。積立を始める段階から、取り崩しの順番や年間の取り崩し額の目安を考えておくことをおすすめします。取り崩しの考え方については、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】の記事も参考になります。
出口戦略まで見通しておくことで、積立の計画に迷いが少なくなります。
まとめ
新NISA、iDeCo、特定口座の優先順位は、税金のメリットと引き出せる時期のバランスで決まります。新NISAを最優先にし、iDeCoは老後資金として位置づけ、特定口座は自由に使える資産の置き場として活用することが目安です。iDeCoは60歳まで引き出せませんので、FIREの時期に合わせて金額を調整することが大切です。
FIRE後の取り崩しは、特定口座から先に使い、新NISAの非課税枠をできるだけ長く残す方法が目安です。目標額は4%ルールで計算し、月10万円の生活なら3,000万円、月20万円なら6,000万円が目安になります。副業収入があれば必要な資産は少なくなり、月5万円の副業収入で1,500万円の削減になる計算です。
口座選びは、一度決めたら終わりではありません。収入や家族構成、FIREの時期が変われば、最適な組み合わせも変わります。年に一度は口座の残高と積立額を見直し、優先順位が今の生活に合っているかを確認してください。
あわせて読みたい
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIRE×iDeCo活用法|60歳まで引き出せない罠と新NISA併用術
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
この記事は一般的な情報の提供を目的としたものです。個別の税務や投資の助言ではありません。制度の内容や税制は変更される可能性がありますので、具体的な判断をされる際は、最新の公式情報をご確認ください。