- 介護費用は在宅5年で180万〜480万円、施設5年で900万〜1800万円が目安。
- 老後資金は年金額と生活費の差額で考え、介護費用の目安を上乗せして備える。
- 備えは年金確認→介護費用の目安→不足分を資産で補う順で進め、定期的に見直す。
FIREを目指すとき、多くの人が40代・50代の生活費や資産の目標額に目を向けます。しかし、FIREのあとの人生は、40年以上続くこともあります。70歳・80歳になったとき、介護が必要になったり、医療費や住まいの修繕費が増えたりする可能性も考えておく必要があります。40代でFIREを達成しても、70歳・80歳の備えがなければ、後半の生活が苦しくなることもあります。この記事では、70歳・80歳でいくら必要になるのか、介護費用の目安と老後資金の考え方を整理します。
70歳・80歳の備えは、FIREの計画の後半部分です。若いうちに考えておくほど、無理のない準備ができます。
70歳・80歳でかかるお金の全体像
70歳・80歳になると、現役時代とはお金のかかり方が変わります。仕事の収入がなくなる一方で、年金が主な収入になります。支出では、食費や住居費といった日常の生活費に加えて、医療費や介護費用、住まいの修繕費などが増える傾向があります。FIREの計画では、40代・50代の生活費だけを見て目標額を決めがちですが、70歳以降の支出も含めて考える必要があります。
70歳・80歳の支出を整理すると、次の4つに分けられます。1つ目は、食費・光熱費・通信費などの日常の生活費です。2つ目は、通院や薬代などの医療費です。3つ目は、介護が必要になった場合の介護費用です。4つ目は、住まいの修繕費や家電の買い替えなどの一時的な支出です。このうち、金額が読みにくいのが介護費用です。介護が必要になるかどうかは人によって違い、必要になった場合でも在宅か施設かで費用が大きく変わります。
次の表は、70歳・80歳で想定される支出を、仮定の数字でまとめたものです。金額は目安であり、住む地域や家族構成、健康状態によって変わります。
| 支出の種類 | 70歳・80歳の目安 | 備考 |
|---|---|---|
| 日常の生活費 | 月10万円〜月20万円 | 現役時代の生活費を基準に考えます |
| 医療費 | 月1万円〜月3万円 | 通院や薬代の目安です |
| 介護費用(在宅) | 月3万円〜月8万円 | 介護サービス利用料などの目安です |
| 介護費用(施設) | 月15万円〜月30万円 | 施設の種類で大きく変わります |
| 住まいの修繕費 | 年数万円〜年数十万円 | 屋根や水回りの修繕などを想定します |
この表から分かるのは、介護が必要になった場合に支出が大きく増えることです。日常の生活費が月15万円の人でも、施設に入居すれば月30万円以上の支出になることもあります。FIREの計画では、こうした後半の支出の増加を織り込んでおくことが大切です。
介護費用の内訳と在宅・施設の違い
介護費用は、介護が必要になった人の状態と、どこで暮らすかで決まります。大きく分けると、在宅で介護サービスを利用する方法と、施設に入居する方法があります。在宅介護では、訪問介護やデイサービスなどの費用がかかります。施設入居では、入居一時金や月額の利用料がかかります。どちらが良いかは、家族の状況や本人の希望によって変わります。
在宅介護の費用の目安は、月3万円〜月8万円程度と仮定します。介護保険のサービスを利用する場合、利用料は1割負担が基本とされています。ただし、サービスの利用量が多い場合や、介護保険の対象外のサービスを利用する場合は、費用が増えます。家族が介護を担う場合は費用を抑えられますが、家族の負担が大きくなることもあります。お金の問題と家族の負担の両方を考えて、バランスを取る必要があります。
施設入居の費用の目安は、月15万円〜月30万円程度と仮定します。施設の種類によって費用は大きく変わります。公的な施設は比較的費用が抑えられますが、入居までに時間がかかることもあります。民間の施設は入居しやすい一方で、月額の利用料が高くなる傾向があります。入居一時金が数百万円かかる施設もあります。施設を検討するときは、月額の利用料だけでなく、入居一時金や別途かかる費用も含めて確認することが大切です。
介護期間を5年と仮定すると、費用の総額の目安は次のようになります。在宅介護で月5万円の場合、5年間で300万円になります。施設入居で月20万円の場合、5年間で1,200万円になります。介護期間は人によって大きく違い、1年で終わる人もいれば、10年以上続く人もいます。期間を長めに見積もって備えておくと、安心につながります。
| 介護の形 | 月額の目安 | 5年間の総額の目安 |
|---|---|---|
| 在宅介護 | 月3万円〜月8万円 | 180万円〜480万円 |
| 施設入居 | 月15万円〜月30万円 | 900万円〜1,800万円 |
4%ルールで考える老後資金の目安
老後資金の目安を考えるときは、FIREの基本である4%ルールが役立ちます。4%ルールは、年間生活費の25倍の資産があれば、その資産を取り崩しながら生活できるという考え方です。月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安になります。70歳・80歳の老後資金も、同じ考え方で整理できます。
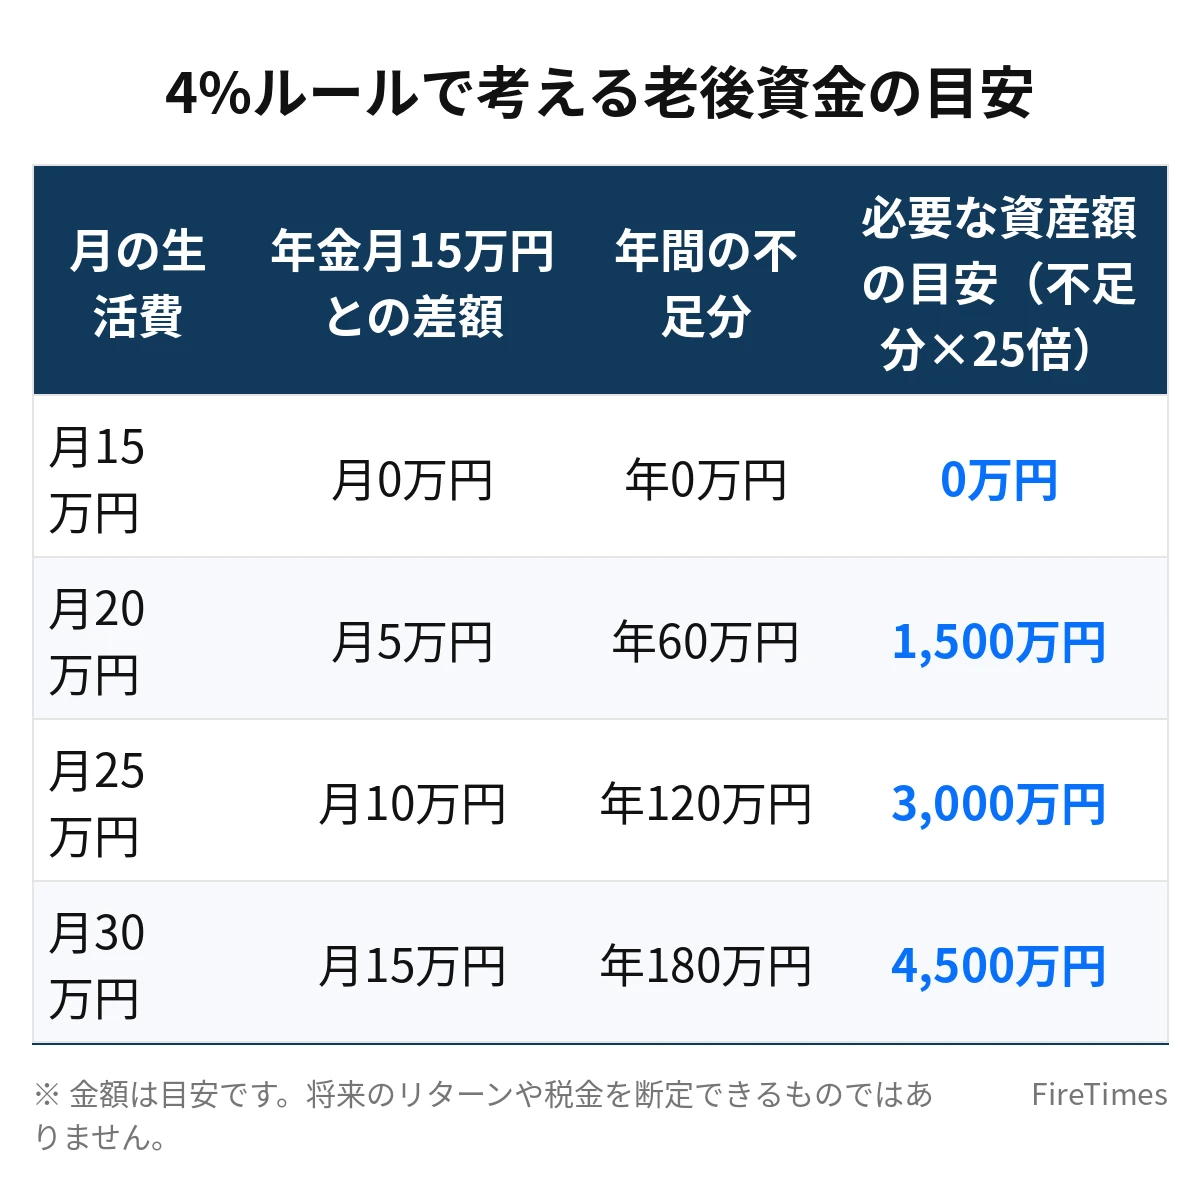
ただし、70歳以降は年金が収入になります。年金の受給額は人によって違いますが、仮に月15万円の年金を受け取れる場合、月20万円の生活なら不足分は月5万円になります。不足分だけを資産で補うと考えれば、必要な資産額の目安は小さくなります。月5万円の不足なら、年間60万円の不足であり、4%ルールで計算すると1,500万円が目安になります。このように、年金と生活費の差額で考えることが大切です。
次の表は、年金を月15万円と仮定した場合の、生活費別の不足分と必要な資産額の目安です。数字は仮定のシミュレーションであり、実際の年金額は加入期間や収入によって変わります。
| 月の生活費 | 年金月15万円との差額 | 年間の不足分 | 必要な資産額の目安(不足分×25倍) |
|---|---|---|---|
| 月15万円 | 月0万円 | 年0万円 | 0万円 |
| 月20万円 | 月5万円 | 年60万円 | 1,500万円 |
| 月25万円 | 月10万円 | 年120万円 | 3,000万円 |
| 月30万円 | 月15万円 | 年180万円 | 4,500万円 |
この表に介護費用を上乗せすると、70歳・80歳の備えの全体像が見えてきます。たとえば、月20万円の生活で施設入居が必要になった場合、月額の支出は月40万円程度になることもあります。年金を差し引いても月25万円の不足が生じます。こうした事態に備えるには、介護費用の目安を別枠で用意しておく方法が分かりやすくなります。
備えるべき金額と準備の順番
70歳・80歳の備えは、次の3つのステップで進める方法がおすすめです。1つ目は、年金の受給額を確認することです。ねんきん定期便やねんきんネットで、将来の年金の見込み額を確認します。年金額が分かれば、生活費との差額が見えてきます。2つ目は、介護費用の目安を出すことです。在宅介護と施設入居の両方を想定し、5年分の目安を計算します。3つ目は、不足分を資産で補う計画を立てることです。FIREの目標額に、介護費用の目安を上乗せするかどうかを検討します。
準備の順番で大切なのは、FIREの目標額と介護費用を分けて考えることです。FIREの目標額は、40代・50代の生活費を基準に4%ルールで決めます。介護費用は、その上乗せとして別枠で考えます。たとえば、月20万円の生活でFIREを目指す人の目標額は6,000万円です。そこに施設入居5年分の目安1,200万円を上乗せすれば、7,200万円が備えの目安になります。すべてを一度に貯める必要はなく、FIREのあとも働きながら少しずつ積み増す方法もあります。
副業収入がある場合、必要な資産額の目安は下がります。副業収入の削減額は、年間副業収入の25倍です。月5万円の副業収入があれば1,500万円、月10万円の副業収入があれば3,000万円、目標額を下げられます。70歳以降も月5万円程度の収入を続けられるなら、介護費用の一部をまかなうこともできます。ただし、70歳・80歳で働き続けられるかどうかは分かりません。副業収入はあくまで補完的な備えとして考え、資産での備えを中心にする方が安心です。
数字を書き出すと、70歳・80歳の備えの全体像が見えてきます。年金と資産と副業収入の組み合わせで考えることが大切です。
介護と老後資金で見落としがちな3つの出費
介護と老後資金を考えるとき、見落としがちな出費が3つあります。1つ目は、住まいの修繕費です。持ち家の場合、70歳・80歳の時期に屋根や外壁、水回りの大規模な修繕が必要になることがあります。1回の修繕で数百万円かかることもあります。修繕費は数年に一度の大きな出費であり、毎月の生活費には現れにくいため、見落としがちです。修繕の時期と費用の目安をあらかじめ把握しておくことが大切です。
2つ目は、家族の介護費用です。自分自身の介護だけでなく、親の介護が必要になることもあります。30〜40代でFIREを目指す人にとって、親の介護は70歳・80歳より先に訪れることもあります。親の介護にかかる費用や、実家に通うための交通費なども、家計に影響します。親の介護と自分の老後資金を同時に考える必要がある場合は、早めに家族で話し合うことが大切です。
3つ目は、物価の上昇です。70歳・80歳になるまでの30年・40年のあいだに、物価が上がる可能性があります。物価が上がれば、同じ生活でも必要な金額が増えます。FIREの計画で4%ルールを使うときは、物価の上昇も織り込んで考える必要があります。物価の上昇については、物価上昇とFIREの関係を解説した記事も参考になります。インフレに備える考え方は、老後資金の計画にもつながります。
年金と介護費用の組み合わせを考える
年金は、70歳・80歳の生活の土台になります。年金の受給額は、会社員として働いた期間や収入によって決まります。厚生年金に加入していた期間が長い人ほど、年金額は多くなる傾向があります。ねんきん定期便で確認できる見込み額は、将来の年金額の目安として役立ちます。ただし、制度は変わることもあるため、見込み額はあくまで目安として扱う必要があります。
年金の受給開始年齢も、計画に影響します。65歳から受給を始めるのが基本とされていますが、繰り下げ受給を選べば年金額が増える仕組みがあります。反対に、繰り上げ受給を選べば早く受け取れる一方で、年金額が減ります。どちらが良いかは、健康状態や資産の状況によって変わります。FIREを達成したあと、65歳までの生活費を資産でまかない、年金は繰り下げて増やすという考え方もあります。
介護費用と年金の組み合わせを考えるときは、介護保険の仕組みも知っておく必要があります。介護保険は、40歳から保険料を払い、65歳以上になると介護が必要な場合にサービスを利用できる仕組みです。利用料は原則として1割負担とされていますが、所得によって負担割合が変わることもあります。制度の詳細は変わることもあるため、最新の情報は自治体や公的な窓口で確認することが大切です。医療費については、医療費と高額療養費制度を解説した記事もあわせてご覧ください。
まとめ
- 介護費用の目安は、在宅介護なら月3万円〜月8万円、施設入居なら月15万円〜月30万円程度と仮定します。介護期間を5年と仮定すると、在宅で180万円〜480万円、施設で900万円〜1,800万円の目安になります。
- 70歳・80歳の老後資金は、年金額と生活費の差額で考えます。年金を月15万円と仮定すると、月20万円の生活なら年60万円の不足であり、4%ルールで1,500万円が目安になります。介護費用の目安は別枠で上乗せして考えます。
- 備えは「年金を確認する」「介護費用の目安を出す」「不足分を資産で補う」の順番で進めます。副業収入が月5万円あれば1,500万円、月10万円あれば3,000万円、目標額の目安を下げられます。
- 見落としがちな出費は、住まいの修繕費、親の介護費用、物価の上昇の3つです。数年に一度の大きな出費や、30年・40年先の物価の変化も織り込んで考えることが大切です。
- 制度や年金額は変わることもあるため、数字は目安として扱い、ねんきん定期便や公的な窓口で定期的に確認することが大切です。
70歳・80歳の備えは、FIREの計画の仕上げです。早めに数字を出しておくことで、安心してFIRE後の生活を送ることができます。
あわせて読みたい
 FIREと医療費|高額療養費制度と限度額認定証の使い方を解説【保存版】
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIREの守りの資産とは?債券・金・現金の役割と暴落への備え方を解説
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 FIRE後の健康|40代・50代から始める運動・医療費対策と生活習慣
 FIREとインフレ対策|物価上昇で生活費が上がったときの対処法を解説
※この記事は一般的な情報提供を目的としたもので、個別の助言ではありません。将来のリターンや税額、年金額、介護費用を保証するものではなく、数字はすべて目安や仮定に基づくものです。制度は変わることもありますので、実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家や公的な窓口にご相談ください。