- 高額療養費制度は1か月の自己負担が上限を超えた分が払い戻される仕組み。
- 限度額認定証を事前に取得すれば病院の窓口の支払いを上限額までに抑えられる。
- FIRE後は国民健康保険に加入し、医療費の備えに生活費の3〜6か月分の現金を置く。
FIREを目指す人にとって、医療費は見逃せない出費です。会社員時代は、健康保険組合の手厚い保障や、勤務先の福利厚生があるため、医療費の負担を意識する機会は多くありませんでした。しかし、FIRE後は国民健康保険に加入することになり、医療費の自己負担や保険料の仕組みが変わります。大きな病気やケガで医療費が高額になった場合、高額療養費制度という仕組みがあります。この制度を知っておくことで、医療費の負担を大きく軽くできます。この記事では、FIREと医療費の関係を、高額療養費制度と限度額認定証を中心に解説します。
高額療養費制度を知っておくことで、医療費の負担を大きく軽くできます。
FIRE後に医療費の仕組みがどう変わるか
FIRE後に医療費の仕組みが変わる理由は、加入する健康保険が変わるためです。会社員時代は、勤務先の健康保険組合に加入しています。健康保険組合では、医療費の自己負担は3割が一般的です。FIRE後に会社員を辞めると、健康保険は国民健康保険に切り替わります。国民健康保険でも、医療費の自己負担は3割が一般的です。自己負担の割合は変わりませんが、保険料の仕組みが変わります。国民健康保険料は、前年の所得や家族構成、自治体によって金額が変わります。FIRE1年目の国民健康保険料は、前年の所得が高いため、高くなる場合があります。国民健康保険料の金額については、退職する前に自治体の窓口で確認することが大切です。
70歳以上の人は、医療費の自己負担の割合が変わります。70歳から74歳の人は、自己負担が2割になる場合が多くあります。75歳以上になると、後期高齢者医療制度に加入し、自己負担は1割または2割になります。FIREを目指す30〜40代の人にとって、70歳以上の医療費の仕組みはまだ先の話です。しかし、FIRE後の生活は数十年続くため、年齢によって医療費の仕組みが変わる点は、頭に入れておくことが大切です。医療費の自己負担の割合は、年齢と所得によって変わります。最新の公式情報を確認することが大切です。
FIRE後に医療費が増える理由は、年齢が上がるにつれて、通院や入院の機会が増えるためです。30〜40代では、医療費はそれほどかからない人が多くいます。しかし、50代以降は、生活習慣病の検査や治療、歯の治療などで医療費が増える場合があります。FIREの計画では、医療費を生活費の一部として考えておくことが大切です。生活費が月20万円の場合、医療費の分も含めて考える必要があります。医療費の備えとして、生活費の3〜6か月分程度の現金を手元に置いておくことが大切です。現金の備えがあれば、急な医療費が発生しても、資産を取り崩すペースを乱さずに対応できます。
高額療養費制度の仕組み
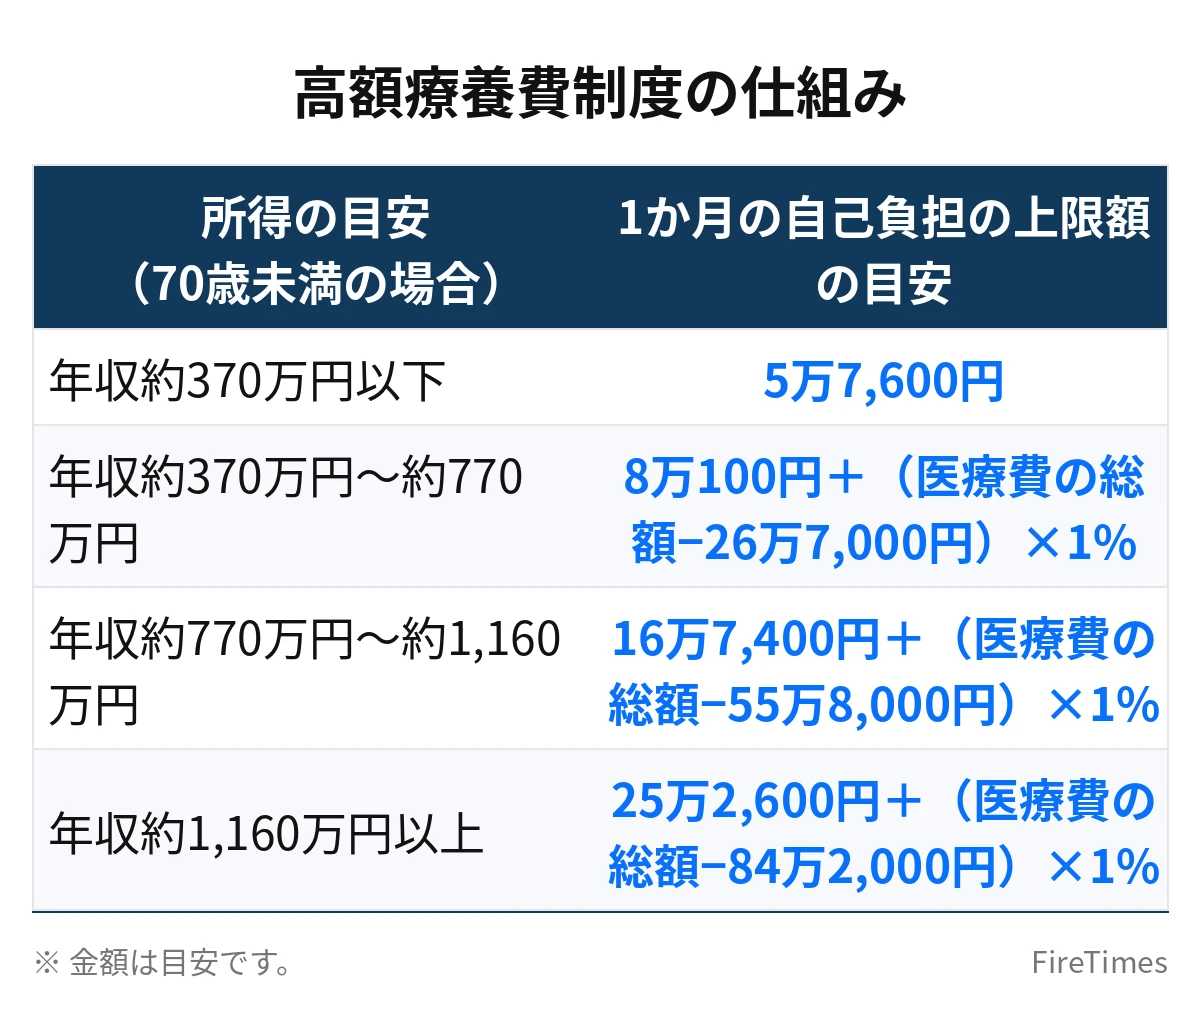
高額療養費制度は、1か月の医療費の自己負担が一定額を超えた場合、超えた分が払い戻される仕組みです。たとえば、1か月の医療費の自己負担が30万円で、上限額の目安が8万円の場合、22万円が払い戻されます。高額療養費制度の上限額の目安は、年齢と所得によって決まります。70歳未満の人の場合、所得によって上限額の目安が変わります。年収が約370万円以下の人の場合、1か月の自己負担の上限額の目安は5万7,600円です。年収が約370万円から約770万円の人の場合、上限額の目安は8万100円に医療費の総額から26万7,000円を差し引いた金額の1%を加えた金額になります。年収が約770万円から約1,160万円の人の場合、上限額の目安は16万7,400円に医療費の総額から55万8,000円を差し引いた金額の1%を加えた金額になります。あくまで目安であり、実際の上限額は、年齢や所得、医療費の内容によって変わります。最新の公式情報を確認することが大切です。
高額療養費制度の対象になるのは、健康保険が適用される医療費です。入院費や手術費、通院の治療費などが対象になります。一方で、入院時の食事代や差額ベッド代、自由診療の費用などは、健康保険の対象外になるため、高額療養費制度の対象にはなりません。入院時の食事代は、1食あたり500円前後が目安です。差額ベッド代は、個室を選んだ場合に発生する費用です。差額ベッド代は、病院によって金額が異なります。高額療養費制度の対象になる医療費と、対象にならない費用を分けて考えることが大切です。
高額療養費制度には、多数回該当という仕組みもあります。過去12か月の間に、高額療養費制度の対象になる月が3回以上あった場合、4回目以降の自己負担の上限額の目安が下がります。たとえば、年収が約370万円以下の人の場合、4回目以降の上限額の目安は4万4,400円になります。長期間の治療が必要な人は、多数回該当の仕組みで負担が軽くなります。高額療養費制度の申請は、加入している健康保険の窓口で行います。国民健康保険の場合は、自治体の窓口で申請します。申請には、医療費の領収書や診療明細書が必要です。領収書は保管しておくことが大切です。
| 所得の目安(70歳未満の場合) | 1か月の自己負担の上限額の目安 |
|---|---|
| 年収約370万円以下 | 5万7,600円 |
| 年収約370万円〜約770万円 | 8万100円+(医療費の総額−26万7,000円)×1% |
| 年収約770万円〜約1,160万円 | 16万7,400円+(医療費の総額−55万8,000円)×1% |
| 年収約1,160万円以上 | 25万2,600円+(医療費の総額−84万2,000円)×1% |
この表は、あくまで一般的な目安です。実際の上限額は、年齢や所得、医療費の内容によって変わります。最新の公式情報を確認することが大切です。
限度額認定証の使い方
限度額認定証は、病院の窓口で支払う金額を、自己負担の上限額までに抑えるための証明書です。限度額認定証がない場合、病院の窓口では医療費の自己負担の全額を支払い、あとから高額療養費制度の払い戻しを受けることになります。医療費が高額な場合、窓口での支払いが大きな負担になります。限度額認定証を事前に取得し、病院の窓口に提示することで、窓口での支払いを上限額までに抑えることができます。たとえば、1か月の医療費の自己負担が30万円で、上限額の目安が8万円の場合、限度額認定証を提示すれば、窓口での支払いは8万円までに抑えられます。
限度額認定証の申請は、加入している健康保険の窓口で行います。国民健康保険の場合は、自治体の窓口で申請します。申請には、健康保険証と本人確認書類が必要です。限度額認定証は、申請から数日で発行される場合が多くあります。入院や手術が決まったら、早めに申請することが大切です。急な入院で限度額認定証の申請が間に合わなかった場合でも、あとから高額療養費制度の払い戻しを受けることができます。限度額認定証がなくても、高額療養費制度の申請はできます。ただし、窓口での支払いが一時的に大きな負担になるため、入院や手術が決まったら早めに申請することが大切です。
限度額認定証には、有効期限があります。有効期限は、申請した月の初日から、年度の末日までが一般的です。年度をまたいで入院する場合は、再度申請が必要になる場合があります。限度額認定証の有効期限を確認し、期限が切れる前に再度申請することが大切です。また、限度額認定証は、入院だけでなく、外来の治療でも利用できる場合があります。外来の治療費が高額になる場合も、限度額認定証を提示することで、窓口での支払いを上限額までに抑えることができます。限度額認定証の利用方法については、加入している健康保険の窓口や自治体の窓口に確認することが大切です。
国民健康保険の自己負担と保険料の目安
FIRE後に加入する国民健康保険では、医療費の自己負担は3割が一般的です。70歳以上の人は、自己負担の割合が変わります。国民健康保険料の金額は、前年の所得や家族構成、自治体によって変わります。FIRE1年目の国民健康保険料は、前年の所得が高いため、高くなる場合があります。たとえば、年収600万円の人が退職した場合、FIRE1年目の国民健康保険料は、年間で40万円を超える場合もあります。国民健康保険料の金額は、自治体によって異なります。退職する前に、自治体の窓口やホームページで保険料の目安を確認することが大切です。
国民健康保険料の負担を軽くする方法として、任意継続という選択肢もあります。任意継続は、退職したあとも、勤務先の健康保険に最長2年間加入し続ける方法です。任意継続の保険料は、退職時の標準報酬月額をもとに計算されます。国民健康保険料よりも任意継続の保険料のほうが安い場合もあります。任意継続を利用するには、退職日から20日以内に申請する必要があります。任意継続と国民健康保険のどちらが安いかは、所得や家族構成によって変わります。退職する前に、両方の保険料の目安を比べておくことが大切です。任意継続を利用するかどうかは、国民健康保険料と比べて判断することが大切です。
FIRE後の医療費の備えとして、医療費控除の活用も考えることができます。年間の医療費が10万円を超えた場合、超えた分が所得から控除されます。医療費控除を利用するには、確定申告が必要です。医療費の領収書を保管しておくことが大切です。通院の交通費も医療費控除の対象になる場合があります。医療費控除については、FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】で紹介しています。医療費の備えは、保険料と医療費の自己負担、医療費控除の3つをあわせて考えることが大切です。
医療費の備えは、保険料と自己負担、医療費控除の3つをあわせて考えることが大切です。
FIREの計画に医療費をどう組み込むか
FIREの計画に医療費を組み込む場合、考え方はシンプルです。医療費は、生活費の一部として考え、年齢が上がるにつれて増える可能性がある点を見込んでおくことが大切です。30〜40代では、医療費は月に数千円程度の人が多くいます。しかし、50代以降は、月に1万円以上の医療費がかかる場合もあります。FIREの計画では、生活費の見直しのときに、医療費の分も含めて考えることが大切です。生活費が月20万円の場合、医療費の分も含めて月20万円で暮らせるかどうかを確認することが大切です。
医療費の備えとして、生活費の3〜6か月分程度の現金を手元に置いておくことが大切です。生活費が月20万円の場合、60万円から120万円の現金を手元に置いておくことが目安になります。現金の備えがあれば、急な医療費が発生しても、資産を取り崩すペースを乱さずに対応できます。医療費の備えは、FIRE後の生活の安心感につながります。現金の備えが少ないと、医療費が発生したときに、資産を取り崩すペースが乱れ、計画が狂う場合があります。
FIREの計画では、4%ルールで必要資産額の目安を計算することが大切です。生活費が月10万円なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円が目安になります。医療費の分も含めて生活費を考えることで、必要資産額の目安が現実的になります。医療費を生活費に含めずに計算すると、必要資産額の目安が小さくなり、FIRE後に医療費が増えたときに計画が狂う場合があります。医療費は、FIREの計画を立てるときに、生活費の一部として考えることが大切です。
また、健康を維持することも、医療費を抑える大切な方法です。定期的な健康診断を受け、生活習慣を整えることで、大きな病気を防ぐことができます。健康診断の費用は、自治体の検診を利用すれば、無料または安い費用で受けることができます。自治体の検診は、年齢や性別によって対象が異なります。自治体のホームページで検診の内容を確認することが大切です。健康を維持することは、医療費を抑えるだけでなく、FIRE後の生活の質を高めることにもつながります。
健康を維持することが、医療費を抑える大切な方法です。
まとめ
- 高額療養費制度は、1か月の医療費の自己負担が一定額を超えた場合、超えた分が払い戻される仕組みです。自己負担の上限額の目安は、年齢と所得によって決まります。
- 限度額認定証を事前に取得しておくことで、病院の窓口で支払う金額を上限額までに抑えることができます。入院や手術が決まったら、早めに申請することが大切です。
- FIRE後は国民健康保険に加入するため、医療費の自己負担の割合や保険料の仕組みが会社員時代と変わります。任意継続と国民健康保険の保険料を比べて、どちらが安いかを確認することが大切です。
- FIREの計画では、医療費を生活費の一部として考えることが大切です。医療費の備えとして、生活費の3〜6か月分程度の現金を手元に置いておくことが目安になります。
あわせて読みたい
 FIREと介護・老後資金|70歳・80歳でいくら必要か・備える金額
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIRE後の健康|40代・50代から始める運動・医療費対策と生活習慣
 FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】
 FIREと扶養|配偶者の扶養・第3号に入る条件と注意点【完全ガイド】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。制度の内容は変更される場合がありますので、最新の公式情報をご確認ください。医療費や保険の判断に不安がある場合は、自治体の窓口や専門家にご相談ください。