- 相続は亡くなったあとに資産を渡し、贈与は生きているあいだに資産を渡す仕組み。
- 生前贈与は年110万円の基礎控除の範囲内で少しずつ資産を渡す方法が基本。
- 資産承継の準備は遺言の作成と名義の整理から始め、家族の負担を減らせる。
FIREを達成すると、資産は自分で管理するものになります。働いているあいだは、給与や退職金が中心でした。しかし、FIREのあとは資産そのものが生活の土台になります。資産が大きくなれば、将来の相続や贈与についても考えておく必要があります。相続や贈与は、亡くなったあとの話だけではありません。生前贈与を使えば、生きているあいだに資産を次の世代へ渡すこともできます。この記事では、FIRE達成者が知っておきたい相続と贈与の基本を、一般的な情報として整理します。
相続や贈与の準備は、早めに始めるほど家族の負担が減ります。難しい制度も、基本から整理すれば見通しが立ちます。
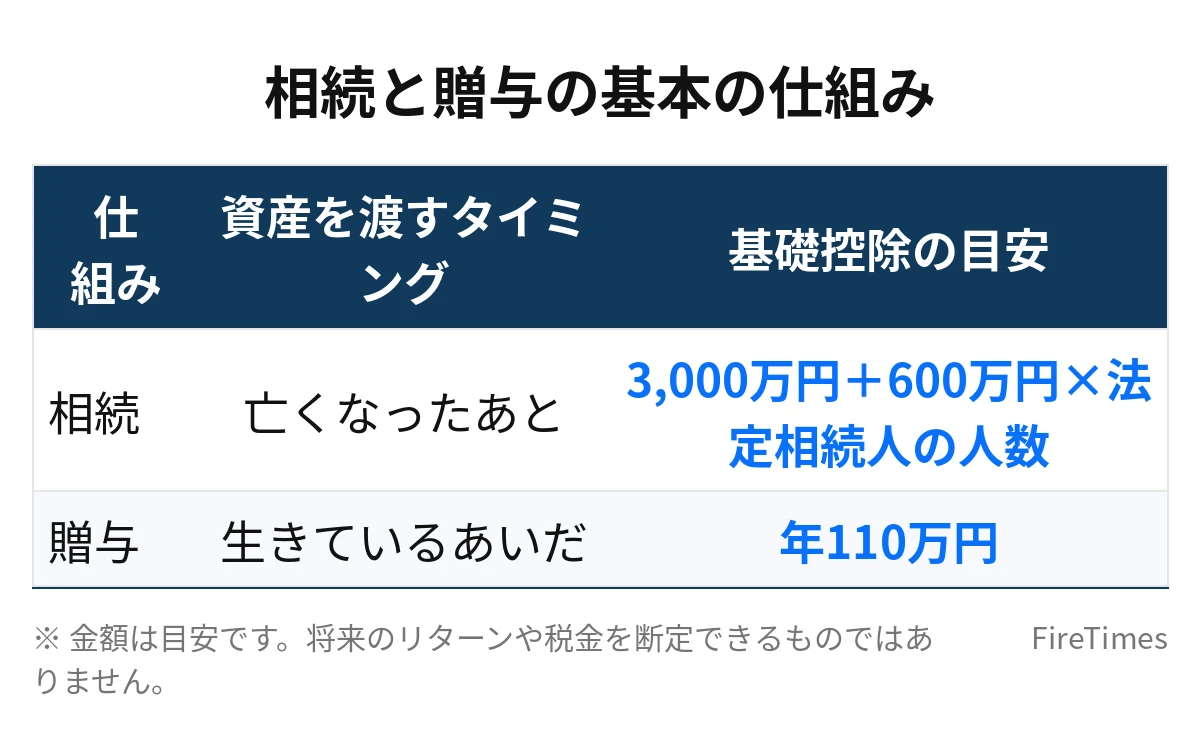
相続と贈与の基本の仕組み
相続とは、亡くなった人の資産を、家族などの相続人が引き継ぐ仕組みです。相続の対象になるのは、預貯金や株式などの金融資産だけでなく、不動産や保険金なども含まれます。相続人が誰になるかは、法律で定められた順番があります。配偶者は常に相続人になり、子どもや親、兄弟姉妹も順番に応じて相続人になります。
贈与とは、生きているあいだに資産を他の人に渡す仕組みです。親が子どもに資金を渡したり、祖父母が孫に教育資金を渡したりする場合が贈与にあたります。贈与は、相続とは別の仕組みであり、贈与税の対象になることがあります。贈与税には基礎控除があり、年110万円までの贈与は贈与税がかからない仕組みとされています。ただし、制度は変わることもあるため、最新の情報は国税庁の案内や税理士に確認することが大切です。
相続税にも基礎控除があります。相続税の基礎控除の目安は、3,000万円に600万円を法定相続人の人数分加えた金額とされています。たとえば、法定相続人が配偶者と子ども2人の合計3人の場合、基礎控除の目安は3,000万円に1,800万円を加えた4,800万円になります。資産の総額が基礎控除の目安を超える場合に、相続税の申告や納税が必要になることがあります。数字は目安であり、資産の評価方法や特例によって変わるため、個別の判断には専門家への相談が必要です。
| 仕組み | 資産を渡すタイミング | 基礎控除の目安 |
|---|---|---|
| 相続 | 亡くなったあと | 3,000万円+600万円×法定相続人の人数 |
| 贈与 | 生きているあいだ | 年110万円 |
生前贈与の基本と3つの方法
生前贈与は、生きているあいだに少しずつ資産を次の世代へ渡す方法です。FIRE達成者にとって、生前贈与は資産承継の選択肢のひとつです。まとまった資産を一度に渡すのではなく、時間をかけて渡すことで、家族の生活を支えながら資産承継を進めることができます。生前贈与の方法は、大きく分けて次の3つがあります。
1つ目は、暦年贈与です。暦年贈与は、毎年110万円の基礎控除の範囲内で贈与を繰り返す方法です。たとえば、毎年110万円を10年間贈与すれば、合計1,100万円を贈与できます。毎年同じ金額を贈与する場合は、定期贈与とみなされることもあるため、贈与契約書を作成したり、金額や時期を変えたりする方法が取られることもあります。暦年贈与は、時間をかけて資産を渡す基本的な方法です。
2つ目は、まとまった金額を一度に贈与する方法です。教育資金や結婚・子育て資金など、目的に応じた一括贈与の仕組みがあります。たとえば、教育資金の一括贈与は、一定の金額まで非課税になる仕組みが設けられています。ただし、こうした仕組みには条件や期限があり、制度は変わることもあります。利用を検討する場合は、最新の制度内容を国税庁の案内や税理士に確認することが大切です。
3つ目は、資産の種類を工夫する方法です。現金を贈与するだけでなく、株式や投資信託などの金融資産を贈与する方法もあります。金融資産を贈与する場合は、贈与した時点の評価額が基準になります。評価額の考え方は資産の種類によって違うため、専門家への相談がおすすめです。FIRE達成者の資産は金融資産が中心になることが多く、贈与の方法も金融資産に合わせた検討が必要になります。
生前贈与を進めるときは、贈与の記録を残すことが大切です。贈与契約書を作成したり、銀行振込で贈与したりすることで、贈与の事実を証明しやすくなります。記録が残っていないと、相続のときに贈与と認められないこともあります。贈与のたびに記録を残す習慣をつけることが、資産承継のトラブルを防ぐことにつながります。
資産承継の準備は遺言と名義整理から
資産承継の準備で最初に取り組むべきことは、遺言の作成と名義の整理です。遺言は、自分の資産を誰にどのように渡すかを、自分の意思で決めるための書面です。遺言がない場合、相続は法律で定められた割合で分けられることになります。家族の状況によっては、遺言があった方が円滑に進むこともあります。遺言には、自筆証書遺言や公正証書遺言などの種類があります。公正証書遺言は、公証役場で作成するため、形式の不備が起きにくい方法とされています。
名義の整理も、資産承継の大切な準備です。預貯金の口座、証券口座、保険の受取人、不動産の名義などを確認し、家族が把握できる状態にしておきます。FIRE達成者の資産は、複数の金融機関や証券口座に分散していることもあります。口座の数が多いほど、相続の手続きは複雑になります。口座を整理したり、一覧表を作ったりしておくことで、家族の負担を減らすことができます。
次の表は、資産承継の準備で確認しておきたい項目をまとめたものです。すべてを一度に進める必要はありません。優先順位をつけて、少しずつ進める方法がおすすめです。
| 確認する項目 | 準備の内容 |
|---|---|
| 遺言 | 資産の分け方を自分の意思で書き残します |
| 口座の一覧 | 預貯金や証券口座の一覧表を作ります |
| 保険の受取人 | 生命保険などの受取人を確認します |
| 不動産の名義 | 不動産の名義や権利関係を確認します |
| 贈与の記録 | 贈与契約書や振込の記録を保管します |
名義や書類の整理は、地味な作業ですが、家族にとっては大きな助けになります。少しずつ進めることが大切です。
FIRE達成者ならではの注意点
FIRE達成者の資産承継には、いくつかの注意点があります。1つ目は、資産が金融資産中心になることです。FIREの資産は、預貯金や株式、投資信託などの金融資産が中心になることが多く、不動産の割合が低いこともあります。金融資産は評価額が変動するため、相続のときの評価額も変わります。株価が下がれば評価額も下がり、上がれば評価額も上がります。相続のタイミングによって、税額の目安が変わることもあります。
2つ目は、配偶者への承継を考えることです。FIRE達成者の多くは、配偶者と一緒に生活しています。配偶者が先に亡くなった場合や、自分が先に亡くなった場合の資産の分け方を考えておく必要があります。配偶者には、相続税の軽減措置が設けられています。配偶者が相続する資産については、一定の金額まで相続税がかからない仕組みとされています。ただし、仕組みの詳細や条件は変わることもあるため、専門家への相談がおすすめです。
3つ目は、資産の規模と相続税の関係です。FIREの目標額は、月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安です。資産が9,000万円を超える場合、相続税の基礎控除の目安を超えることもあります。たとえば、法定相続人が3人の場合の基礎控除の目安は4,800万円です。資産が9,000万円あれば、基礎控除の目安を超える部分について、相続税の申告が必要になることがあります。生前贈与を組み合わせることで、相続時の資産を減らす方法もあります。ただし、贈与にも税金の仕組みがあるため、相続と贈与の両方を考えた計画が必要です。
4つ目は、海外資産がある場合です。海外の口座や証券を持っている場合、相続の手続きが複雑になることがあります。海外資産の相続については、国の制度によって扱いが違うため、専門家への相談が特に大切になります。FIREのあとに海外で暮らすことを考えている人は、海外資産の承継についても早めに確認しておくことがおすすめです。
専門家に相談するタイミング
相続や贈与の準備は、自分だけで進められる部分と、専門家に相談した方が良い部分があります。自分で進められるのは、資産の一覧表を作ることや、家族と話し合うことです。資産の全体像を把握し、誰に何を渡したいかを考えることは、家族で話し合うことができます。家族の希望を聞きながら、資産承継の方向性を決めることが大切です。
専門家に相談した方が良いタイミングは、次のような場合です。資産の総額が相続税の基礎控除の目安を超えそうな場合、不動産や海外資産がある場合、家族構成が複雑な場合、遺言の作成を検討する場合などです。税理士は、相続税や贈与税の目安を計算し、節税の方法について助言します。司法書士や弁護士は、遺言や不動産の名義について助言します。公認会計士やファイナンシャルプランナーに相談する方法もあります。相談の費用はかかりますが、トラブルを防ぐための費用として考えることができます。
相談するときは、資産の一覧表や家族構成のメモを持参すると、話が進みやすくなります。相談の前に、自分の希望や家族の希望を整理しておくことも大切です。専門家は、制度の説明や手続きの進め方を教えてくれますが、最終的な判断は本人が行うものです。制度は変わることもあるため、相談した内容も定期的に見直すことが大切です。相談の費用は、相談内容や資産の規模によって変わります。初回の相談を無料で受け付けている事務所もありますので、気軽に問い合わせてみる方法もあります。
資産承継の方法のひとつに、家族信託があります。家族信託は、資産の管理を信頼できる家族に任せる仕組みです。たとえば、認知症などで判断が難しくなった場合でも、あらかじめ決めた家族が資産を管理できる仕組みとされています。家族信託は、遺言とは別の仕組みであり、信託契約書の作成や登記などの手続きが必要です。利用を検討する場合は、司法書士や弁護士などの専門家に相談することが大切です。家族信託が向いているかどうかは、家族構成や資産の内容によって変わります。確定申告の手続きについては、確定申告の基本を解説した記事もあわせてご覧ください。
まとめ
- 相続は亡くなったあとに資産を渡す仕組みであり、贈与は生きているあいだに資産を渡す仕組みです。相続税の基礎控除の目安は3,000万円+600万円×法定相続人の人数、贈与税の基礎控除の目安は年110万円です。数字は目安であり、制度は変わることもあります。
- 生前贈与の基本は、毎年110万円の基礎控除の範囲内で少しずつ渡す暦年贈与です。目的別の一括贈与や金融資産の贈与などの方法もありますが、贈与の記録を残すことが大切です。
- 資産承継の準備は、遺言の作成と名義の整理から始めます。口座の一覧表や保険の受取人、不動産の名義を確認し、家族が把握できる状態にしておくことが大切です。
- FIRE達成者の資産は金融資産中心になることが多く、評価額が変動します。資産が9,000万円を超える場合など、相続税の基礎控除の目安を超えることもあります。配偶者への承継や海外資産がある場合は、専門家への相談がおすすめです。
- 資産の総額が基礎控除の目安を超えそうな場合や、遺言の作成を検討する場合は、税理士などの専門家に相談することが大切です。相談の前に資産の一覧表を用意しておくと、話が進みやすくなります。
資産承継の準備は、家族への思いやりです。早めに少しずつ進めることで、家族の負担を減らすことができます。
あわせて読みたい
 FIREと介護・老後資金|70歳・80歳でいくら必要か・備える金額
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】
 FIRE×副業の確定申告|20万円ルール・開業届・税金の基本を解説
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 資産1億円でFIREした人の生活|変わったこと・変わらなかったことを解説
※この記事は一般的な情報提供を目的としたもので、個別の税務助言や法律助言ではありません。税額や制度は目安であり、制度は変わることもあります。相続税や贈与税の具体的な判断については、税理士などの専門家にご相談ください。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。