- 国民健康保険料は前年の所得や自治体、家族構成によって大きく変わります。
- 任意継続は退職後も最長2年間、元の会社の健康保険に入り続ける制度です。
- 国民健康保険と任意継続のどちらが安いかは、前年の所得や自治体で決まります。
FIRE後に避けて通れないのが、国民健康保険への切り替えです。会社員時代は、会社の健康保険に加入し、給与から保険料が天引きされていました。退職すると、会社の健康保険を抜けて、国民健康保険に入るか、任意継続で元の健康保険に入り続けるかを選ぶことになります。どちらを選ぶかで、保険料や保障が変わります。
本記事では、FIRE後の国民健康保険料の決まり方、所得別の保険料の目安、任意継続との比較、モデルケースの試算、手続きの流れを解説します。保険料は自治体や所得、世帯構成で大きく変わるため、具体的な金額はすべて目安です。最新の制度や保険料は、住んでいる自治体の公式情報を確認してほしいです。
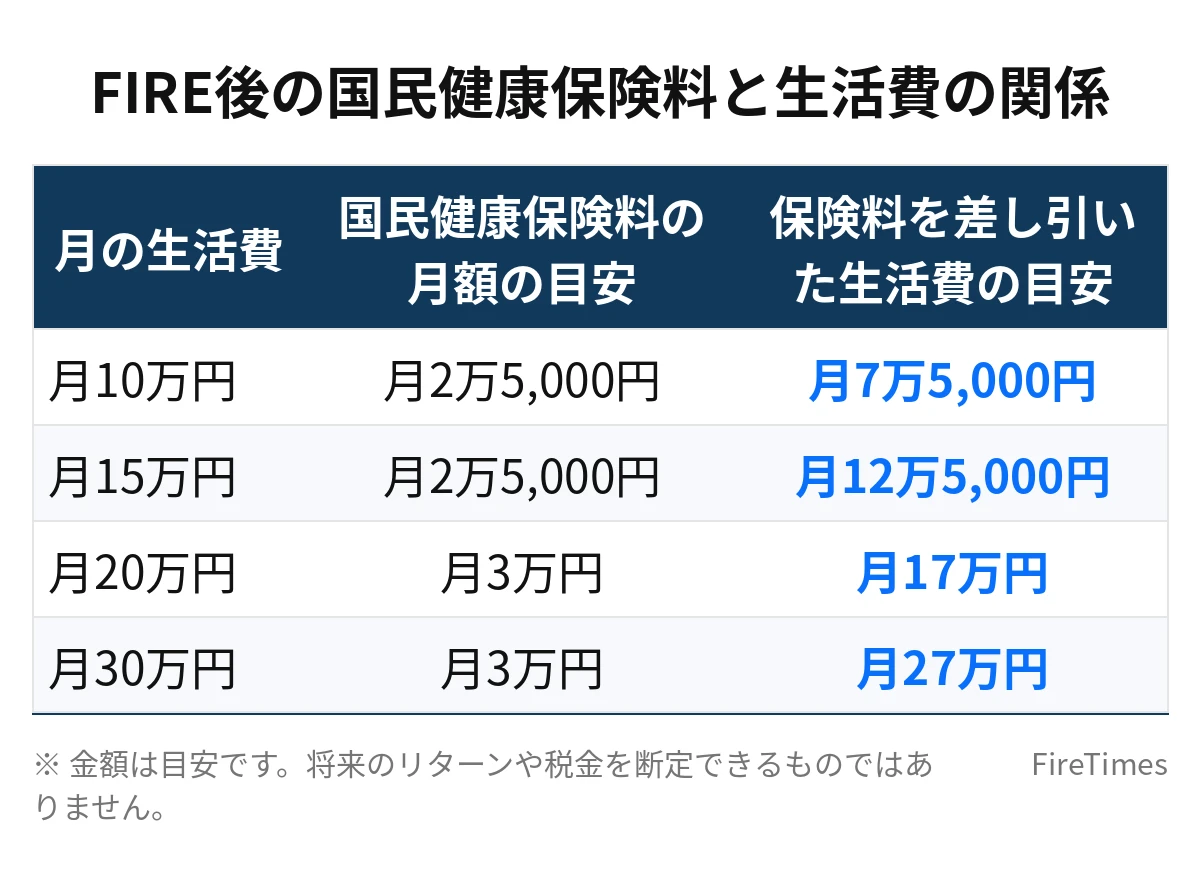
国民健康保険の仕組み:退職後にどう変わるか
国民健康保険は、自営業者や無職の人、パート・アルバイトで会社の健康保険に入っていない人が加入する健康保険です。会社員時代は、会社の健康保険に加入し、保険料を会社と折半で負担していました。退職すると、会社の健康保険を抜けて、国民健康保険に入ることになります。国民健康保険の保険料は、全額を自分で負担するのが一般的です。
国民健康保険への切り替えは、退職日から14日以内に、住んでいる自治体の窓口で手続きをするのが一般的な目安です。手続きには、退職を証明する書類や、本人確認書類、年金手帳などが必要になる場合があります。手続きをしないと、無保険の状態が続くことになるため、早めに手続きをすることが大切です。手続きの詳細は、住んでいる自治体の公式情報を確認してほしいです。
国民健康保険料はどう決まるか
国民健康保険料は、所得割、均等割、平等割の3つで構成されるのが一般的な仕組みです。所得割は前年の所得に応じてかかり、均等割は加入者の人数に応じてかかり、平等割は世帯ごとにかかる場合があります。保険料の計算方法や税率は、自治体で異なるため、具体的な金額は自治体の公式情報を確認してほしいです。
| 保険料の構成 | 計算のもとになるもの | 説明の目安 |
|---|---|---|
| 所得割 | 前年の所得 | 前年の所得が高いほど保険料も高くなります |
| 均等割 | 加入者の人数 | 加入者1人あたり一定額がかかります |
| 平等割 | 世帯 | 世帯ごと一定額がかかる場合があります |
国民健康保険料には、医療分、後期高齢者支援金分、介護分の3つが含まれるのが一般的です。40歳以上65歳未満の人は、介護分の保険料もかかります。保険料の上限額も決まっており、所得が高くても上限を超えることはありません。上限額は年度や自治体で変わるため、公式情報で確認してほしいです。
FIRE直後の国民健康保険料が高くなる理由は、所得割の計算に前年の所得が使われるためです。会社員時代の所得が高いと、FIREした年の保険料も高くなります。FIRE後に所得が減れば、翌年以降の保険料は下がっていくのが一般的な流れです。ただし、均等割や平等割は所得にかかわらずかかるため、所得がゼロでも保険料がゼロになるわけではありません。
保険料の目安:所得別の早見表
国民健康保険料の目安を、独身で前年の所得別に試算します。ここでは、東京都の特別区を想定した目安で、自治体で大きく変わるため、あくまで参考として読んでほしいです。保険料は月額の目安で、年額を12カ月で割ったものです。
| 前年の所得の目安 | 年間の保険料の目安 | 月額の目安 |
|---|---|---|
| 所得0円 | 年6万〜8万円 | 月5,000〜7,000円 |
| 所得100万円 | 年12万〜15万円 | 月1万〜1万2,500円 |
| 所得300万円 | 年25万〜30万円 | 月2万〜2万5,000円 |
| 所得500万円 | 年35万〜42万円 | 月3万〜3万5,000円 |
| 所得700万円 | 年45万〜55万円 | 月3万8,000〜4万6,000円 |
この表はあくまで目安で、自治体や世帯構成、年齢で大きく変わります。たとえば、所得500万円の場合、年間の保険料は35万〜42万円程度、月3万〜3万5,000円程度になる場合があります。所得が減れば、翌年の保険料も減ります。FIRE後に所得がゼロに近くなれば、保険料は月5,000〜7,000円程度まで下がる場合もあります。ただし、均等割や平等割があるため、所得がゼロでも保険料はかかります。
任意継続とは:元の健康保険に入り続ける制度
任意継続とは、退職後も元の健康保険に最長2年間入り続けることができる制度です。退職日までに継続して2カ月以上、健康保険に加入していたことが条件になるのが一般的です。任意継続の保険料は、退職時の標準報酬月額をもとに計算され、全額を自分で負担することになります。会社員時代は会社と折半で負担していたため、任意継続では保険料が約2倍になるのが一般的な目安です。
任意継続の手続きは、退職日から20日以内に、元の健康保険組合や協会けんぽに申し出るのが一般的な目安です。手続きの期限を過ぎると、任意継続に入ることができなくなるため、早めに手続きをすることが大切です。任意継続に入る場合は、国民健康保険に入る必要はありません。任意継続の期間が終わったあとは、国民健康保険に入ることになります。
任意継続のメリットとして、会社の健康保険の保障がそのまま続く点があります。たとえば、付加給付や人間ドックの補助など、会社の健康保険独自の給付が受けられる場合があります。扶養家族がいる場合は、扶養家族の分の保険料がかからないのも、国民健康保険と異なる点です。国民健康保険は加入者1人あたり保険料がかかるため、家族が多いほど保険料が高くなる場合があります。
国民健康保険と任意継続の比較表
国民健康保険と任意継続を比較すると、次のようになります。どちらが得かは、所得や家族構成、自治体、退職時の標準報酬月額で変わります。
| 項目 | 国民健康保険 | 任意継続 |
|---|---|---|
| 保険料の決まり方 | 前年の所得や加入者数で決まります | 退職時の標準報酬月額で決まります |
| 保険料の負担 | 全額を自分で負担します | 全額を自分で負担します(会社員時代の約2倍が目安) |
| 加入期間 | 制限はありません | 最長2年間です |
| 扶養家族の扱い | 加入者1人あたり保険料がかかります | 扶養家族の分の保険料はかかりません |
| 手続きの期限 | 退職日から14日以内が目安です | 退職日から20日以内が目安です |
この表はあくまで一般的な比較で、具体的な保険料は自治体や健康保険組合で変わります。どちらを選ぶかは、国民健康保険料の試算と、任意継続の保険料の試算を比べることが大切です。自治体の窓口や、元の健康保険組合に問い合わせて、保険料の目安を確認してほしいです。
モデルケース:40歳・独身・前年の所得500万円の場合
仮定のシミュレーションとして、40歳・独身で、前年の所得が500万円の場合を考えます。FIREした年の国民健康保険料は、所得500万円の場合の目安で、年間35万〜42万円程度、月3万〜3万5,000円程度になる場合があります。任意継続の保険料は、退職時の標準報酬月額が40万円程度として、月3万円前後になる場合があります。あくまで目安で、自治体や健康保険組合で変わります。
FIREした年の保険料を、国民健康保険と任意継続で比べると次のようになります。金額は仮定の目安です。
| 項目 | 国民健康保険の目安 | 任意継続の目安 |
|---|---|---|
| 月の保険料 | 月3万〜3万5,000円 | 月3万円前後 |
| 年間の保険料 | 年36万〜42万円 | 年36万円前後 |
| 2年間の保険料の合計 | 年72万〜84万円 | 年72万円前後(最長2年間) |
この試算では、国民健康保険と任意継続の保険料は、大きく変わらない目安になります。ただし、FIREした翌年以降は、前年の所得が減るため、国民健康保険料は下がっていくのが一般的な流れです。FIREして2年目以降の国民健康保険料は、所得が少なくなれば、月1万円台になる場合があります。任意継続は最長2年間で終わるため、2年目以降は国民健康保険に入ることになります。2年間の合計で比べるよりも、FIRE後の所得の変化を考えて選ぶことが大切です。
夫婦のモデルケース:40歳・夫婦・前年の所得600万円の場合
仮定のシミュレーションとして、40歳の夫婦で、前年の所得が600万円の場合を考えます。夫婦の場合は、加入者が2人になるため、国民健康保険料は独身の場合よりも高くなる場合があります。均等割が2人分かかるため、保険料は月4万〜5万円程度になる場合があります。任意継続の場合は、扶養家族の分の保険料がかからないため、保険料は月3万〜4万円程度になる場合があります。夫婦の場合は、任意継続のほうが安くなる場合が多いと考えられます。ただし、自治体や健康保険組合で変わるため、試算して比べることが大切です。
専業主婦(夫)のパート収入がある場合のモデルケース
仮定のシミュレーションとして、専業主婦(夫)がパートで月5万円、年間60万円の収入を得る場合を考えます。パート収入がある場合は、所得割の計算にパート収入も含まれるため、国民健康保険料は少し高くなる場合があります。ただし、パート収入が年間60万円程度なら、保険料の増加は月数千円程度にとどまる場合が多いです。パートで会社の健康保険に入る場合は、国民健康保険に入る必要がなくなり、保険料の負担が変わります。パートの勤務時間や収入で、健康保険の扱いが変わるため、勤務先に確認してほしいです。
保険料を抑えるための一般的な考え方
国民健康保険料を抑えるには、所得や世帯構成、加入する健康保険の種類を考えることが大切です。ここでは、一般的な考え方を3つ紹介します。
所得を抑える工夫を考える
国民健康保険料の所得割は、前年の所得をもとに計算されます。FIRE後に所得を抑えることで、翌年以降の保険料を抑えられる場合があります。たとえば、資産の取り崩しは所得にはならない場合が多いため、取り崩しを中心に生活費をまかなうことで、所得を抑えられる場合があります。ただし、配当や副業収入は所得になる場合があるため、収入の種類で所得への影響が変わります。所得の扱いは、税理士などの専門家に確認してほしいです。
任意継続と国民健康保険を比べる
任意継続と国民健康保険のどちらが得かは、所得や家族構成、自治体で変わります。退職時の標準報酬月額が低い場合や、扶養家族が多い場合は、任意継続のほうが安くなる場合があります。逆に、所得が低い場合や、独身の場合は、国民健康保険のほうが安くなる場合があります。どちらを選ぶかは、保険料の試算を比べて決めることが大切です。
軽減制度を確認する
国民健康保険には、所得が少ない場合に保険料が軽減される制度がある場合があります。たとえば、所得が一定額以下の場合は、均等割や平等割が軽減される場合があります。軽減の条件や金額は、自治体で異なるため、住んでいる自治体の公式情報を確認してほしいです。軽減制度を知らずにいると、払わなくてもいい保険料を払うことになる場合もあります。
手続きの流れ:退職後にやること
FIRE後に国民健康保険に入る場合の手続きの流れは、次のようになります。手続きの期限や必要書類は、自治体で異なる場合があります。
- 退職日を確認し、退職を証明する書類(離職票や退職証明書など)を受け取ります
- 退職日から14日以内に、住んでいる自治体の窓口で国民健康保険の加入手続きをします
- 任意継続に入る場合は、退職日から20日以内に、元の健康保険組合や協会けんぽに申し出ます
- 国民健康保険料の納付書が送られてきたら、納付期限を確認して支払います
- 国民年金への切り替え手続きも、忘れずに行います
手続きをしないと、無保険の状態が続くことになります。無保険の状態で病院にかかると、医療費を全額負担することになるため、早めに手続きをすることが大切です。手続きの詳細は、住んでいる自治体の公式情報を確認してほしいです。
よくある失敗パターンと対策
FIRE後の国民健康保険で陥りやすい思い込みがあります。代表的なパターンを知っておくことで、無理のない計画を立てやすくなります。
FIRE直後の保険料の高さを想定しない
FIRE直後の国民健康保険料は、前年の所得が高いため、高くなる場合があります。月3万円前後の保険料がかかると、生活費の負担が大きくなります。FIREの資金計画を立てるときは、FIRE直後の保険料も含めて試算しておくことが大切です。
任意継続の手続き期限を過ぎる
任意継続の手続きは、退職日から20日以内が一般的な目安です。期限を過ぎると、任意継続に入ることができなくなります。退職後にやることが多いため、手続きを後回しにしないことが大切です。退職前に、任意継続の手続きの流れを確認しておきましょう。
国民健康保険への切り替え手続きをしない
国民健康保険への切り替えは、退職日から14日以内が一般的な目安です。手続きをしないと、無保険の状態が続くことになります。無保険の状態で病院にかかると、医療費を全額負担することになるため、早めに手続きをすることが大切です。
軽減制度を知らない
国民健康保険には、所得が少ない場合に保険料が軽減される制度がある場合があります。軽減制度を知らずにいると、払わなくてもいい保険料を払うことになる場合もあります。住んでいる自治体の公式情報で、軽減制度を確認してほしいです。
保険料の支払いを忘れる
国民健康保険料は、普通徴収で自分で納付するのが一般的です。納付書が送られてきたら、納付期限を確認して支払う必要があります。納付を忘れると延滞金がかかる場合もあるため、注意したいです。口座振替にすることで、支払い忘れを防げます。
よくある質問
FIRE後の国民健康保険料はいくらかかるのか
自治体や所得、世帯構成で大きく変わります。独身で前年の所得が500万円程度なら、月3万〜3万5,000円程度になる目安があります。所得が減れば、翌年以降の保険料は下がっていくのが一般的な流れです。具体的な保険料は、住んでいる自治体の公式情報で確認してほしいです。
任意継続と国民健康保険はどちらがいいのか
一概には言えません。退職時の標準報酬月額が低い場合や、扶養家族が多い場合は、任意継続のほうが安くなる場合があります。逆に、所得が低い場合や、独身の場合は、国民健康保険のほうが安くなる場合があります。どちらを選ぶかは、保険料の試算を比べて決めることが大切です。
国民健康保険料はどうやって払うのか
普通徴収で自分で納付するのが一般的です。自治体から納付書が送られてくるため、納付期限を確認して支払います。口座振替やコンビニでの支払いができる場合もあります。支払い方法は、自治体で異なるため、公式情報を確認してほしいです。
FIRE後に健康保険に入らないとどうなるのか
無保険の状態になります。無保険の状態で病院にかかると、医療費を全額負担することになります。国民健康保険か任意継続のどちらかには、必ず入る必要があります。退職後は、早めに手続きをすることが大切です。
まとめ
FIRE後の国民健康保険料は、前年の所得をもとに計算されるため、FIRE直後は会社員時代の所得が高い分、保険料も高くなる場合があります。独身で前年の所得が500万円程度なら、月3万〜3万5,000円程度になる目安があります。任意継続は、退職後も元の健康保険に最長2年間入り続ける制度で、保険料は退職時の標準報酬月額をもとに計算されます。どちらが得かは、所得や家族構成、自治体で変わるため、保険料の試算を比べて決めることが大切です。FIRE後に所得が減れば、翌年以降の保険料は下がっていくのが一般的な流れです。手続きの期限を守り、軽減制度も確認したうえで、無理のない資金計画を立ててほしいです。まずは住んでいる自治体の窓口や、元の健康保険組合に問い合わせて、保険料の目安を確認することから始めてみましょう。
あわせて読みたい
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説
 FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。税金や社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。