- 早期退職すると厚生年金の加入期間が短くなり、将来の年金は少なくなる目安です。
- 国民年金の満額は月6万円台後半が目安で、40年間加入することが条件です。
- 年金は60歳までの任意加入、付加年金、繰下げ受給などで増やせる可能性があります。
FIREを目指す30〜40代の会社員が、資産額の次に気にするのが年金です。月15万円で生活するなら4,500万円、月20万円なら6,000万円が4%ルール上の目安になるが、その計算には年金が入っていません。40歳で退職すれば、厚生年金に加入する期間は20年ほど短くなり、将来もらえる年金も少なくなります。そのため、年金がいくら減るのか、どうすれば増やせるのかを先に知っておくことが大切です。
本記事では、FIREで年金はいくらもらえるのか、早期退職で年金が減る理由、金額の目安、そして年金を増やす方法を解説します。数字はすべて目安・仮定で、所得や加入期間、制度改正で変わります。最新の制度は日本年金機構の公式情報を確認してほしいです。
年金の基本:国民年金と厚生年金の2階建て
日本の公的年金は、国民年金と厚生年金の2階建てになっています。会社員は両方に加入し、自営業者や無職の人は国民年金だけに加入するのが基本です。FIREで会社を辞めると、厚生年金の加入は終わり、国民年金の第1号被保険者になります。この切り替えを理解することが、年金を見積もる第一歩です。
国民年金:40年加入で満額が目安
国民年金は、20歳から60歳までの40年間、保険料を納めることで満額を受け取れる仕組みです。満額は月6万円台後半が目安で、年額にすると80万円台前半になります。たとえば40年間納めた場合と、30年間だけ納めた場合では、受け取れる額は4分の3程度になる計算です。加入期間が短いほど、年金額は少なくなります。
会社員時代は、厚生年金保険料の中に国民年金の保険料が含まれていました。退職後は自分で国民年金保険料を納める必要があります。保険料を納めなければ、将来の年金額はその分だけ減ります。未納のまま放置すると、年金額が減るだけでなく、障害年金や遺族年金の受給資格にも影響する場合があるため注意したいです。
厚生年金:報酬と加入期間で決まる
厚生年金は、給与や賞与の額と加入期間に応じて年金額が決まります。給与が高い人ほど、長く加入した人ほど、年金額は多くなる目安です。会社員として20年働いた人と40年働いた人では、厚生年金の額に大きな差が出ます。早期退職は、この加入期間を短くするため、年金額を押し下げる要因になります。
厚生年金の受給額は、平均標準報酬月額や加入月数などをもとに計算されます。正確な金額は人によって異なり、日本年金機構のねんきん定期便やねんきんネットで確認するのが確実です。本記事の金額はあくまで目安として読み、自分の加入記録を確認してほしいです。
FIREで年金が減る理由:3つの要因
厚生年金の加入期間が短くなる
最も大きな要因が、厚生年金の加入期間が短くなることです。60歳まで会社員を続けた場合と、40歳で退職した場合では、加入期間に20年の差があります。厚生年金は加入期間が長いほど年金額が増えるため、20年分の上乗せがなくなる影響は大きいです。たとえば、年収500万円で働いた期間が20年と40年では、厚生年金の年額に数十万円の差が出ることもある目安です。
国民年金の未納・免除が増えやすい
退職後、国民年金保険料の負担を重く感じて、未納や免除を繰り返すと、将来の年金額はさらに減ります。免除を受けた期間は、年金額の計算で一部だけ反映されるため、満額には届きません。収入が少ない時期に免除を受けること自体は制度として認められているが、年金額が減ることは理解しておきたいです。免除を受けた保険料は、10年以内であれば追納できる場合があります。追納すれば年金額を増やせる可能性があるため、収入が回復したときに検討したいです。
退職後の収入が年金に反映されにくい
会社を辞めた後、副業やアルバイトで収入を得ても、厚生年金に加入していなければ、その収入は厚生年金の年金額に反映されません。国民年金だけでは、報酬に比例する上乗せがないため、退職後にいくら稼いでも、公的年金の額は大きく増えません。副業収入はFIREの生活費や資産形成には役立つが、年金そのものを増やす効果は限定的だと考えておきたいです。
FIREで年金はいくらもらえるか:モデルケースの目安
モデルケースの前提
ここでは、仮定のシミュレーションとして、次の2つのモデルケースで年金額の目安を考えます。金額は目安・仮定で、実際の年金額は加入記録や報酬、制度改正で変わります。
| 項目 | Aさん:40歳で退職 | Bさん:60歳まで勤務 |
|---|---|---|
| 会社員としての加入期間 | 18年(22歳〜40歳) | 38年(22歳〜60歳) |
| 国民年金の加入期間 | 40年(任意加入で継続と仮定) | 40年 |
| 年収の目安 | 550万円 | 550万円 |
| 老齢基礎年金の目安 | 月6万円台後半 | 月6万円台後半 |
| 老齢厚生年金の目安 | 月5万円台 | 月10万円台 |
| 合計の目安 | 月12万円前後 | 月17万円前後 |
上記の表は、厚生年金の額を報酬と加入期間から大まかに見積もった目安です。Aさんは厚生年金の加入期間が18年と短いため、厚生年金の額はBさんの半分程度になります。国民年金を40年納めたと仮定すれば、老齢基礎年金は両者とも満額に近い月6万円台後半になります。合計すると、Aさんは月12万円前後、Bさんは月17万円前後が目安になります。
この差は、月5万円、年60万円に相当します。4%ルールで考えると、年60万円の収入は1,500万円の資産に相当する計算です。つまり、早期退職による年金の減少は、資産計画でいえば1,500万円分の差に匹敵する可能性があります。そのため、年金が減ることを前提に、資産を多めに用意するか、年金を増やす方法を考える必要があります。
生活費別の年金カバー率
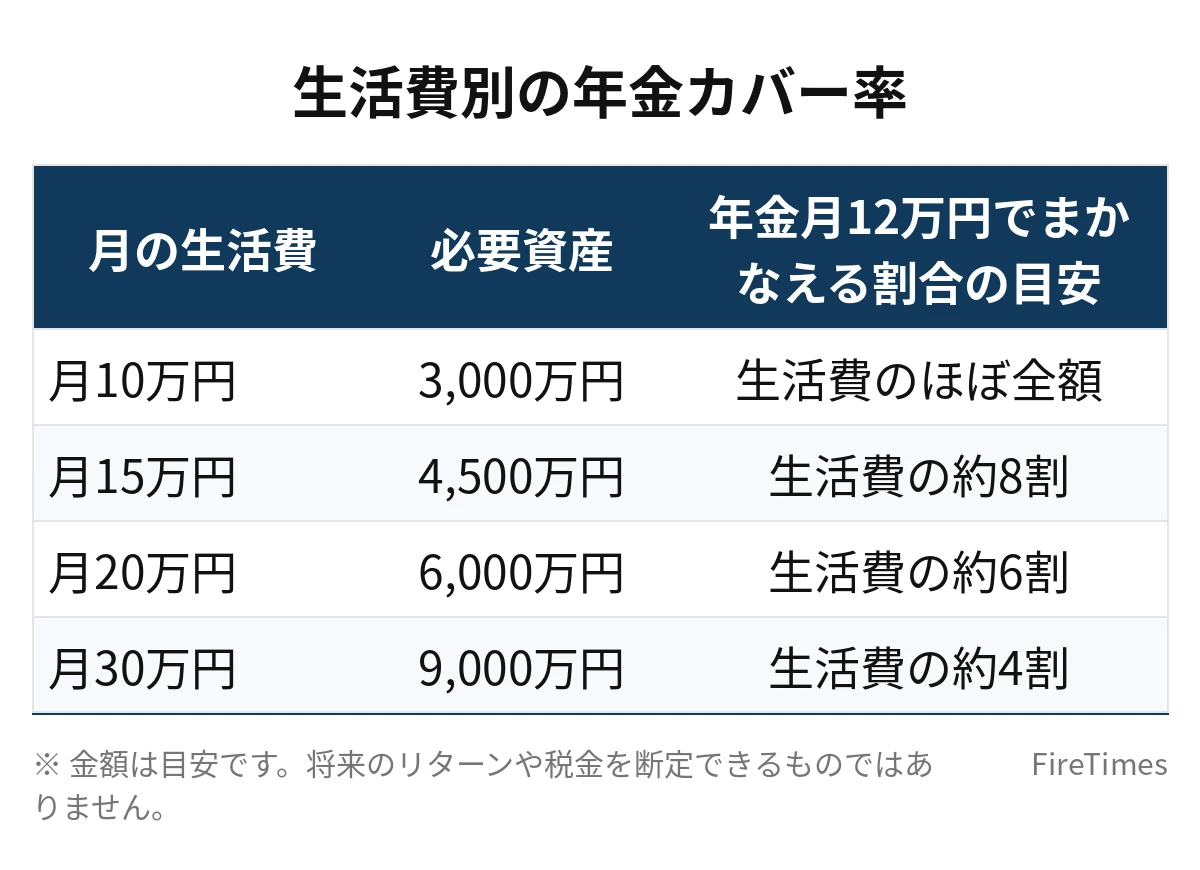
年金が生活費のどれくらいをまかなうかを、生活費別に見てみましょう。Aさんの年金月12万円前後を前提にした目安です。
| 月の生活費 | 必要資産の目安(25倍) | 年金月12万円でまかなえる割合の目安 |
|---|---|---|
| 月10万円 | 3,000万円 | 生活費のほぼ全額 |
| 月15万円 | 4,500万円 | 生活費の約8割 |
| 月20万円 | 6,000万円 | 生活費の約6割 |
| 月30万円 | 9,000万円 | 生活費の約4割 |
月10万円の生活なら、年金だけでほぼまかなえる可能性があります。月15万円の生活なら、年金で月12万円、残りの月3万円を資産の取り崩しでまかなうイメージです。月3万円の不足は、年36万円に相当し、4%ルールでは900万円の資産でまかなえる計算になります。つまり、年金があることで、65歳以降に必要な資産は大きく減ります。ただし、年金を受け取れるのは原則65歳からで、40歳で退職してから65歳までの25年間は、年金なしで生活しなければなりません。この期間の生活費を資産と副業収入でまかなう計画が、FIREの核心です。
年金を増やす方法:5つの選択肢
60歳まで国民年金に任意加入する
会社員を辞めた後も、60歳まで国民年金保険料を納め続ければ、老齢基礎年金を満額に近づけられます。20歳から60歳までの40年間、保険料を納めることが満額の条件だからです。退職後に保険料を納めない期間が長くなると、その分だけ年金額が減ります。保険料の負担は月1万円台後半が目安で、年間にすると20万円前後の支出になります。FIRE後の生活費に、この保険料をあらかじめ組み込んでおくことが大切です。
付加年金を活用する
国民年金の第1号被保険者は、月400円の付加保険料を納めることで、将来の年金額を増やせる場合があります。付加年金は、納めた月数×200円が年額に上乗せされる仕組みです。たとえば10年間(120カ月)納めれば、年2万4,000円の上乗せになる目安です。月400円の負担で、年2万4,000円の増加は、長く受け取るほど効果が大きくなります。ただし、付加年金は国民年金基金に加入している場合などは利用できません。制度の詳細は日本年金機構で確認してほしいです。
繰下げ受給を検討する
老齢年金は、原則65歳から受け取れるが、受給開始を遅らせる繰下げ受給を選ぶと、年金額が増えます。繰下げは1カ月遅らせるごとに0.7%増え、75歳まで遅らせると最大で84%増える目安です。たとえば月12万円の年金が、繰下げで月15万円以上になる可能性もあります。ただし、受給開始が遅れる分、その間の生活費は資産でまかなう必要があります。健康状態や資産の余裕を考えて、無理のない範囲で検討したいです。逆に、60歳から受け取る繰上げ受給は、1カ月早めるごとに0.4%減るため、年金額は少なくなります。
iDeCoやNISAで老後の資産を上乗せする
公的年金だけでは生活費をまかないきれない場合、iDeCoやNISAなどの制度を使って、自分で老後の資産を積み立てる方法もあります。iDeCoは掛金が所得控除の対象になる場合があり、NISAは運用益が非課税になる場合があります。ただし、制度の詳細や税制は改正されることがあり、運用には元本割れのリスクもあります。特定の商品を推奨するものではなく、あくまで選択肢の一つとして理解してほしいです。FIREの資産計画とあわせて、無理のない範囲で検討するのが現実的です。
厚生年金に加入できる働き方を選ぶ
退職後に、厚生年金に加入できる条件で働くことも、年金を増やす方法の一つです。たとえば、週の労働時間や月収などの条件を満たす短時間勤務では、厚生年金に加入できる場合があります。バリスタFIREやサイドFIREのように、退職後も働き続ける場合は、厚生年金の加入条件を確認しておくとよいです。加入できれば、その期間の報酬が厚生年金の年金額に反映されます。ただし、加入条件や収入の見込みは雇用形態で変わるため、就職先や制度の詳細を確認してほしいです。
年金とFIREの資産計画をどう組み立てるか
65歳までと65歳以降で分けて考える
FIREの資産計画では、65歳までと65歳以降で分けて考えることが大切です。65歳までは年金を受け取れないため、生活費をすべて資産の取り崩しや副業収入でまかなう必要があります。月15万円の生活なら、40歳から65歳までの25年間で、生活費は4,500万円に相当します。65歳以降は年金を受け取れるため、資産の取り崩しは少なくて済みます。Aさんの年金月12万円前後なら、月15万円の生活費のうち月3万円だけを資産でまかなえばよい計算になります。月3万円の不足は、年36万円、4%ルールでは900万円の資産でまかなえる目安です。
つまり、65歳までの25年間に4,500万円、65歳以降に900万円を想定すると、合計で5,400万円が必要になる計算です。ただし、これは年金を受け取る前の生活費と、受け取った後の不足分を単純に足し合わせたもので、運用益や物価上昇を考慮していません。あくまで目安として、65歳までと65歳以降で分けて考えることの大切さを理解してほしいです。
年金が減る分を資産で補う考え方
早期退職で年金が減る分は、資産で補う必要があります。AさんとBさんの年金の差は月5万円、年60万円で、4%ルールでは1,500万円の資産に相当します。40歳で退職する場合は、60歳まで働く場合と比べて、1,500万円多く資産を用意する必要がある計算です。ただし、これは年金の差だけを見た計算で、退職後に働く収入や生活費の違いは考慮していません。
年金が減る分を資産で補うか、年金を増やす方法を取るかは、人によって異なります。60歳まで国民年金に任意加入すれば、老齢基礎年金を満額に近づけられます。繰下げ受給を選べば、年金額を増やせます。iDeCoやNISAで老後の資産を積み立てる方法もあります。どの方法を選ぶかは、資産の余裕や健康状態、働き方の希望を考えて決めることが大切です。
年金について確認するチェックリスト
FIREを考える前に、自分の年金について次の項目を確認しておきましょう。
- ねんきん定期便やねんきんネットで、自分の加入記録と年金見込額を確認しています
- 国民年金の加入期間と、未納や免除の期間を把握しています
- 厚生年金の加入期間と、平均標準報酬月額の目安を把握しています
- 退職後の国民年金保険料の負担を、生活費に組み込んでいます
- 60歳までの任意加入や付加年金、繰下げ受給の選択肢を理解しています
- 65歳までの生活費と、65歳以降の年金・資産のバランスを試算しています
- 年金の見込額は目安であり、制度改正で変わることを理解しています
よくある質問
FIREすると年金はもらえなくなるのか
もらえなくなるわけではありません。国民年金に加入し続ければ、老齢基礎年金を受け取れます。厚生年金も、会社員として加入した期間に応じた額を受け取れます。ただし、早期退職すると厚生年金の加入期間が短くなるため、60歳まで働いた場合と比べると年金額は少なくなります。
年金はいつからもらえるのか
原則として65歳から受け取れます。60歳から受け取る繰上げ受給や、66歳以降に遅らせる繰下げ受給も選べます。繰上げは年金額が減り、繰下げは年金額が増えます。受給開始の年齢は、資産の余裕や健康状態を考えて決めることが大切です。
国民年金を払わないとどうなるのか
未納の期間があると、その分だけ将来の年金額が減ります。未納のまま放置すると、障害年金や遺族年金の受給資格にも影響する場合があります。保険料を納めるのが難しい場合は、免除や納付猶予の制度があります。免除を受けた保険料は、10年以内であれば追納できる場合があります。
iDeCoとNISAはどちらがいいのか
目的や所得、年齢で異なります。iDeCoは掛金が所得控除の対象になる場合があり、NISAは運用益が非課税になる場合があります。どちらも老後の資産形成に役立つ制度ですが、制度の詳細や税制は改正されることがあります。特定の商品を推奨するものではなく、公式情報を確認したうえで、自分に合った方法を選んでほしいです。
年金の見込額はどこで確認できるのか
ねんきん定期便やねんきんネットで確認できます。ねんきん定期便は毎年誕生月に送られてくるもので、ねんきんネットは日本年金機構のオンラインサービスです。自分の加入記録や年金見込額を確認し、FIREの資産計画に組み込むことが大切です。
まとめ
FIREで年金が減るのは、厚生年金の加入期間が短くなることが主な理由です。40歳で退職した会社員の老齢年金は、月12万円前後になる目安があり、60歳まで働いた場合の月17万円前後と比べると、月5万円ほどの差が出ます。この差は4%ルールで1,500万円の資産に相当するため、年金が減ることを前提に資産計画を立てることが大切です。国民年金を60歳まで納め続け、付加年金や繰下げ受給、iDeCoやNISAを活用することで、年金を増やせる可能性があります。まずはねんきん定期便やねんきんネットで自分の年金見込額を確認し、65歳までと65歳以降で分けて資産計画を立てることから始めてみましょう。
あわせて読みたい
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイド
 FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】FIRE後の資産運用はどうする?4%ルールと取り崩し戦略の基本
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。税金や社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。