- 固定費削減の中心は家賃で、見直しを合わせると月3万円の削減が目安になる。
- 固定費を月3万円削減できれば手取り月30万円の人の貯蓄率は10ポイント上がる。
- 削減したお金は貯蓄に回すルールにすることでFIREへの到達時期が早まる。
「節約しているつもりなのに、お金がたまらない」。そんな悩みを持つ30〜40代の会社員に、まず見直してほしいのが固定費です。固定費とは、毎月ほぼ決まった金額で出ていくお金のことで、家賃・通信費・保険・サブスクリプションなどがあたります。固定費は一度見直せば効果が毎月続くため、食費を削るよりもストレスが少なく、長続きしやすくなります。
固定費削減とは何か
固定費と変動費の違い
固定費とは、毎月ほぼ決まった金額で出ていくお金のことです。家賃、通信費、保険料、サブスクリプションの料金、駐車場代などがあたります。変動費とは、食費や娯楽費、交際費のように、月によって金額が変わるお金のことです。
固定費と変動費では、節約のやり方が異なります。変動費の節約は、毎月の意思の力が必要です。食費を削ろうと思っても、疲れている日は外食が増えてしまいます。一方で、固定費は一度見直せば、その後は意識しなくても削減効果が続きます。固定費の削減は、意思の力に頼らない節約です。
なぜ固定費から見直すのか
固定費から見直す理由は、効果が大きく、長続きしやすいからです。家賃を月1万5,000円下げられれば、年間18万円の削減になります。通信費を月5,000円下げられれば、年間6万円の削減です。固定費の削減は、毎月の支出を根本から変えるため、貯蓄率を上げる最も確実な方法です。
固定費削減の始め方:3つのステップ
ステップ1:支出を把握します
固定費削減の第一歩は、現在の支出を把握することです。家賃、通信費、保険料、サブスクリプションの料金を書き出し、毎月いくら出ているのかを確認します。通帳やクレジットカードの明細を見れば、固定費の全体像が分かります。支出を把握できれば、どの項目から見直すべきかが見えてきます。
ステップ2:優先順位を決めます
支出を把握したら、削減額の大きい項目から優先順位を決めます。家賃が最も大きく、次に通信費や保険が続きます。削減額が大きく、見直しやすい項目から取り組むことで、早い段階で効果を実感できます。優先順位を決めておくことで、見直しが途中で止まりにくくなります。
ステップ3:一つずつ実行します
優先順位が決まったら、一つずつ実行します。家賃の見直し、通信費の乗り換え、保険の整理、サブスクリプションの解約を、1か月に1つずつ進めるイメージです。一度にすべてを変えようとすると、手間が大きくなり、途中で止めてしまうことがあります。一つずつ確実に進めることが、固定費削減を成功させるコツです。見直しが終わったら、削減できた金額を確認し、その分を自動積立に回す設定をします。
家賃の見直し:月1万5,000円の削減を目指します
家賃は固定費の中で最も大きい項目です
家賃は、固定費の中で最も大きな割合を占めます。独身で月15万円の生活を送る人の場合、家賃は5万5,000円で全体の約37%を占めます。家賃を下げることができれば、固定費削減の効果は一気に大きくなります。
家賃を下げる方法
家賃を下げる方法には、いくつかの選択肢があります。一つは、家賃の安い部屋へ引っ越すことです。職場から少し離れた場所や、築年数の古い物件を選ぶことで、家賃を月1万5,000円程度下げられる場合があります。もう一つは、現在の部屋の家賃交渉です。長く住んでいる場合や、周辺の相場が下がっている場合は、家賃の値下げ交渉ができることもあります。
引っ越しには、敷金・礼金や引っ越し費用などの初期費用がかかります。家賃を月1万5,000円下げても、初期費用が30万円かかる場合、元を取るには20か月かかります。初期費用と削減額を比べて、引っ越しが得になるかどうかを判断することが大切です。
家賃交渉の進め方
引っ越しをせずに家賃を下げる方法として、家賃交渉があります。周辺の同じような条件の部屋の家賃相場を調べ、現在の家賃が相場より高い場合は、管理会社や大家さんに相談します。長く住み続ける意思を伝えることで、交渉が進みやすくなる場合があります。家賃交渉は必ず成功するものではありませんが、相談すること自体に費用はかかりません。更新のタイミングに合わせて相談すると、話が進みやすくなります。
家賃の目安
家賃の目安は、手取りの3割程度とされています。手取り月30万円の人なら、家賃は月9万円が目安ですが、FIREを目指すなら月5万〜6万円程度に抑えることが理想です。家賃を抑えることで、毎月の貯蓄額を大きく確保できます。
通信費の見直し:月5,000円の削減を目指します
格安SIMへの乗り換えが効果的です
通信費の見直しで最も効果的なのが、格安SIMへの乗り換えです。大手キャリアから格安SIMに乗り換えると、月5,000円程度の削減になる場合があります。スマートフォンの使い方によっては、月3,000円台のプランで十分な場合もあります。
インターネット回線の見直し
自宅のインターネット回線も、見直しの対象です。スマートフォンとインターネット回線を同じ会社にまとめると、割引が受けられる場合があります。使っていないオプションがついていないか、契約内容を確認することから始めます。
通信費の見直しは生活の質を下げにくい項目です
通信費の見直しは、生活の質を大きく下げずにできる節約です。通信速度やデータ容量に不満がなければ、格安SIMでも十分に使えます。まずは、現在の通信費の内訳を確認し、使っていないオプションがないかをチェックすることから始めましょう。
保険の見直し:月5,000円の削減を目指します
必要な保障と重複している保障を整理します
保険の見直しは、必要な保障と重複している保障を整理することから始めます。会社員の場合は、健康保険や厚生年金などの公的な保障があります。病気やケガで働けなくなったときには、健康保険の傷病手当金や、高額療養費制度が使えます。公的な保障を理解したうえで、民間の保険は最小限に絞ることが大切です。
保険料の目安
保険料の目安は、手取りの5%程度とされています。手取り月30万円の人なら、月1万5,000円が目安です。ただし、FIREを目指す場合は、さらに抑えることを検討します。医療保険やがん保険は、必要な保障だけに絞り、月1万円程度に収めることが一つの目安です。
保険の見直しは保障内容を確認しながら進めます
保険の見直しでは、保障内容を確認しながら進めることが大切です。保障を削りすぎると、万が一のときに困ることになります。保険料を下げることだけを目的にするのではなく、必要な保障を残したうえで、重複している保障を整理する考え方が大切です。
サブスクリプションの見直し:月3,000円の削減を目指します
使っていないサービスを解約します
動画配信や音楽配信、アプリの課金などのサブスクリプションは、一つひとつは小さくても、合計すると月数千円になることがあります。まずは、契約しているサービスをすべて書き出し、使っているかどうかを確認します。使っていないサービスは解約し、本当に使うものだけに絞ります。
サブスクリプションの見直しのコツ
サブスクリプションの見直しは、3か月に1回は確認する習慣をつけると効果的です。無料期間が終わって有料になったサービスや、使う頻度が減ったサービスがないかを定期的にチェックします。月3,000円の削減でも、年間3万6,000円の削減になります。
その他の固定費の見直し:月2,000円の削減を目指します
駐車場代や会費を見直します
駐車場代や、使っていないジムの会費、習い事の月謝なども固定費です。車を持たずにカーシェアを利用する方法や、ジムを解約して自宅で運動する方法も検討できます。その他の固定費を月2,000円削減できれば、固定費削減の合計は月3万円になります。
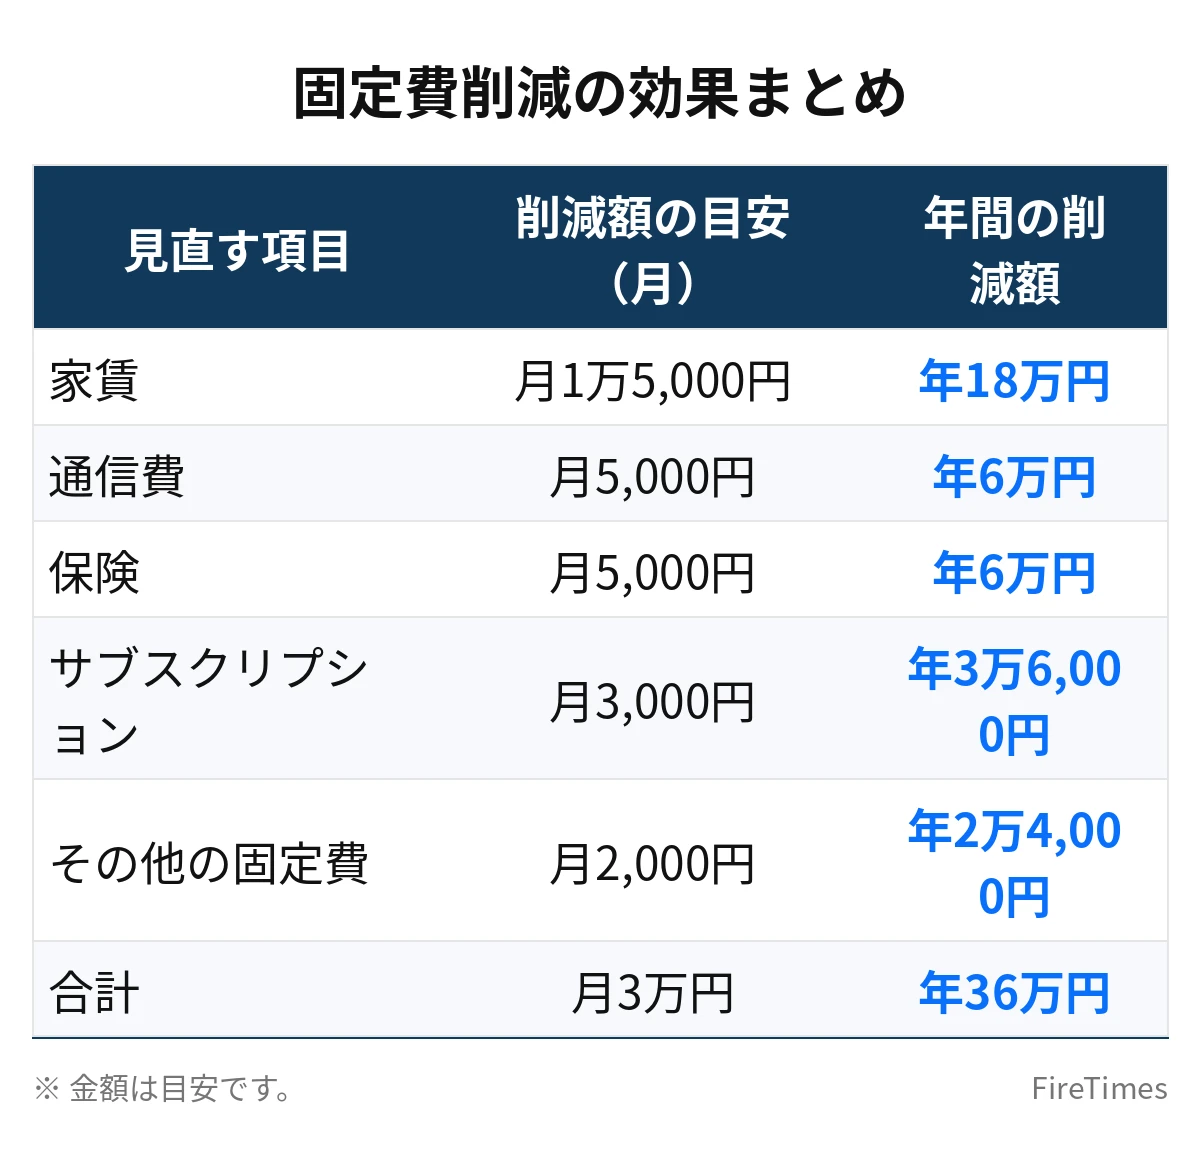
固定費削減の効果まとめ
| 見直す項目 | 削減額の目安(月) | 年間の削減額 |
|---|---|---|
| 家賃 | 月1万5,000円 | 年18万円 |
| 通信費 | 月5,000円 | 年6万円 |
| 保険 | 月5,000円 | 年6万円 |
| サブスクリプション | 月3,000円 | 年3万6,000円 |
| その他の固定費 | 月2,000円 | 年2万4,000円 |
| 合計 | 月3万円 | 年36万円 |
固定費を月3万円削減できれば、年間36万円の削減になります。手取り月30万円の人の貯蓄率は、10ポイント上がります。貯蓄率30%の人が40%になる計算です。
削減した月3万円をどう使うか
貯蓄に回すルールにします
固定費を削減したら、その分を貯蓄に回すルールにすることが大切です。削減したお金をそのままにしておくと、ほかの支出に使ってしまい、貯蓄率は上がりません。給料が入ったら、削減分を自動的に積立口座へ移す仕組みを作ります。
貯蓄率への影響
手取り月30万円の人が、固定費を月3万円削減して貯蓄に回すと、毎月の貯蓄額は月9万円から月12万円に増えます。貯蓄率は30%から40%に上がります。4,500万円への到達年数は、約27年から約22年へ、約5年短くなります(年利3%の仮定)。固定費削減の効果は、到達時期に直接あらわれます。
モデルケース:35歳・手取り月30万円の人が月3万円削減した場合
ここからは仮定のシミュレーションです。35歳・手取り月30万円・独身の会社員を想定します。現在の生活費は月21万円で、毎月の貯蓄額は月9万円、貯蓄率は30%です。目標の4,500万円への到達年数は約27年です(年利3%の仮定)。
この人が固定費を月3万円削減し、その分を貯蓄に回すと、毎月の貯蓄額は月12万円になり、貯蓄率は40%に上がります。4,500万円への到達年数は約22年へ、約5年短くなります。削減した月3万円を投資に回し続けることで、年間36万円の積立額の増加が、到達時期を大きく早めます。
固定費削減でよくある質問
Q1. 家賃を下げるために引っ越すのは、得になりますか。
初期費用と削減額を比べて判断します。家賃を月1万5,000円下げても、初期費用が30万円かかる場合、元を取るには20か月かかります。長く住む予定があるなら、引っ越しは得になる場合が多いでしょう。
Q2. 保険を見直すとき、何に気をつければいいですか。
保障内容を確認しながら進めることが大切です。公的な保障を理解したうえで、重複している保障を整理します。保障を削りすぎないように、必要な保障は残すようにします。
Q3. 固定費削減は、一度で終わりますか。
固定費は、一度見直した後も、年に1回は確認することが大切です。通信費のプランや保険の内容は、定期的に見直すことで、さらに削減できる場合があります。
Q4. 固定費削減で浮いたお金は、どう使うのがいいですか。
貯蓄に回すことがおすすめです。削減した分を自動的に積立口座へ移す仕組みを作ると、貯蓄率が安定します。まずは、削減額をそのまま毎月の積立額に加えるルールにしてみてください。削減したお金をそのままにしておくと、ほかの支出に使ってしまうことがあります。自動的に積立口座へ移す仕組みを作ることが大切です。
まとめ
固定費削減の中心は家賃で、家賃・通信費・保険・サブスクリプションの見直しを合わせると、月3万円の削減が目安です。家賃を月1万5,000円、通信費を月5,000円、保険を月5,000円、サブスクリプションを月3,000円、その他の固定費を月2,000円削減すると、合計で月3万円、年間36万円の削減になります。
固定費を月3万円削減できれば、手取り月30万円の人の貯蓄率は10ポイント上がります。削減したお金は貯蓄に回すルールにし、自動積立の仕組みを作ることで、FIREへの到達時期を早めることができます。まずは、自分の固定費の内訳を確認し、見直せる項目から始めてみてください。
あわせて読みたい
 貯蓄率50%・60%にする方法|固定費から変える順番と達成年数の変化
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 FIREの生活費・月15万円の内訳|独身・夫婦の家計簿と節約のコツ
 サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップFIREの通信費削減|格安SIMと光回線で月5,000円浮かせる方法FIREの保険見直し|生命保険・医療保険の必要性を年代別に徹底解説
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。