- 貯蓄率50%・60%は食費を削る前に家賃・通信費・保険など固定費から見直す。
- 手取り月35万円で貯蓄率30%から50%に上げると4500万円まで約24年から約17年。
- 貯蓄率を上げる近道は支出削減だけでなく副業や昇給で手取りを増やす方法のこと。
「貯蓄率50%という数字を見て、自分には難しいと感じる30〜40代の会社員は多いでしょう。たしかに、手取りの半分以上を貯蓄に回すのは簡単ではありません。ただ、貯蓄率50%・60%は、無理な節約だけで達成するものではありません。固定費から順番に見直し、収入を上げる工夫を組み合わせれば、現実的な目標になります。
貯蓄率50%・60%とはどれくらいか
貯蓄率50%とは、手取りの半分を貯蓄に回すことです。手取り月30万円なら月15万円、手取り月35万円なら月17万5,000円を貯蓄に回します。貯蓄率60%なら、手取り月30万円で月18万円、手取り月35万円で月21万円を貯蓄に回します。
貯蓄率50%の生活は、月15万円の生活とほぼ同じ水準です。手取り月30万円の人が月15万円で生活すれば、貯蓄率は50%になります。つまり、貯蓄率50%とは「月15万円の生活を送ること」と言い換えることができます。特別な節約術ではなく、生活費の水準を決めることが出発点です。
貯蓄率50%・60%でFIRE達成年数はどう変わるか
目標4,500万円(月15万円の生活)の場合
ここからの試算は、すべて仮定のシミュレーションです。毎月の積立額を一定とし、年利3%で運用できると仮定して計算しています。将来のリターンを断定できるものではないため、数字はあくまで目安として読んでください。
| 手取り(月) | 貯蓄率 | 毎月の貯蓄額 | 4,500万円への到達年数(年利3%の仮定) |
|---|---|---|---|
| 月30万円 | 20% | 月6万円 | 約35年 |
| 月30万円 | 30% | 月9万円 | 約27年 |
| 月30万円 | 40% | 月12万円 | 約22年 |
| 月30万円 | 50% | 月15万円 | 約19年 |
| 月30万円 | 60% | 月18万円 | 約16年 |
| 月35万円 | 30% | 月10万5,000円 | 約24年 |
| 月35万円 | 40% | 月14万円 | 約20年 |
| 月35万円 | 50% | 月17万5,000円 | 約17年 |
| 月35万円 | 60% | 月21万円 | 約14年 |
手取り月35万円の人が貯蓄率30%から50%に上げると、到達年数は約24年から約17年へ、約7年短くなります。貯蓄率60%まで上げれば、約14年まで短くなります。手取り月30万円の人が貯蓄率30%から50%に上げると、約27年から約19年へ、約8年短くなります。
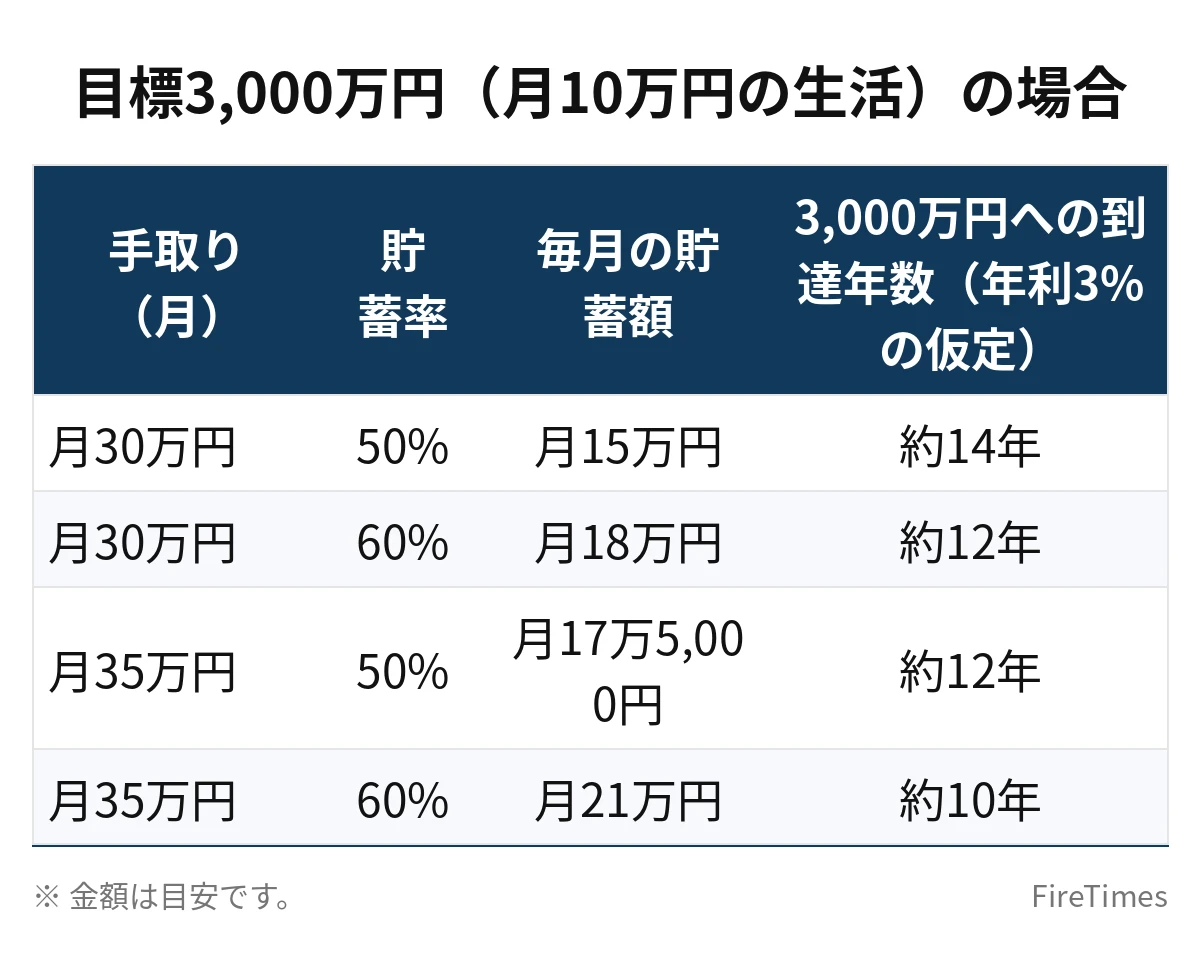
目標3,000万円(月10万円の生活)の場合
副業収入がある場合や、月10万円の生活でリタイアする場合は、目標資産額は3,000万円になります。目標が小さくなれば、到達年数はさらに短くなります。
| 手取り(月) | 貯蓄率 | 毎月の貯蓄額 | 3,000万円への到達年数(年利3%の仮定) |
|---|---|---|---|
| 月30万円 | 50% | 月15万円 | 約14年 |
| 月30万円 | 60% | 月18万円 | 約12年 |
| 月35万円 | 50% | 月17万5,000円 | 約12年 |
| 月35万円 | 60% | 月21万円 | 約10年 |
手取り月35万円・貯蓄率60%の人が月10万円の生活を目指す場合、3,000万円への到達年数は約10年になります。貯蓄率を上げることと、生活費を抑えて目標を下げることを組み合わせると、到達時期は大きく早まります。
固定費から変える順番
貯蓄率を上げるには、食費や娯楽費などの変動費を削る前に、固定費から見直すことが大切です。固定費は一度見直せば効果が毎月続くため、節約のストレスが少なく、長続きしやすくなります。
ステップ1:家賃を見直します
固定費の中で最も大きいのが家賃です。家賃を月2万円下げられれば、年間24万円の貯蓄が増えます。手取り月30万円の人なら、貯蓄率は約7ポイント上がります。家賃を下げる方法には、家賃の安い部屋への引っ越しや、家賃交渉、職場に近い場所への住み替えがあります。引っ越しには初期費用がかかるため、家賃の下げ幅と初期費用を比べて判断することが大切です。
ステップ2:通信費を見直します
通信費は、格安SIMへの乗り換えや、不要なオプションの解約で下げられます。大手キャリアから格安SIMに乗り換えると、月5,000円程度の削減になる場合があります。インターネット回線とスマートフォンをセットで見直すと、さらに削減できる場合もあります。通信費は生活の質を大きく下げずに見直せる項目です。
ステップ3:保険を見直します
保険は、必要な保障と重複している保障を整理することから始めます。会社員の場合は、健康保険や厚生年金などの公的な保障があるため、民間の保険は最小限でかまわない場合があります。保険料を月5,000円下げられれば、年間6万円の貯蓄が増えます。保険の見直しは、保障内容を確認しながら進めることが大切です。
ステップ4:サブスクリプションを整理します
動画配信や音楽配信、アプリの課金などのサブスクリプションは、一つひとつは小さくても、合計すると月数千円になることがあります。使っていないサービスを解約し、本当に使うものだけに絞ります。月3,000円の削減でも、年間3万6,000円の貯蓄になります。
固定費削減の効果まとめ
| 見直す項目 | 削減額の目安(月) | 年間の削減額 |
|---|---|---|
| 家賃 | 月1万5,000円 | 年18万円 |
| 通信費 | 月5,000円 | 年6万円 |
| 保険 | 月5,000円 | 年6万円 |
| サブスクリプション | 月3,000円 | 年3万6,000円 |
| その他の固定費 | 月1,500円 | 年1万8,000円 |
| 合計 | 月3万円 | 年35万4,000円 |
固定費を月3万円削減できれば、手取り月30万円の人の貯蓄率は10ポイント上がります。貯蓄率30%の人が40%になる計算です。固定費の見直しは、貯蓄率を上げる最も確実な方法です。
変動費の見直し方
食費は「自炊の回数」から考えます
食費は、外食の回数を減らし、自炊の回数を増やすことで下げられます。ただし、食費を極端に削ると、健康や楽しみを損なうおそれがあります。外食を週2回から週1回に減らすなど、無理のない範囲で調整することが大切です。
娯楽費は「予算を決める」ことが大切です
娯楽費や交際費は、月あたりの予算を決めて、その範囲で楽しむ方法が長続きします。予算を決めずに削ろうとすると、反動で大きな支出が出ることがあります。月に使える金額を決め、その中で優先順位をつけることが、貯蓄率を保つコツです。
変動費の見直しは「小さく、長く」が原則です
変動費は、一度に大きく削るのではなく、小さく長く続けることが大切です。月5,000円の削減でも、年間6万円になります。固定費の削減と合わせれば、貯蓄率を10ポイント以上上げることも十分に可能です。
収入を上げることで貯蓄率を上げる方法
副業収入を貯蓄に回します
副業で月3万円の収入が増えれば、その分を貯蓄に回すことで、貯蓄率を上げられます。手取り月30万円の人が副業で月3万円を稼ぎ、その全額を貯蓄に回すと、貯蓄額は月9万円から月12万円に増えます。貯蓄率は30%から約36%に上がります。副業収入があると、リタイア後の必要資産額も下がります。副業で月5万円の収入を続けられるなら、必要資産額は1,500万円下がる計算です。
昇給分を生活費に回さないようにします
昇給で手取りが月2万円増えたとき、その2万円をそのまま貯蓄に回せば、貯蓄率は上がります。収入が上がっても生活水準を上げない習慣が、貯蓄率50%・60%への近道です。ボーナスが増えた場合も、増えた分を貯蓄に回すルールにしておくと、貯蓄率が安定します。
モデルケース:35歳・手取り月35万円の人が貯蓄率50%を目指す場合
ここからは仮定のシミュレーションです。35歳・手取り月35万円・独身の会社員を想定します。現在の生活費は月24万5,000円で、毎月の貯蓄額は月10万5,000円、貯蓄率は30%です。目標の4,500万円への到達年数は約24年です(年利3%の仮定)。
この人が貯蓄率50%を目指す場合、毎月の貯蓄額は月17万5,000円になり、生活費は月17万5,000円に抑える必要があります。削減する月7万円の内訳は、固定費の削減が月3万円、変動費の削減が月4万円です。固定費の削減は、家賃を月1万5,000円、通信費を月5,000円、保険を月5,000円、サブスクリプションを月3,000円、その他の固定費を月2,000円下げるイメージです。
変動費の削減は、外食の回数を週2回から週1回に減らし、娯楽費の予算を決めることで月4万円を削減するイメージです。生活費を月7万円下げるのは大きな変化ですが、固定費と変動費を分けて見直せば、無理のない範囲で進めることができます。固定費と変動費の削減を合わせれば、貯蓄率は30%から50%に上がり、4,500万円への到達年数は約24年から約17年へ、約7年短くなります(年利3%の仮定)。
貯蓄率50%・60%を続けるための注意点
無理な節約は長続きしません
貯蓄率50%・60%を目指すとき、最も避けたいのが無理な節約です。食費を極端に削ったり、交際費をゼロにしたりすると、ストレスがたまり、反動で大きな支出が出ることがあります。貯蓄率を上げるのは、生活の質を下げない範囲で進めることが大切です。
目標は段階的に上げます
貯蓄率は、いきなり50%・60%を目指すのではなく、段階的に上げることが大切です。まず30%を安定させ、次に40%、そして50%へと進みます。段階を踏むことで、自分の生活に合った貯蓄率の水準が見えてきます。急いで上げるのではなく、無理なく続けられる水準を確かめながら進むことが大切です。
生活の変化に合わせて見直します
結婚や引っ越し、子どもの誕生など、生活が変われば貯蓄率も変わります。貯蓄率は一度決めたら終わりではなく、年に1回は見直すことが大切です。生活の変化に合わせて、無理のない水準に調整することが、長く続けるコツです。
貯蓄率の見直しのタイミングを決めておきます
貯蓄率の見直しは、昇給やボーナスの時期、引っ越しのタイミングなど、生活の節目に合わせると進めやすくなります。収入が上がったときは、上がった分を貯蓄に回すルールにしておくと、貯蓄率が自然に上がります。見直しのタイミングをあらかじめ決めておくことで、貯蓄率の管理が習慣になります。
貯蓄率50%・60%でよくある質問
Q1. 貯蓄率50%は普通の会社員でも可能ですか。
収入と生活費のバランスによります。手取り月30万円の人が月15万円の生活を送れば、貯蓄率は50%になります。家賃や固定費の見直しで、月15万円の生活は十分に可能な水準です。
Q2. 貯蓄率60%を目指すなら、何から始めればいいですか。
まず固定費の見直しから始めます。家賃・通信費・保険・サブスクリプションを順番に見直し、月3万円の削減を目指します。次に、副業や昇給で収入を上げることを組み合わせます。
Q3. 貯蓄率を上げすぎると、生活が苦しくなりませんか。
貯蓄率を上げる目的は、FIREを早めることです。生活の質を大きく下げてまで貯蓄率を上げるのは本末転倒です。貯蓄率40%で無理なく続けられるなら、40%を長く続けるほうが、50%を短期間でやめるよりも効果的です。
まとめ
貯蓄率50%・60%は、食費を削る前に家賃・通信費・保険・サブスクリプションといった固定費から見直すことで近づけます。固定費を月3万円削減できれば、手取り月30万円の人の貯蓄率は10ポイント上がります。
手取り月35万円の人が貯蓄率30%から50%に上げると、4,500万円への到達年数は約24年から約17年へ、約7年短くなります(年利3%の仮定)。副業や昇給で収入を上げることも、貯蓄率を上げる有効な方法です。無理のない水準から段階的に上げ、長く続けることを意識してみてください。まずは、自分の手取りと生活費を確認し、固定費から見直せる項目を探してみてください。
あわせて読みたい
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 FIREの生活費・月15万円の内訳|独身・夫婦の家計簿と節約のコツ
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。