- 資産5000万円で月15万円の生活は年180万円の取り崩しで取り崩し率は年3.6%。
- 月15万円の内訳は家賃7万円、食費4万円、光熱費1.2万円、通信費0.8万円。
- 生活費を月12万円に抑えれば取り崩し率は年2.9%まで下がり資産が長持ちする。
資産5,000万円でFIREした40代独身の暮らしは、どのようなものになるのでしょうか。月15万円の生活費で暮らし、資産を取り崩しながら自由な時間を楽しむ。そんな暮らしの具体像が分かれば、FIRE後の生活をイメージしやすくなります。
この記事で紹介するのは、実在の人物の体験談ではありません。すべて仮定のモデルケースです。45歳・独身・資産5,000万円という条件を設定し、その条件でFIREをした場合の家計簿や1日のスケジュール、ポートフォリオをシミュレーションしたものです。数字はすべて「目安」「仮定」として読んでください。将来のリターンや税額は断定できるものではないため、ここでの試算はあくまでひとつの例です。
朝の光の中で家計簿を開く様子をイメージしています。
モデルケースの前提
まず、この記事のモデルケースの前提を整理します。モデルケースの人物は、45歳・独身の会社員を想定します。資産は5,000万円で、月の生活費は15万円です。リタイア後は働かず、資産の取り崩しだけで暮らす設計です。副業収入はないものとします。
4%ルールでは、年間生活費の25倍が必要資産額の目安になります。月15万円の生活なら、年間生活費は180万円で、必要資産額の目安は4,500万円です。資産5,000万円は、その目安を500万円上回ります。取り崩し額は年180万円で、資産5,000万円に対する取り崩し率は年3.6%です。4%ルールの目安の年4.0%を下回るため、資産が長持ちしやすい設計です。
45歳でリタイアする場合、リタイア後の期間は40年以上に及ぶ可能性があります。取り崩し率が年3.6%であれば、運用益がなくても単純計算で約27年分の生活費をまかなえます。運用益があれば、さらに長く持つ可能性があります。ただし、将来のリターンは断定できないため、あくまで目安として読んでください。インフレで物価が上がることも想定し、生活費の見直しができる余裕を持っておくことが大切です。
モデルケースの家計簿
モデルケースの月15万円の家計簿は、次のとおりです。すべて仮定の数字です。実際の生活費は、住む場所やライフスタイルによって変わります。
| 支出項目 | 月の金額 | 内容の目安 |
|---|---|---|
| 家賃 | 7万円 | 都市部の1LDKの目安 |
| 食費 | 4万円 | 自炊と外食を組み合わせる |
| 光熱費 | 1.2万円 | 電気・ガス・水道の合計 |
| 通信費 | 0.8万円 | スマートフォンとインターネット |
| 娯楽・交際費 | 1.5万円 | 趣味や友人との付き合い |
| その他 | 0.5万円 | 日用品や予備費 |
| 合計 | 15万円 | 月の生活費の合計 |
家計簿の中で最も大きな割合を占めるのは、家賃7万円です。都市部の1LDKであれば、月7万円程度の物件も見つかります。地方都市に住めば、家賃を月5万円程度まで下げられる可能性もあります。家賃が月5万円になれば、生活費は月13万円になり、年間生活費は156万円、必要資産額の目安は3,900万円になります。住む場所の選び方が、家計簿全体を左右します。
食費は月4万円です。自炊を中心にしながら、外食も楽しむ想定です。1日あたりの食費は約1,300円です。光熱費は月1.2万円、通信費は月0.8万円です。娯楽・交際費は月1.5万円で、月10万円の生活と比べると余裕があります。趣味や旅行、友人との付き合いにお金を使えることが、月15万円の生活の魅力です。その他は月0.5万円で、日用品や予備費に充てます。
モデルケースのポートフォリオ
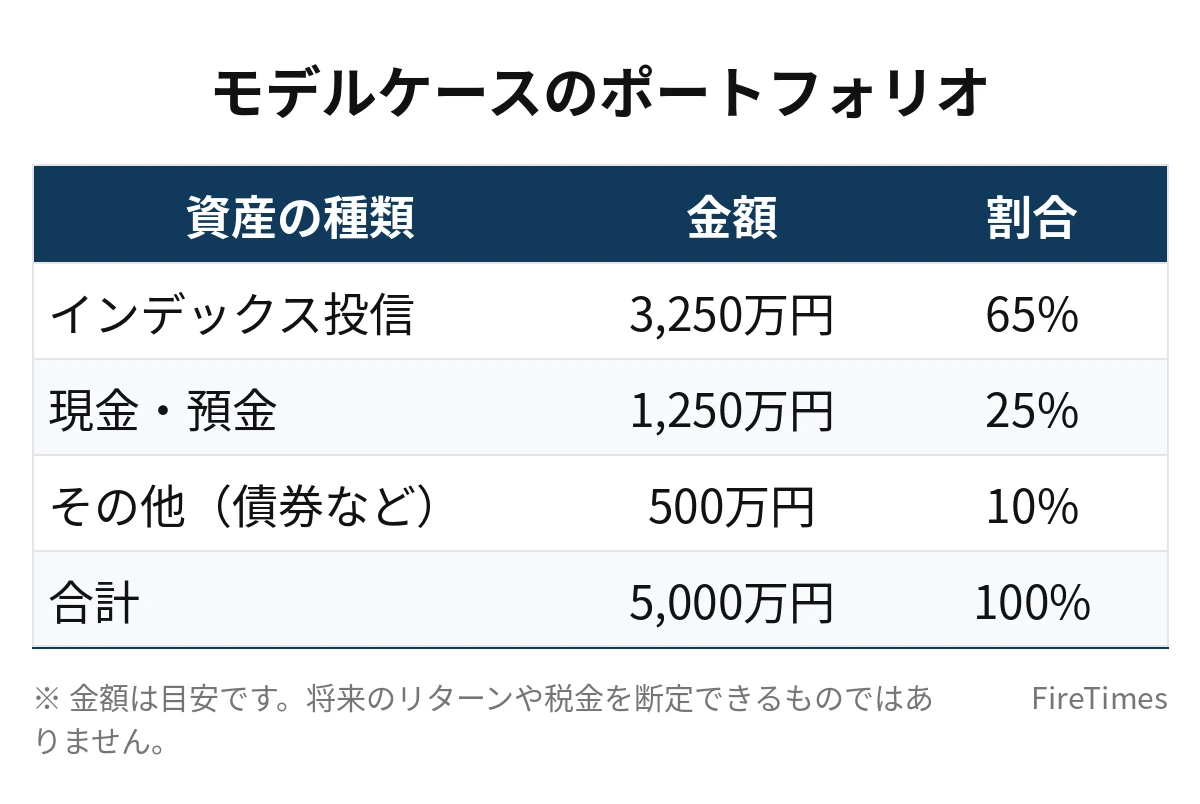
モデルケースの資産5,000万円のポートフォリオは、次のとおりです。すべて仮定の配分です。個別銘柄の推奨ではありません。将来のリターンは断定できないため、ここでの数字は目安として読んでください。
| 資産の種類 | 金額 | 割合 |
|---|---|---|
| インデックス投信 | 3,250万円 | 65% |
| 現金・預金 | 1,250万円 | 25% |
| その他(債券など) | 500万円 | 10% |
| 合計 | 5,000万円 | 100% |
インデックス投信は、長期・分散・低コストの投資を想定した配分です。現金・預金は1,250万円で、月15万円の生活費の約83か月分、約7年分に相当します。現金の割合を高めにしているのは、相場が下がった年に無理に取り崩さないための備えです。その他の500万円は、債券などの比較的値動きの穏やかな資産を想定しています。
取り崩しの考え方は、毎月15万円を現金・預金から取り崩し、現金・預金が減ってきたらインデックス投信の一部を売却して補充する、というものです。相場が大きく下がった年は、取り崩しを控えて支出を一時的に抑える考え方もあります。年間180万円の取り崩しを続ける場合、現金・預金1,250万円だけでも約7年分の生活費をまかなえます。
取り崩し率が年3.6%という点は、このモデルケースの安心材料です。4%ルールの目安を下回るため、相場の変動に対する余裕があります。ただし、取り崩し率が低いからといって、資産が減らないわけではありません。毎年180万円を取り崩すため、運用益がなければ資産は少しずつ減っていきます。運用益と取り崩しのバランスを、年に1回は確認することが大切です。
モデルケースの1日
モデルケースの平日の1日のスケジュールは、次のとおりです。すべて仮定のスケジュールです。生活リズムや趣味によって変わります。
| 時間 | 内容 |
|---|---|
| 7時 | 起床、朝食の準備と食事 |
| 8時 | 散歩と買い物、家事 |
| 10時 | 読書や勉強、趣味の時間 |
| 12時 | 昼食の準備と食事、休憩 |
| 13時 | 運動や外出、友人との交流 |
| 16時 | 資産の確認や家計簿の整理 |
| 18時 | 夕食の準備と食事 |
| 20時 | 自由時間(動画視聴や趣味など) |
| 23時 | 就寝 |
会社員時代と比べると、通勤時間がなくなり、1日のほとんどを自分のペースで過ごせます。午前中は読書や勉強、趣味の時間に充て、午後は運動や外出に充てる想定です。資産の確認や家計簿の整理は、週に1回程度の習慣として取り入れています。毎日のように資産残高を確認すると、相場の変動に一喜一憂しやすくなるため、確認の頻度は控えめにしています。
自由な時間が増えた分だけ、時間の使い方を自分で決める必要があります。何も予定を入れない日が続くと、生活リズムが崩れやすくなります。散歩や運動、友人との交流など、外出する習慣を作ることで、生活リズムを保つ工夫をしています。趣味や学びの時間を確保することも、FIRE後の生活を充実させるポイントです。
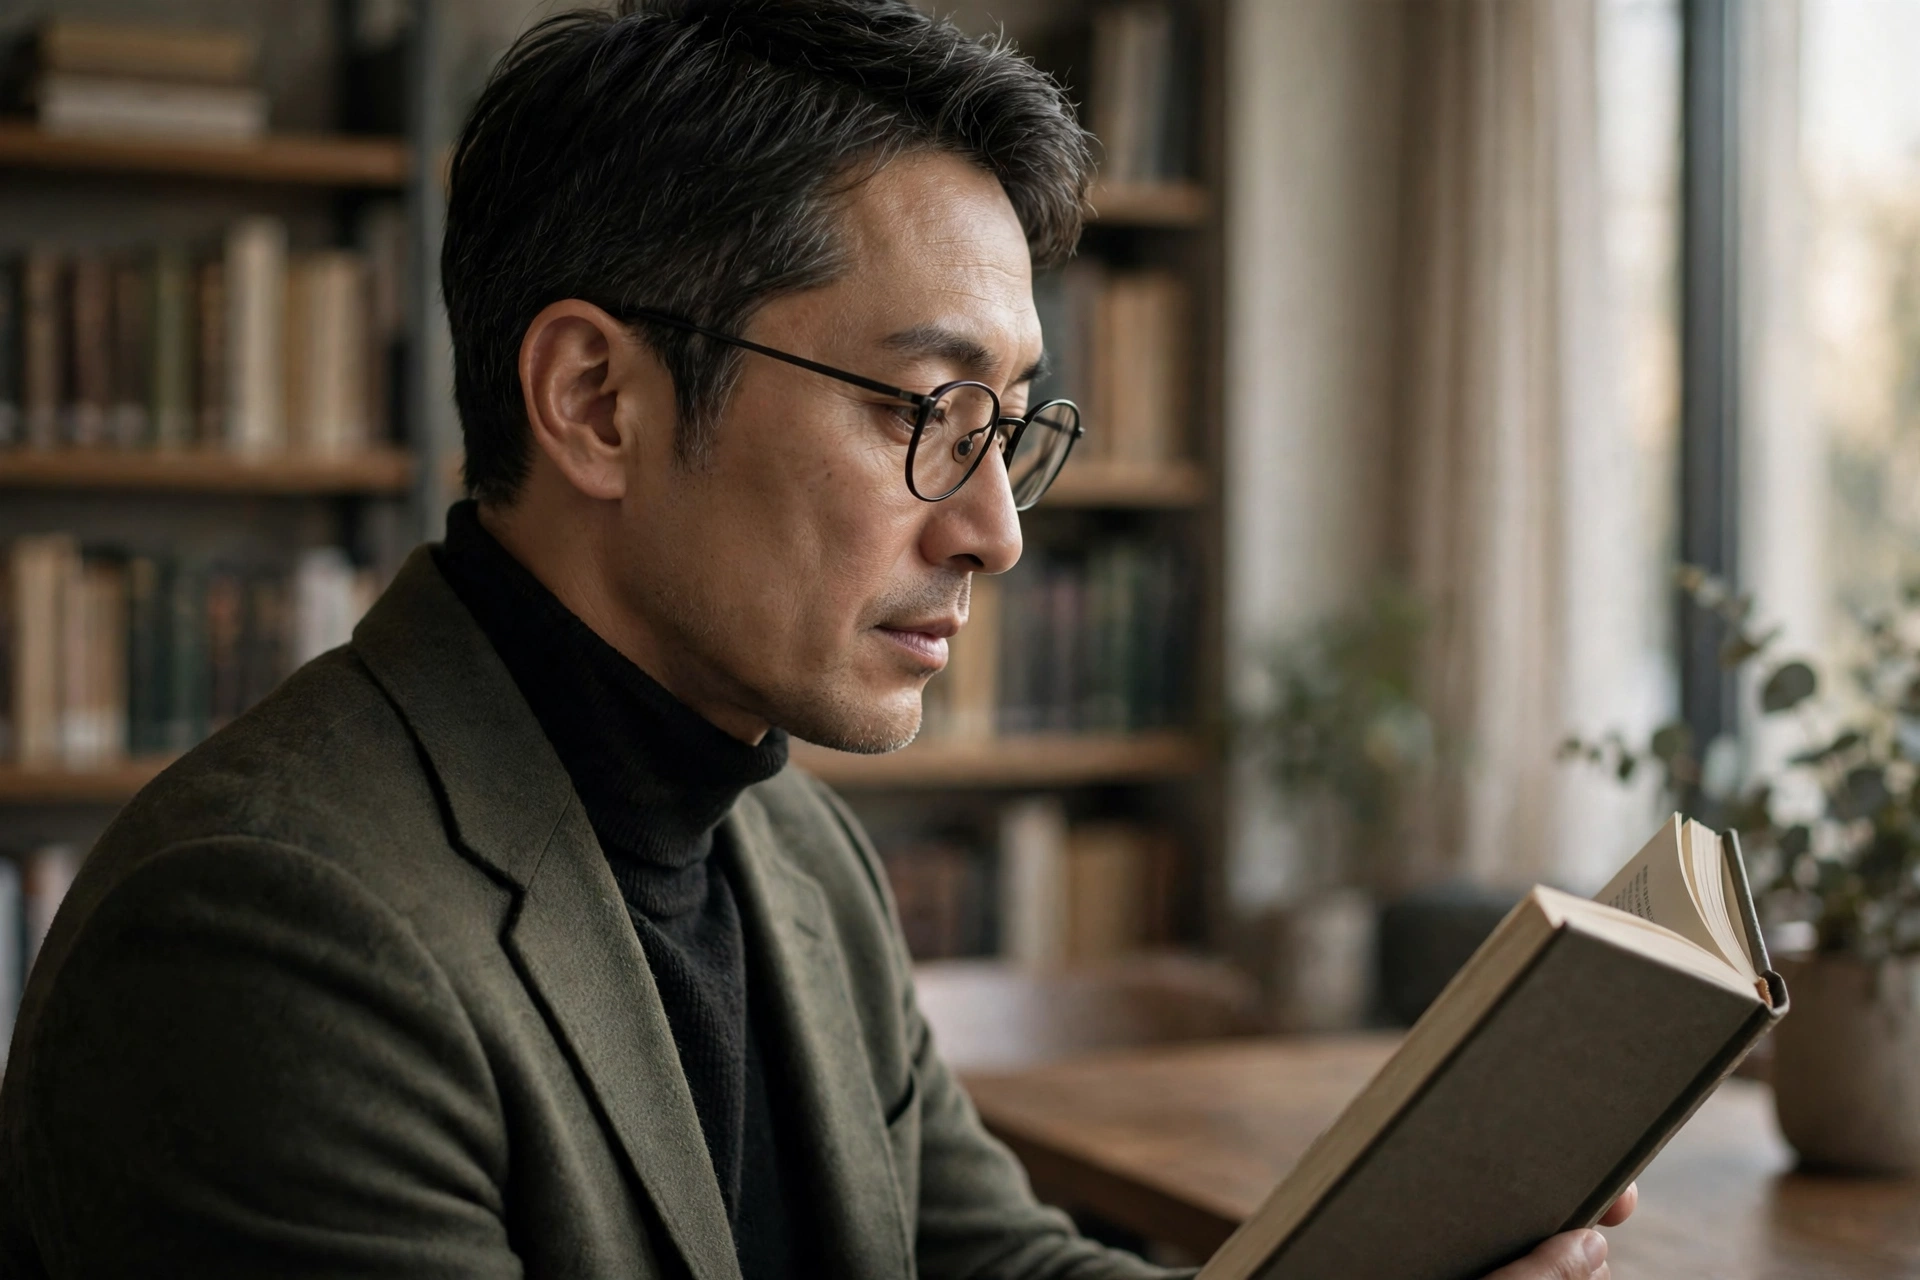
午後の図書館で本を読む様子をイメージしています。
生活費を月12万円に抑えた場合
モデルケースの生活費を月15万円から月12万円に抑えた場合、取り崩し率はどう変わるでしょうか。月12万円の生活なら、年間生活費は144万円です。資産5,000万円に対する取り崩し率は年2.9%になります。月15万円の生活の年3.6%と比べると、0.7ポイント下がります。
月12万円の家計簿のイメージは、家賃5万円、食費3万円、光熱費1万円、通信費0.8万円、娯楽・交際費1.7万円、その他0.5万円です。家賃を月7万円から月5万円に下げることが、最も大きな削減になります。地方都市への移住や、郊外の物件への住み替えで、家賃を下げられる可能性があります。
生活費を月12万円に抑えれば、年間180万円の取り崩しが144万円になり、年間36万円の取り崩しを減らせます。10年間では360万円の差になります。資産の減り方が緩やかになるため、リタイア後の期間が長くなっても対応しやすくなります。生活費の見直しは、資産形成と同じくらい大切な要素です。
ただし、生活費を下げすぎると、暮らしの満足度が下がる可能性もあります。月15万円の生活で娯楽や外食を楽しんでいた人が、月12万円の生活で我慢ばかりするようでは、FIRE後の生活が苦しくなります。生活費の見直しは、無理のない範囲で行うことが大切です。月15万円の生活と月12万円の生活のどちらが合うかは、価値観によって変わります。
モデルケースの楽しみ方と支出のメリハリ
月15万円の生活では、娯楽・交際費に月1.5万円を使えます。趣味や旅行、友人との付き合いにお金を使えることが、月15万円の生活の魅力です。ただし、毎月1.5万円を娯楽に使う必要はありません。支出にメリハリをつけることで、楽しみながら資産の減りを抑えられます。
たとえば、普段の娯楽費を月1万円に抑え、年に2回の旅行に年24万円を使う考え方もあります。月1万円の娯楽費と年24万円の旅行費を合わせると、年間の娯楽費は36万円になります。毎月1.5万円を娯楽に使う場合の年間18万円と比べると、旅行費を加えた分だけ支出は増えます。旅行費を年24万円使う場合、年間の支出は198万円になり、取り崩し率は年4.0%になります。4%ルールの目安とほぼ同じ水準になるため、旅行の頻度や費用は、資産残高を確認しながら調整することが大切です。
一方で、図書館や散歩、無料のイベントなど、お金をかけない楽しみ方も取り入れることで、娯楽費を抑えながら充実した時間を過ごせます。趣味の支出は、金額の多さではなく、自分の満足度で考えることが大切です。月に1万円の娯楽費でも、読書や運動、友人との交流を楽しめれば、十分に充実した暮らしになります。支出のメリハリをつけることが、FIRE後の生活を長く楽しむポイントです。
40代独身FIREの注意点
40代独身でFIREをする場合、確認しておきたい注意点があります。まず、健康保険と年金の手続きです。会社員を辞めた後は、国民健康保険への加入手続きや国民年金保険料の支払いが必要です。国民健康保険料は前年の所得をもとに決まるため、リタイア初年度の保険料は高くなる場合があります。保険料の目安を事前に調べておくことが大切です。国民年金は、65歳からの受給開始が基本です。受給額の目安も含めて、老後の収支を確認しておくことが大切です。
次に、税金の手続きです。会社員を辞めた翌年には、住民税の支払いが残る場合があります。住民税は前年の所得をもとに決まるため、リタイア初年度の支出として見積もっておく必要があります。退職金を受け取った場合は、退職所得控除などの手続きも確認しておくことが大切です。
社会とのつながりも大切なポイントです。独身で一人暮らしの場合、会社員時代と比べると人と会う機会が減りやすくなります。趣味の集まりや地域のコミュニティ、友人との交流など、人との接点を作る工夫が大切です。孤独を感じやすい人は、週に数回は外出する習慣を作ることもおすすめです。
最後に、インフレへの備えがあります。物価が上がれば、同じ月15万円では同じ生活ができなくなります。生活費が月16万円になれば、年間生活費は192万円になり、必要資産額の目安は4,800万円になります。資産5,000万円があれば、月16万円の生活でも取り崩し率は年3.8%です。生活費の上昇に対応できるよう、取り崩し率に余裕を持たせておくことが大切です。
親の介護も、40代で考えておきたいテーマです。親の介護が必要になった場合、介護費用や自分の時間の使い方に影響が出ます。介護費用の目安は、介護の内容や期間によって大きく変わります。親の資産や介護保険の利用も含めて、家族で話し合っておくことが大切です。介護が始まってから慌てないよう、親の意向や地域の介護サービスについて、早めに確認しておくことをおすすめします。
夕方の公園でジョギングをする様子をイメージしています。
まとめ
| 項目 | モデルケースの内容 |
|---|---|
| 資産額 | 5,000万円 |
| 月の生活費 | 15万円(家賃7万円、食費4万円など) |
| 年間の取り崩し額 | 180万円 |
| 取り崩し率 | 年3.6% |
| ポートフォリオ | インデックス投信65%、現金25%、その他10% |
| 生活費を月12万円にした場合 | 取り崩し率 年2.9% |
資産5,000万円でFIREした40代独身のモデルケースでは、月15万円の生活費で暮らし、年間の取り崩し額は180万円、取り崩し率は年3.6%になります。4%ルールの目安を下回る設計のため、資産が長持ちしやすい内容です。生活費を月12万円に抑えれば、取り崩し率は年2.9%まで下がります。
ただし、この記事の内容はすべて仮定のモデルケースです。実在の人物の体験談ではありません。家賃や生活費は住む場所によって変わり、将来のリターンや物価の変動は断定できません。FIREを検討するときは、このモデルケースを参考にしながら、自分の収入や支出の見通しで試算し直すことをおすすめします。
あわせて読みたい
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 1億円なくてもFIREできる?3,000万円サイドFIREの現実と条件
 資産3,000万円でサイドFIREする家計簿・1日・副業収入モデル資産1億円でFIREした人の生活|変わったこと・変わらなかったことを解説
 資産3,000万・5,000万・7,000万・1億円でできるFIREの違い
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。