- フラット35の最頻金利は年3.81%、変動金利は年1.195%が目安です。
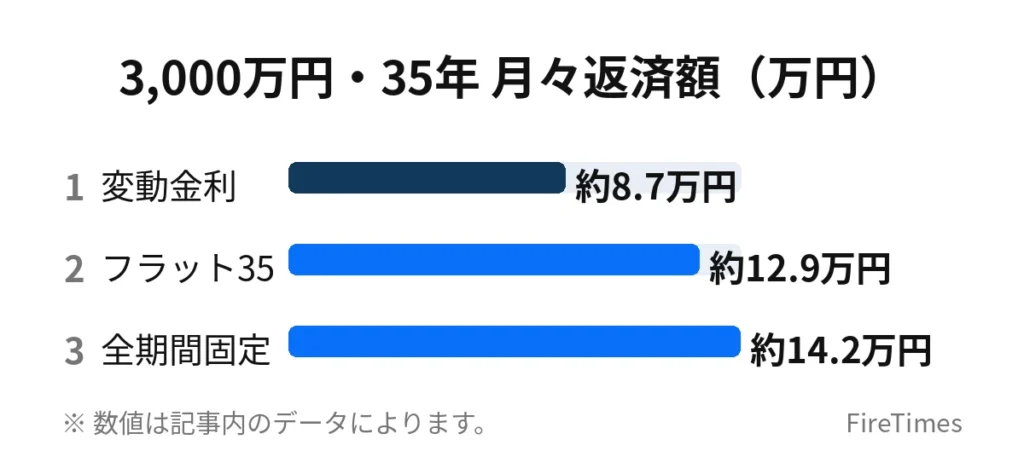
- 3,000万円を35年借りると月々約8.7万円から約14.2万円です。
- 住居費が月10万円なら4%ルールでは3,000万円の資産が目安となります。
住宅ローンを借りるとき、最も気になるのは「月々いくら返すのか」という点です。金利が1%違うだけで、35年の総返済額は数百万円変わります。金利の数字だけを見ても、毎月の返済額や総返済額のイメージはつかみにくいものです。
この記事では、住宅金融支援機構のフラット35、日本銀行の政策金利、民間銀行の住宅ローン金利を2026年11月時点の一次資料で確認し、元利均等返済の計算式で借入額別の月々返済額を試算します。借入額は2,000万円から5,000万円、返済期間は35年を中心に、金利タイプごとの違いを表にまとめます。あわせて、住居費がFIREの必要資産額にどう影響するのかも、4%ルールで試算します。
なお、この記事の金利はすべて2026年11月時点の目安です。住宅ローンの金利は毎月見直され、審査結果や借入条件によって適用される金利は変わります。実際に借り入れる際は、最新の金利を金融機関の公式ページでご確認ください。
2026年11月の住宅ローン金利の全体像
まず、2026年11月時点の金利の全体像を確認します。日本の住宅ローン金利は、日本銀行の政策金利、長期金利、そして各金融機関の優遇幅によって決まります。変動金利は短期の金利に連動し、固定金利は長期金利の影響を強く受けます。
日本銀行の政策金利は年1.25%程度です
日本銀行は2026年10月30日の金融政策決定会合で、政策金利の無担保コールレートを年1.25%程度で推移させる方針を維持しました。前回9月の会合で利上げが決まったあとの据え置きです。日本銀行の公式ページでも、金融市場調節の方針として「無担保コールレートを1.25%程度で推移するよう促す」と示されています。
政策金利は、金融機関同士が翌日までの資金を貸し借りする際の金利の目安です。住宅ローンの金利そのものではありませんが、変動金利の基準となる短期金利に影響します。2026年11月時点では、政策金利は年1.25%程度という水準です。
フラット35の金利は年3.81%が最も多い金利です
住宅金融支援機構のフラット35は、民間金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利の住宅ローンです。資金を受け取る時点で、返済が終わるまでの金利と返済額が確定します。金利は毎月見直され、取扱金融機関によって異なります。
2026年11月資金受取分のフラット35の借入金利は、次のとおりです。融資率9割以下・新機構団信付きの条件です。
| 返済期間 | 金利の範囲 | 最も多い金利(最頻金利) |
|---|---|---|
| 15年〜20年 | 年3.49%〜年5.41% | 年3.49% |
| 21年〜35年 | 年3.81%〜年5.73% | 年3.81% |
| 36年〜50年 | 年4.11%〜年6.03% | 年4.11% |
返済期間が長いほど金利は高くなります。21年以上35年以下の最も多い金利は年3.81%です。融資率が9割を超える場合は、21年以上35年以下で年3.92%〜年5.84%、最も多い金利は年3.92%となり、9割以下より0.11ポイント高くなります。
フラット35には、金利を引き下げるフラット35Sという仕組みもあります。省エネ性能や子育て世帯などの条件に応じてポイントが付き、ポイント数に応じて当初5年間の金利が引き下げられます。計4ポイントを適用した場合、21年以上35年以下の最も多い金利は当初5年間が年2.81%、6年目以降が年3.81%となります。当初5年間は年1.0%の引き下げです。
民間銀行の住宅ローン金利の目安
民間銀行の住宅ローン金利は、店頭表示金利から優遇幅を差し引いた適用金利で示されることが多く、審査結果や取引条件によって変わります。2026年11月の新規借り入れの金利を、三菱UFJ銀行の公式ページで確認すると、次のとおりです。
| 金利タイプ | 適用金利(新規借り入れ) | 店頭表示金利 |
|---|---|---|
| 変動金利 | 年1.195% | 年3.375% |
| 固定3年 | 年3.02% | 年5.75% |
| 固定10年 | 年3.89% | 年6.67% |
| 固定20年 | 年4.61% | 年8.34% |
| 全期間固定31年〜35年 | 年4.50% | — |
変動金利の適用金利は年1.195%で、店頭表示金利の年3.375%から年2.18%の優遇が適用されています。借り換えの場合は変動金利が年1.245%となり、新規借り入れより0.05ポイント高くなります。三井住友銀行の公式ページでも、変動金利型の店頭表示金利は年3.375%と示されています。
固定10年の最優遇金利を大手5行で比べると、2026年11月は次のとおりです。各行が2026年10月30日に発表した内容です。
| 金融機関 | 固定10年の最優遇金利 | 前月との比較 |
|---|---|---|
| みずほ銀行 | 年3.400% | 引き下げ |
| 三井住友銀行 | 年3.700% | 引き下げ |
| 三菱UFJ銀行 | 年3.890% | 引き上げ |
| りそな銀行 | 年4.065% | 引き下げ |
| 三井住友信託銀行 | 年4.445% | 引き下げ |
三菱UFJ銀行を除く4行が前月から引き下げました。変動金利は5行とも前月から据え置かれました。固定金利は長期金利の動きを反映して月ごとに変わるため、借り入れの時期によって水準が変わります。
借入額別の月々返済額を試算します
ここからは、2026年11月時点の金利を使って、借入額別の月々返済額を試算します。計算方法は元利均等返済です。毎月の返済額が一定で、返済額の中の利息と元金の割合が変わっていく返済方法です。
計算式は次のとおりです。月利は年利を12で割ったもの、返済回数は返済年数に12を掛けたものです。
月々返済額=借入額×月利×(1+月利)の返済回数乗÷{(1+月利)の返済回数乗−1}
試算の前提は次のとおりです。ボーナス返済はありません。諸費用や団体信用生命保険の保険料は含みません。変動金利は35年間金利が変わらないと仮定した目安です。実際の変動金利は金利の見直しによって変わります。
返済期間35年の試算表
返済期間35年、元利均等返済、ボーナス返済なしの条件で試算した結果が次の表です。金利は、変動金利の目安として年1.195%、フラット35の最も多い金利として年3.81%、全期間固定の目安として年4.50%を使います。月々返済額は100円単位で四捨五入した約表示、総返済額は万円単位で四捨五入した約表示です。
| 借入額 | 変動金利 年1.195% | フラット35 年3.81% | 全期間固定 年4.50% |
|---|---|---|---|
| 2,000万円 | 月々約58,300円/総返済額 約2,448万円 | 月々約86,300円/総返済額 約3,624万円 | 月々約94,700円/総返済額 約3,975万円 |
| 3,000万円 | 月々約87,400円/総返済額 約3,672万円 | 月々約129,400円/総返済額 約5,436万円 | 月々約142,000円/総返済額 約5,963万円 |
| 4,000万円 | 月々約116,600円/総返済額 約4,897万円 | 月々約172,600円/総返済額 約7,248万円 | 月々約189,300円/総返済額 約7,951万円 |
| 5,000万円 | 月々約145,700円/総返済額 約6,121万円 | 月々約215,700円/総返済額 約9,060万円 | 月々約236,600円/総返済額 約9,938万円 |
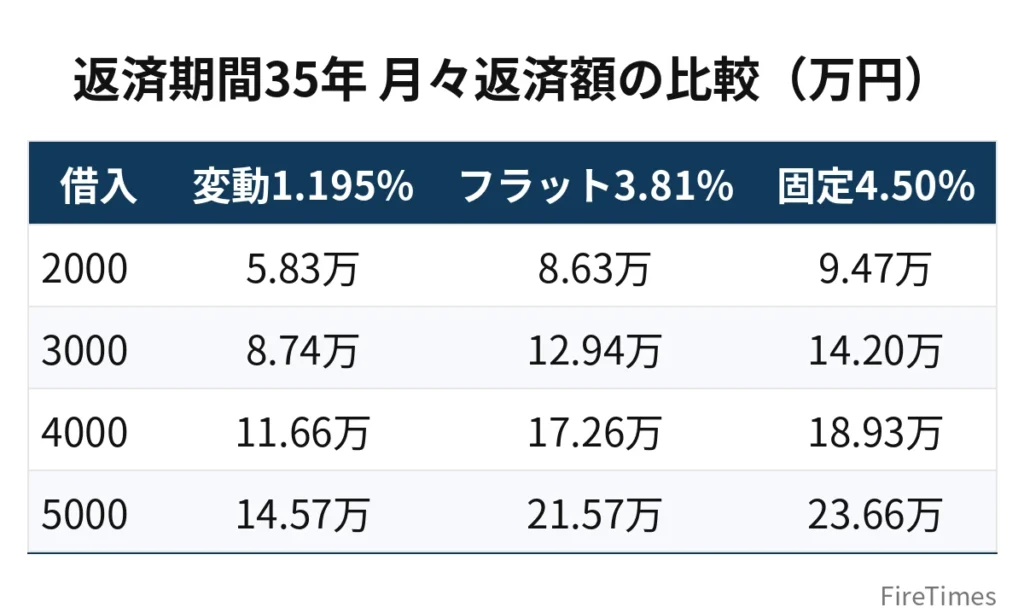
借入額3,000万円の場合、変動金利なら月々約87,400円、フラット35なら月々約129,400円、全期間固定なら月々約142,000円となります。変動金利とフラット35の差は月々約4.2万円、総返済額の差は約1,764万円になります。借入額5,000万円の場合、フラット35の総返済額は約9,060万円となり、借入額の約1.8倍になります。
利息の総額で見ると違いが大きくなります
月々返済額の差は数万円でも、35年間の利息の総額で見ると差は大きくなります。借入額別の利息の総額は次のとおりです。総返済額から借入額を引いた金額です。
| 借入額 | 変動金利 年1.195% | フラット35 年3.81% | 全期間固定 年4.50% |
|---|---|---|---|
| 2,000万円 | 約448万円 | 約1,624万円 | 約1,975万円 |
| 3,000万円 | 約672万円 | 約2,436万円 | 約2,963万円 |
| 4,000万円 | 約897万円 | 約3,248万円 | 約3,951万円 |
| 5,000万円 | 約1,121万円 | 約4,060万円 | 約4,938万円 |
借入額3,000万円では、変動金利の利息の総額は約672万円ですが、フラット35では約2,436万円、全期間固定では約2,963万円になります。金利が低いほど利息の総額は小さくなります。ただし、変動金利は将来の金利上昇で返済額が増える可能性があります。金利が低いことと、返済額が確定していることのどちらを重視するかが、金利タイプを選ぶときの分かれ目になります。
金利が上がると返済額はどう変わりますか
変動金利を選んだ場合、将来の金利上昇で月々返済額が増える可能性があります。金利が上がったときの返済額の変化を、借入額3,000万円・返済期間35年の条件で試算します。
| 金利 | 月々返済額 | 総返済額 |
|---|---|---|
| 年1.195% | 約87,400円 | 約3,672万円 |
| 年2.0% | 約99,400円 | 約4,174万円 |
| 年3.0% | 約115,500円 | 約4,849万円 |
| 年3.81% | 約129,400円 | 約5,436万円 |
金利が年1.195%から年2.0%に上がると、月々返済額は約1.2万円増えます。年3.0%になると月々約115,500円、年3.81%になると月々約129,400円となり、年1.195%のときより月々約4.2万円増えます。変動金利を選ぶ場合は、金利が上がったときの返済額もあらかじめ確認しておくことが大切です。
なお、変動金利の返済額の見直しにはルールがあります。多くの金融機関では、金利が変わっても5年間は返済額が変わらず、5年ごとの見直しで返済額の増加幅はそれまでの返済額の1.25倍までに抑えられる仕組みがあります。ただし、このルールが適用されるかどうかは金融機関や商品によって異なります。本記事では個別の商品のルールまでは確認できていないため、未確認とします。借り入れを検討する際は、借り入れ先の金融機関にご確認ください。
フラット35Sを使うと当初5年間の返済額が下がります
フラット35Sで計4ポイントを適用した場合、借入額3,000万円・返済期間35年の試算は次のとおりです。当初5年間は年2.81%で計算し、6年目以降は5年後の残高を年3.81%で残り30年に組み直した場合の目安です。実際の返済額は金融機関の計算方法によって異なります。
| 期間 | 金利 | 月々返済額 |
|---|---|---|
| 当初5年間 | 年2.81% | 約112,300円 |
| 6年目以降 | 年3.81% | 約127,300円 |
総返済額は約5,258万円となり、通常のフラット35の約5,436万円より約178万円少なくなります。当初5年間の月々返済額は約112,300円で、通常のフラット35の月々約129,400円より約1.7万円少なくなります。省エネ性能の高い住宅や子育て世帯などの条件に当てはまる場合は、フラット35Sの対象になるかどうかを確認する価値があります。
返済期間を変えるとどうなりますか
返済期間を短くすると月々返済額は増えますが、利息の総額は少なくなります。返済期間を長くすると月々返済額は減りますが、利息の総額は増えます。借入額3,000万円・フラット35の年3.81%で、返済期間を変えた場合の試算は次のとおりです。
| 返済期間 | 月々返済額 | 総返済額 | 利息の総額 |
|---|---|---|---|
| 20年 | 約178,800円 | 約4,291万円 | 約1,291万円 |
| 25年 | 約155,200円 | 約4,657万円 | 約1,657万円 |
| 30年 | 約140,000円 | 約5,038万円 | 約2,038万円 |
| 35年 | 約129,400円 | 約5,436万円 | 約2,436万円 |
返済期間を35年から20年に短くすると、月々返済額は約129,400円から約178,800円へ約4.9万円増えます。一方で、利息の総額は約2,436万円から約1,291万円へ約1,145万円少なくなります。月々返済額を抑えたい場合は返済期間を長くし、利息の総額を抑えたい場合は返済期間を短くする、という考え方が基本になります。
返済期間を決めるときは、完済時の年齢も意識することが大切です。35歳で35年のローンを組むと、完済時は70歳になります。定年後も返済が続く場合は、退職金や年金、貯蓄で返済をまかなう計画が必要になります。繰上返済で返済期間を短くする選択肢もありますが、繰上返済の手数料や条件は金融機関によって異なります。
住宅ローンとFIREの関係
住宅ローンは、FIREを目指す人にとって最も大きな固定費の一つです。住居費の水準が、FIREに必要な資産額を大きく左右します。ここでは、4%ルールを使って住居費と必要資産額の関係を試算します。
住居費が月1万円違うと必要資産額は300万円変わります
4%ルールは、年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らすという考え方です。住居費だけを取り出して考えると、月々の住居費が1万円違うだけで、必要な資産額は300万円変わります。月1万円は年間12万円で、12万円に25を掛けると300万円になるからです。
| 月々の住居費 | 年間の住居費 | 4%ルールでの必要資産額の目安 |
|---|---|---|
| 月8万円 | 年96万円 | 2,400万円 |
| 月10万円 | 年120万円 | 3,000万円 |
| 月12万円 | 年144万円 | 3,600万円 |
| 月14万円 | 年168万円 | 4,200万円 |
| 月17万円 | 年204万円 | 5,100万円 |
たとえば、月々の住居費が10万円なら、住居費だけで3,000万円の資産が目安になります。月々の住居費が17万円なら、5,100万円が目安になります。住居費の差が月7万円でも、必要資産額の差は2,100万円になります。FIREを目指すうえで、住居費の見直しが大きな効果を持つ理由がここにあります。
借入額3,000万円の住宅ローンを例にすると、変動金利の月々約87,400円は年間で約105万円となり、4%ルールでは約2,623万円の資産が目安になります。フラット35の月々約129,400円は年間で約155万円となり、約3,883万円の資産が目安になります。同じ3,000万円の借り入れでも、金利タイプの違いで必要資産額の目安に約1,260万円の差が出ます。
持ち家と賃貸のどちらがFIREに早いかは条件で変わります
持ち家と賃貸のどちらがFIREに有利かは、物件価格、家賃、住む期間、金利によって変わります。持ち家はローンの返済が終われば住居費が大きく下がりますが、返済中は月々返済額に加えて固定資産税や修繕費がかかります。賃貸は返済が終わることがなく、家賃を払い続けますが、固定資産税や修繕費の負担はありません。
固定資産税や管理費、修繕費の金額は物件によって大きく異なるため、本記事では具体的な金額を試算していません。未確認の数字として扱います。持ち家と賃貸を比べるときは、月々返済額と家賃だけでなく、返済終了後の住居費、引っ越しの自由度、資産として残るかどうかもあわせて考えることが大切です。
地方移住で住居費を下げる選択肢もあります。家賃や物件価格が安い地域に移ることで、月々の住居費を数万円下げられる場合があります。月々の住居費が3万円下がれば、4%ルールでは900万円の資産が少なくて済む計算になります。ただし、移住には仕事や生活環境の変化も伴うため、住居費だけで判断しないことが大切です。
返済負担率の目安を確認します
月々返済額が手取り収入に対して大きすぎると、生活費や投資に回すお金が少なくなります。手取り月30万円と仮定した場合の返済負担率は次のとおりです。手取り月30万円は年収500万円前後のイメージとしての仮定です。
| 借入額と金利 | 月々返済額 | 手取り月30万円に対する割合 |
|---|---|---|
| 3,000万円・変動金利 年1.195% | 約87,400円 | 約29% |
| 3,000万円・フラット35 年3.81% | 約129,400円 | 約43% |
| 4,000万円・フラット35 年3.81% | 約172,600円 | 約58% |
借入額3,000万円のフラット35では、月々返済額が手取りの約43%になります。変動金利なら約29%です。借入額が4,000万円になると、フラット35の月々返済額は手取りの約58%になります。返済負担率が高いと、FIREに向けた投資に回すお金を確保しにくくなります。借入額を決めるときは、月々返済額だけでなく、投資に回せる金額が残るかどうかも確認することが大切です。
住宅ローンの諸費用も忘れずに確認します
住宅ローンを借りるときは、月々返済額のほかに諸費用がかかります。三菱UFJ銀行の公式ページでは、借り入れ時に借入金額の2.2%を手数料として支払うと示されています。借入額3,000万円なら66万円、借入額4,000万円なら88万円になります。このほかに、印紙税や抵当権の設定にかかる登録免許税、司法書士への報酬が必要になります。諸費用の金額は金融機関や物件によって異なるため、借り入れ前に見積もりで確認することが大切です。
また、住宅ローンを借りると団体信用生命保険に加入するのが一般的です。団体信用生命保険の保険料は金利に含まれている場合と、別途支払う場合があります。フラット35の金利は新機構団信付きの条件で示されており、団信の仕組みも商品によって異なります。保険料の扱いについても、借り入れ先の金融機関で確認することが大切です。
まとめ表
この記事で試算した内容を、借入額3,000万円・返済期間35年の条件でまとめます。金利は2026年11月時点の目安です。
| 金利タイプ | 金利 | 月々返済額 | 総返済額 | 利息の総額 |
|---|---|---|---|---|
| 変動金利 | 年1.195% | 約87,400円 | 約3,672万円 | 約672万円 |
| フラット35 | 年3.81% | 約129,400円 | 約5,436万円 | 約2,436万円 |
| 全期間固定 | 年4.50% | 約142,000円 | 約5,963万円 | 約2,963万円 |
| フラット35S(当初5年) | 年2.81% | 約112,300円 | 約5,258万円 | 約2,258万円 |
変動金利とフラット35では、月々返済額に約4.2万円、総返済額に約1,764万円の差があります。フラット35Sを使える場合は、総返済額が約178万円少なくなります。ただし、変動金利は将来の金利上昇で返済額が増える可能性があります。金利の低さだけで選ぶのではなく、返済額が変わるリスクも含めて考えることが大切です。
まとめ
2026年11月時点の住宅ローン金利は、フラット35の最も多い金利が年3.81%、民間銀行の変動金利の目安が年1.195%です。日本銀行の政策金利は年1.25%程度で維持されています。金利は毎月見直されるため、この記事の数字は2026年11月時点の目安としてお読みください。
借入額3,000万円を35年借りる場合、月々返済額は変動金利で約87,400円、フラット35で約129,400円、全期間固定で約142,000円となります。総返済額は変動金利で約3,672万円、フラット35で約5,436万円、全期間固定で約5,963万円です。金利が年1.195%から年3.81%に上がると、月々返済額は約4.2万円増え、総返済額は約1,764万円増えます。
住居費はFIREの必要資産額に大きく影響します。月々の住居費が10万円なら住居費だけで3,000万円、月17万円なら5,100万円の資産が4%ルールでの目安になります。住居費が月1万円違うだけで、必要資産額は300万円変わります。住宅ローンを組むときは、月々返済額が家計に無理のない水準かどうか、投資に回すお金が残るかどうかを確認することが大切です。
借入額や金利タイプを決めるときは、この記事の試算を出発点にして、金融機関の公式シミュレーションで最新の金利を確認してみてください。変動金利の上昇リスク、返済期間と完済時の年齢、諸費用まで含めた資金計画をあわせて考えることで、自分に合った借り方を選ぶことができます。
あわせて読みたい
 FIREは持ち家 vs 賃貸どっちが早い?徹底シミュレーション比較
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 FIREの地方移住でおすすめの都市|福岡・仙台・金沢の暮らしを比較
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
データ出典
- 住宅金融支援機構「フラット35」金利情報(2026年11月現在)および「2026年11月の借入金利」:返済期間21年〜35年の最も多い金利は年3.81%、金利の範囲は年3.81%〜年5.73%。15年〜20年は年3.49%〜年5.41%、36年〜50年は年4.11%〜年6.03%。フラット35Sの計4ポイント適用時は当初5年間が年2.81%、6年目以降が年3.81%。取得日:2026年11月9日。
- 日本銀行「当面の金融政策運営について」(2026年10月30日)および日本銀行公式ページ「金融市場調節」:無担保コールレートを年1.25%程度で推移させる方針。取得日:2026年11月9日。
- 三菱UFJ銀行「住宅ローン金利」(2026年11月1日現在):新規借り入れの変動金利は年1.195%(店頭表示金利 年3.375%)、固定3年は年3.02%、固定10年は年3.89%、固定20年は年4.61%、全期間固定31年〜35年は年4.50%。借り換えの変動金利は年1.245%。借入時の手数料は借入金額の2.2%。取得日:2026年11月9日。
- 三井住友銀行「ローン金利」(2026年11月1日現在):変動金利型の店頭表示金利は年3.375%。取得日:2026年11月9日。
- 共同通信「住宅ローン固定型4行下げ」(2026年10月30日):大手5行の固定10年最優遇金利は、みずほ銀行が年3.400%、三井住友銀行が年3.700%、三菱UFJ銀行が年3.890%、りそな銀行が年4.065%、三井住友信託銀行が年4.445%。変動金利は5行とも据え置き。取得日:2026年11月9日。
- 月々返済額・総返済額・利息の総額は、元利均等返済の計算式で筆者が試算したものです。金利は2026年11月時点の目安であり、将来の金利を保証するものではありません。
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。住宅ローンの借り入れなどの判断は自己責任でお願いします。金利は変動するため、最新の金利は各金融機関の公式ページでご確認ください。掲載した金利は2026年11月9日時点の情報にもとづくもので、今後変わることがあります。