- 資産が半分になっても生活費を下げ、取り崩しを抑えて回復を待つ時間を確保する。
- 暴落の最中に資産を売却するのが最も避けたい行動、生活費の2〜3年分の現金を確保。
- 復帰のルートは前職への復帰、同じ業界での再就職、副業やパートの収入確保の複数。
FIREを達成したあとに、株価の暴落で資産が半分になったらどうなるでしょうか。6,000万円あった資産が3,000万円になれば、4%ルールで取り崩せる金額は年240万円から年120万円に減ります。月20万円の生活を続けていた人にとって、月10万円しか取り崩せなくなれば、生活は大きく変わります。この記事では、資産が半分になった場合の具体的な影響と、再就職や復帰のルート、心構えを解説します。
暴落のときに大切なのは、慌てて動くのではなく、数字を確認してから動くことです。
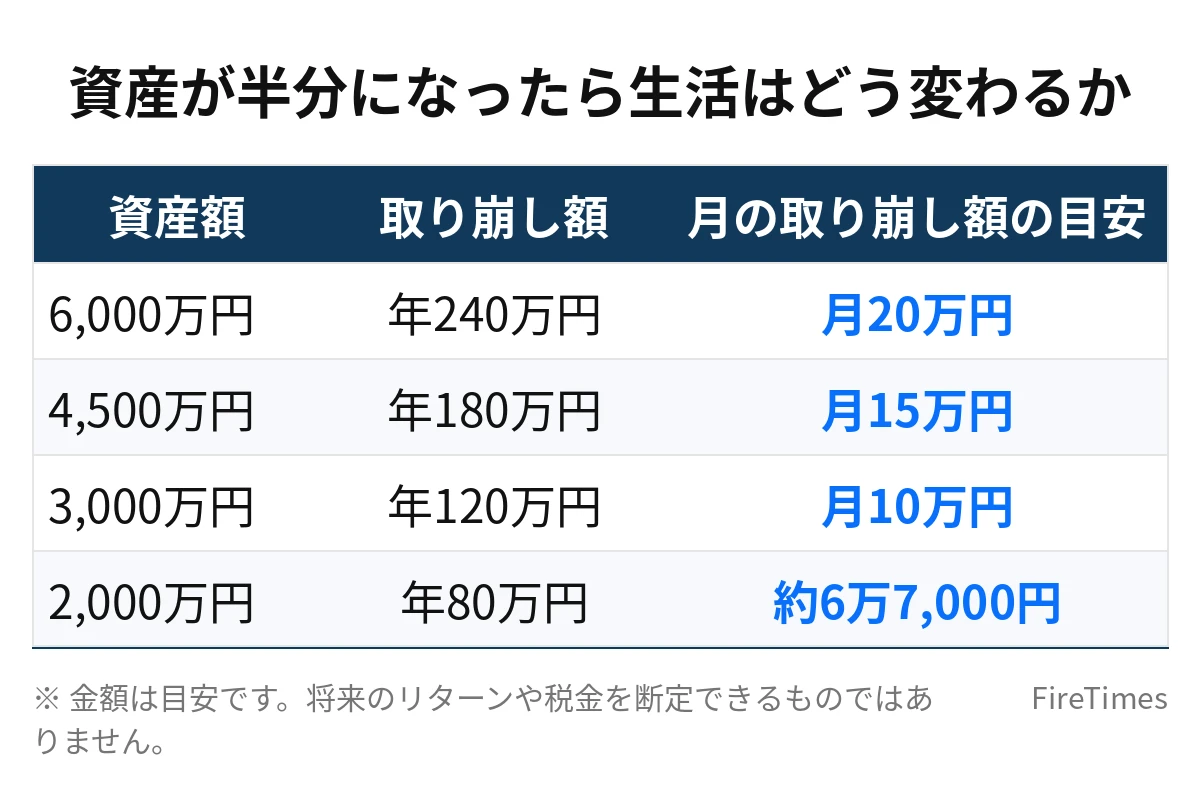
資産が半分になったら生活はどう変わるか
まず、資産が半分になった場合の影響を具体的な数字で確認しましょう。4%ルールでは、資産額の4%を年間の取り崩し額の目安とします。
| 資産額 | 年間の取り崩し額の目安(4%) | 月の取り崩し額の目安 |
|---|---|---|
| 6,000万円 | 年240万円 | 月20万円 |
| 4,500万円 | 年180万円 | 月15万円 |
| 3,000万円 | 年120万円 | 月10万円 |
| 2,000万円 | 年80万円 | 約6万7,000円 |
月20万円の生活をしていた人が、資産6,000万円から3,000万円になれば、取り崩せる金額は月10万円に減ります。月10万円の不足を補うには、生活費を下げるか、収入を得るか、資産の回復を待つかのいずれかが必要です。
ただし、資産が半分になったからといって、すぐに生活が破綻するわけではありません。資産が3,000万円残っていれば、月10万円の取り崩しで25年間は計算上持ちます。生活費を月15万円に下げれば、不足する月5万円を副業収入で補うこともできます。暴落の直後に最も大切なのは、残っている資産の金額と、取り崩せる金額の目安を正確に把握することです。
また、暴落が一時的な現象にとどまることも多く、相場が回復すれば資産額も戻ります。過去の相場の動きを見ると、大きな暴落のあとに数年かけて回復した例が多くあります。もちろん、回復までの期間は予測できません。だからこそ、回復を待つための生活費の確保と、収入の柱を用意することが大切になります。
暴落のときに避けたい行動
暴落のときに最も避けたい行動は、慌てて資産を売却してしまうことです。資産が半分になったタイミングで売却すれば、損失が確定してしまい、相場が回復しても取り戻すことができません。FIRE後の生活で資産を売却する場面は、生活費を取り崩すときだけです。相場が下がっているときに生活費のために売却しなければならない状況こそ、避けるべき事態です。
そのために大切なのが、生活費の2〜3年分を現金で確保しておくことです。月20万円の生活なら、2年分で480万円、3年分で720万円です。この現金があれば、暴落が2〜3年続いても、運用資産を売却せずに生活を続けることができます。現金の役割は、相場の変動に耐えることです。FIREを目指している間から、現金の確保を計画に組み込んでおくことが大切です。
もう一つ避けたい行動が、生活費をまったく見直さないことです。資産が半分になったのに、同じ生活費を続けていれば、資産の減少は加速します。暴落が起きたら、まず支出を確認し、削れる項目を洗い出してください。固定費の見直しや、変動費の優先順位の整理から始めるのがおすすめです。月1万円の支出削減は、年間で12万円の削減になり、資産の取り崩しを年間12万円抑えることにつながります。
さらに、暴落のニュースに振り回されて、計画を頻繁に変えることも避けたい行動です。相場の動きは日々変わりますが、FIREの計画は長期の視点で立てるものです。年に1回の見直しを基本とし、暴落の直後には生活費と現金の残高だけを確認するようにしてください。感情的な判断を避けるためにも、事前に「資産が半分になったらどうするか」というルールを決めておくことが有効です。
生活費を下げて回復を待つ方法
資産が半分になった場合の最初の対応は、生活費を下げることです。生活費を下げることで、取り崩し額を抑え、資産の回復を待つ時間を確保できます。
生活費の見直しでは、まず固定費から確認します。住居費や通信費、保険料などは、毎月の支出の中で大きな割合を占めます。住居費は引っ越しや住まいの見直しで抑えられる場合もあります。通信費はプランの見直しで下がることもあります。保険料は、保障内容を見直すことで削減できる場合があります。固定費が月1万円下がれば、必要資産額の目安は300万円下がります。
次に、変動費の見直しです。食費や日用品費、交際費などは、優先順位をつけて整理します。「これは削らない」「ここは見直す」という基準を決めておくと、生活の満足度を大きく下げずに支出を抑えることができます。外食の回数を減らす、自炊の回数を増やす、まとめ買いを活用するといった工夫も有効です。
生活費を下げるときの目安として、次のような段階を考えてみましょう。月20万円の生活をしていた人が、資産が半分になった場合です。
| 生活費の段階 | 月の生活費 | 年の取り崩し額の目安 | 副業収入で補う場合 |
|---|---|---|---|
| 暴落前 | 月20万円 | 年240万円 | 不要 |
| 見直し後(1) | 月15万円 | 年180万円 | 月5万円で月20万円相当 |
| 見直し後(2) | 月10万円 | 年120万円 | 月10万円で月20万円相当 |
生活費を月15万円まで下げれば、月5万円の副業収入で暴落前の生活水準を維持できます。生活費を月10万円まで下げれば、月10万円の副業収入が必要です。生活費の見直しと副業収入の組み合わせで、対応の幅は広がります。
生活費の見直しは、我慢の連続ではなく、支出の優先順位を決める作業です。
取り崩し率を一時的に下げる方法
生活費の見直しとあわせて検討したいのが、取り崩し率を一時的に下げる方法です。4%ルールでは資産額の4%を取り崩しの目安としますが、暴落の時期には取り崩し率を3%に下げることで、資産の減少を抑えることができます。資産が3,000万円の場合、4%の取り崩しは年120万円、月10万円です。取り崩し率を3%に下げると、年90万円、月7万5,000円になります。取り崩しを月2万5,000円抑えられる計算です。
取り崩し率を下げた場合、不足する生活費は副業収入で補うことができます。月7万5,000円の取り崩しに月5万円の副業収入を合わせると、月12万5,000円の生活ができます。月7万5,000円の取り崩しに月10万円の副業収入を合わせると、月17万5,000円です。取り崩し率を下げることで、相場が回復するまでの時間を確保しやすくなります。相場が回復して資産額が戻れば、取り崩し率を4%に戻すことも検討できます。取り崩し率の調整は、暴落の時期を乗り切るための有効な方法の一つです。
再就職・復帰のルートを考える
生活費の見直しだけでは対応が難しい場合、再就職や復帰を検討することになります。復帰のルートは一つではありません。自分の状況に合った選択肢を考えてみましょう。
1つ目のルートは、前職や同じ業界への復帰です。FIREする前の会社や業界に戻る場合、経験や人脈を活かすことができます。退職してからの期間が短いほど、復帰はしやすくなります。FIREを達成したあとも、前の職場の人とのつながりを保っておくことが、復帰のときの助けになります。完全に連絡を断つのではなく、年に数回は近況を伝え合う関係を残しておくのがおすすめです。
2つ目のルートは、同じ業界での再就職です。前職とは別の会社で、これまでの経験を活かす働き方です。正社員としての再就職だけでなく、契約社員や派遣社員として働く選択肢もあります。収入の安定性を重視するなら正社員、働く時間を調整したいなら契約社員や派遣社員というように、自分の希望に合わせて選ぶことができます。
3つ目のルートは、副業やパートでの収入確保です。FIRE前に副業の経験があれば、その収入を増やすことで対応できます。副業の収入が月5万円あれば、年間で60万円になり、4%ルールでは必要資産額の目安が1,500万円下がります。月10万円の副業収入なら、3,000万円下がります。副業収入は、再就職よりも始めやすく、働く時間を調整しやすいという特徴があります。
4つ目のルートは、スキルを活かしたゆるやかな働き方です。これまでの経験をもとに、コンサルティングや講師、ライティングなどの仕事を請け負う方法です。収入は不安定になりやすいものの、自分のペースで働くことができます。FIRE後の働き方として、完全に会社員に戻るのではなく、自分のペースで収入を得るという選択肢もあります。
どのルートを選ぶ場合でも、復帰の準備は早めに始めることが大切です。暴落が起きてから準備を始めるのではなく、FIREを達成したあとも、スキルや人脈の維持を意識しておきましょう。資格の更新や、業界の動向の確認、前の職場の人とのつながりの維持など、小さな取り組みが復帰のときの助けになります。
暴落に備える心構えと事前の準備
資産が半分になる事態に備えるためには、FIREを達成する前からの準備が大切です。暴落は予測できませんが、備えることはできます。
まず、生活費の2〜3年分を現金で確保しておくことです。月20万円の生活なら480万円から720万円、月15万円の生活なら360万円から540万円です。この現金があれば、暴落の最中に運用資産を売却せずに済みます。現金の確保は、FIREの計画を立てるときから組み込んでおくことが大切です。
次に、「資産が半分になったらどうするか」というルールを事前に決めておくことです。たとえば、「資産が4,500万円を下回ったら生活費を月15万円に見直す」「資産が3,000万円を下回ったら副業収入を月5万円確保する」といった基準を決めておきます。事前にルールを決めておけば、暴落のときに感情的な判断をせずに済みます。
さらに、収入の柱を複数持っておくことも大切です。資産からの収入だけに頼るのではなく、副業収入やパート収入といった別の収入の柱があると、暴落への対応力は高まります。FIREを達成したあとも、副業のスキルや人脈を維持しておくことが、暴落への備えになります。
最後に、暴落はFIREの失敗ではないという心構えも大切です。相場の変動は、FIREの計画を立てたときから想定される出来事です。資産が半分になっても、生活費の見直しと収入の確保で対応できる場合が多くあります。暴落をきっかけに働き方を見直すことは、FIREの終わりではなく、FIREの形を変えることです。柔軟に計画を調整できる人ほど、長い目で見てFIREを維持しやすくなります。
暴落への備えは、相場が良いときにこそ進めておくものです。
まとめ
- 資産が半分になると、取り崩せる金額の目安も半分になります。6,000万円が3,000万円になれば、月20万円の取り崩しは月10万円になります。まず残っている資産と取り崩せる金額の目安を正確に把握してください。
- 暴落の最中に資産を売却してしまうことが、最も避けたい行動です。生活費の2〜3年分を現金で確保しておくことが、暴落への備えになります。
- 生活費の見直しで対応の幅は広がります。月20万円の生活を月15万円まで下げれば、月5万円の副業収入で暴落前の水準を維持できます。
- 復帰のルートは、前職や同じ業界への復帰、再就職、副業やパートでの収入確保、スキルを活かしたゆるやかな働き方など、複数あります。スキルや人脈の維持が復帰の助けになります。
- 暴落に備えるには、現金の確保と事前のルール決めが大切です。「資産が半分になったらどうするか」を決めておくことで、感情的な判断を避けることができます。
あわせて読みたい
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIREとインフレ対策|物価上昇で生活費が上がったときの対処法を解説
 FIRE達成後に働きたくなったら?バイト・再就職・ゆる労働の現実を解説
 仕事を辞めた後は何する?FIRE後の趣味・学び直し・ボランティア10選
 FIREの種類一覧|リーン・ファット・サイド・バリスタ・コーストを比較
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。将来の相場の動きは断定できるものではなく、投資や再就職などの判断は自己責任でお願いします。