- 月3万円の積立を年利5%で30年続けた場合、約2392万円が目安になる。
- 20代の強みは時間、積立期間が長いほど運用効果が大きく、早く始めるのが最も効果的。
- ロードマップは生活費の把握、積立の開始、貯蓄率向上、副業収入確保の4ステップ。
20代の会社員がFIREを目指すとき、最初に感じるのは「収入が少ないから無理かもしれない」という不安です。確かに、20代の収入は30〜40代と比べて低いことが多く、貯められる金額も限られます。しかし、20代には時間という大きな味方があります。月3万円の積立から始めても、長い時間をかければ資産は大きく育ちます。この記事では、20代会社員のFIREロードマップを、月3万円の積立から始める計画として解説します。
20代の強みは収入の多さではなく、時間の長さです。
月3万円の積立でどれだけ貯まるか
まず、月3万円の積立でどれだけ資産が増えるか、具体的な数字で確認しましょう。ここでは、年利5%の仮定で計算した目安を使います。将来のリターンは断定できるものではなく、あくまで仮定のシミュレーションです。
| 積立期間 | 積立総額 | 年利5%の仮定での目安 |
|---|---|---|
| 10年 | 360万円 | 約453万円 |
| 20年 | 720万円 | 約1,190万円 |
| 30年 | 1,080万円 | 約2,392万円 |
| 40年 | 1,440万円 | 約4,349万円 |
月3万円の積立を10年間続けた場合、積立総額は360万円で、年利5%の仮定での目安は約453万円です。20年間続けた場合は、積立総額720万円に対して約1,190万円が目安になります。30年間続けた場合は、積立総額1,080万円に対して約2,392万円が目安です。40年間続けた場合は、積立総額1,440万円に対して約4,349万円が目安になります。
この表から分かるのは、積立期間が長くなるほど、運用の効果が大きくなることです。10年間の場合、積立総額と目安の差は約93万円です。30年間の場合、その差は約1,312万円になります。40年間の場合、差は約2,909万円です。時間が長ければ長いほど、運用の効果は大きくなります。20代から始めることの価値は、この時間の長さにあります。
年利3%の仮定で計算すると、30年間の目安は約1,713万円になります。年利5%の仮定と比べると、約679万円の差があります。将来のリターンは予測できませんが、利回りの仮定によって結果は大きく変わります。計画を立てるときは、利回りを高く見積もりすぎないことが大切です。年利3%から5%の範囲で、幅を持たせて考えるのがおすすめです。
20代のFIREロードマップ4ステップ
20代会社員のFIREロードマップは、次の4つのステップで進めます。
ステップ1:生活費を把握する
最初のステップは、生活費の把握です。家計簿アプリや銀行の明細を使い、1か月の生活費を書き出します。住居費や食費だけでなく、税金や社会保険料も含めて確認します。生活費が分かれば、4%ルールで目標金額の目安を計算できます。月10万円なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円が目安です。
20代の場合、生活費は比較的抑えやすい時期です。一人暮らしで家賃を抑えたり、自炊を中心にしたりすることで、生活費を月15万円以下に抑えることも可能です。生活費が月15万円なら、目標金額の目安は4,500万円です。月10万円なら3,000万円まで下がります。生活費を把握することは、目標金額を決めるための出発点です。
ステップ2:月3万円の積立を始める
2つ目のステップは、月3万円の積立を始めることです。月3万円は、手取り月20万円の人なら、貯蓄率15%に相当します。手取り月25万円の人なら、貯蓄率12%です。無理のない金額から始めることが大切です。いきなり月10万円の積立を目指すのではなく、月3万円から始めて、習慣化することを優先してください。
積立の方法としては、給与天引きや自動引き落としを活用するのがおすすめです。給料が入ったタイミングで自動的に積み立てられる仕組みにすれば、使いすぎを防ぐことができます。積立先については、自分のリスク許容度に合わせて検討してください。将来のリターンは断定できませんが、長期の積立では、値上がりが期待できる資産を組み入れることを検討する人も多くいます。
ボーナスを積立に回すことも、資産形成を加速させる方法の一つです。ボーナスが年2回あり、1回あたり10万円を積立に回した場合、年間で20万円の追加積立になります。月3万円の積立に年20万円を追加すると、年間の積立額は56万円になります。年利5%の仮定で30年間続けた場合の目安は約3,721万円で、月3万円だけの場合の約2,392万円と比べると、約1,329万円増えます。ボーナスのすべてを積立に回す必要はありません。半分を積立に回し、半分を楽しみや備えに使うというバランスもおすすめです。
ステップ3:貯蓄率を少しずつ上げる
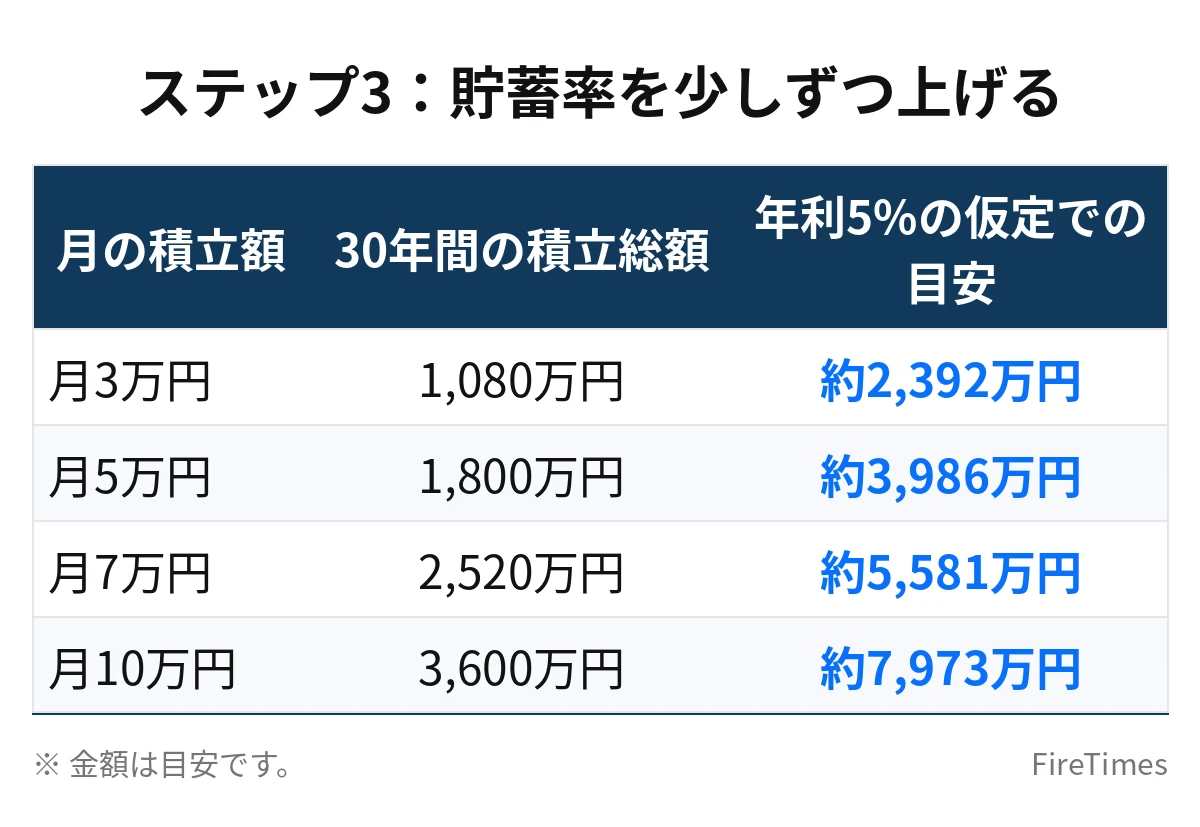
3つ目のステップは、貯蓄率を少しずつ上げることです。月3万円の積立に慣れてきたら、収入が上がるタイミングで積立額を増やしていきます。昇給やボーナスのタイミングで、積立額を月5万円、月7万円と増やしていくのがおすすめです。
積立額を増やすと、資産の目安は大きく変わります。年利5%の仮定で30年間続けた場合の目安を比較してみましょう。
| 月の積立額 | 30年間の積立総額 | 年利5%の仮定での目安 |
|---|---|---|
| 月3万円 | 1,080万円 | 約2,392万円 |
| 月5万円 | 1,800万円 | 約3,986万円 |
| 月7万円 | 2,520万円 | 約5,581万円 |
| 月10万円 | 3,600万円 | 約7,973万円 |
月5万円の積立なら、30年間で約3,986万円が目安になります。月7万円なら約5,581万円、月10万円なら約7,973万円です。月3万円から月5万円に増やすだけでも、30年後の目安は約1,594万円増えます。積立額の増加は、資産の目安に大きく影響します。
貯蓄率を上げるときは、無理のない範囲で進めることが大切です。生活費を極端に削ると、長続きしにくくなります。固定費の見直しや、昇給分を積立に回すといった方法で、少しずつ貯蓄率を上げるのがおすすめです。貯蓄率が上がれば、目標までの年数の目安は短くなります。
ステップ4:副業収入を確保する
4つ目のステップは、副業収入の確保です。副業収入があると、必要資産額の目安が下がります。月5万円の副業収入があると、必要資産額の目安は1,500万円下がります。月10万円なら3,000万円、月3万円なら900万円下がります。
たとえば、月20万円の生活で6,000万円の資産が必要な人が、月5万円の副業収入を得られれば、必要資産額の目安は4,500万円まで下がります。月10万円の副業収入があれば、3,000万円まで下がります。副業収入は、FIREの目標を下げるだけでなく、積立額を増やすための資金にもなります。
20代から副業を始めるメリットは、時間があることです。平日の夜や週末の時間を使って、スキルを身につけたり、副業の収入を増やしたりすることができます。副業の種類は、自分のスキルや興味に合わせて選ぶことが大切です。副業の収入が年20万円を超える場合、確定申告が必要になることがあります。税金や社会保険料の扱いも確認しておきましょう。
副業収入は、目標金額を下げるだけでなく、積立額を増やす資金にもなります。
年代別の目標と進め方
20代から始めた場合、年代別の目標を整理してみましょう。ここでは、月3万円の積立から始めて、30代で月5万円、40代で月7万円に増やしていくという仮定のケースを考えます。
| 年代 | 積立額の目安 | 資産の目安(年利5%の仮定) | 意識したいこと |
|---|---|---|---|
| 20代 | 月3万円 | 約453万円(10年後) | 習慣化と生活費の把握 |
| 30代 | 月5万円 | 約1,190万円〜約2,392万円 | 貯蓄率の向上と副業 |
| 40代 | 月7万円 | 約3,986万円〜約5,581万円 | 目標金額の見直し |
| 50代 | 月7万円〜月10万円 | 約5,581万円〜約7,973万円 | FIREの形を決める |
20代は、積立の習慣化と生活費の把握に集中する時期です。月3万円の積立を続けて、資産形成の習慣をつけることが大切です。30代は、収入が上がるタイミングで積立額を増やし、副業収入の確保にも取り組む時期です。40代は、目標金額を見直し、FIREの形を具体的に決める時期です。50代は、FIREの実行に向けた最終調整の時期です。
もちろん、この年代別の目標はあくまで目安です。収入や生活費、家族構成によって、進み方は変わります。自分のペースで進めることが大切です。無理のない計画を立て、定期的に見直すことが、FIREへの近道です。
また、20代から始める場合、ライフイベントへの備えも大切です。結婚や子どもの誕生、住宅の購入など、ライフイベントによって生活費は変わります。ライフイベントが起きたときは、目標金額や積立額を見直すことが大切です。計画は一度立てたら終わりではなく、人生の変化に合わせて調整するものです。
20代が気をつけたい3つのポイント
20代がFIREを目指すときに気をつけたいポイントが3つあります。
1つ目は、利回りを高く見積もりすぎないことです。年利5%の仮定で計算した目安は、あくまで仮定のシミュレーションです。将来のリターンは断定できません。年利3%の仮定でも計算し、幅を持たせて計画を立てることが大切です。利回りを高く見積もると、目標までの年数を短く見積もりすぎる可能性があります。
2つ目は、生活の満足度を下げすぎないことです。20代は、友人との付き合いや趣味、学びなどにお金を使う時期でもあります。FIREのためにすべての支出を削ると、長続きしにくくなります。無理のない範囲で貯蓄率を上げることが大切です。月3万円の積立から始めて、少しずつ増やしていくのがおすすめです。
3つ目は、情報に振り回されないことです。FIREに関する情報は多く、なかには極端な内容もあります。「月3万円では無理」「20代でFIREは無理」といった意見に振り回されず、自分の数字で計画を立てることが大切です。生活費と積立額、目標金額の目安を自分で計算し、自分のペースで進めてください。
自分の数字で計画を立てることが、FIREへの第一歩です。
20代の強みは、時間の余裕があることです。積立の金額が小さくても、長く続けることで少しずつ資産は育っていきます。最初から完璧な計画を立てる必要はなく、月3万円の積立から始めて、収入が増えたときに少しずつ増やしていけば十分です。大切なのは、自分の数字で計画を立て、無理のないペースで続けることです。20代で始めた習慣は、30代や40代になっても役に立ちます。焦らずに続けることが、将来の選択肢を広げてくれます。
まとめ
- 月3万円の積立を年利5%の仮定で30年間続けた場合、約2,392万円が目安になります。40年間続けた場合は約4,349万円です。20代の強みは、積立期間の長さです。
- 20代のFIREロードマップは、生活費の把握、月3万円の積立の開始、貯蓄率の向上、副業収入の確保という4つのステップで進めます。
- 積立額を増やすと、資産の目安は大きく変わります。月5万円の積立なら30年間で約3,986万円、月10万円なら約7,973万円が目安です。
- 副業収入があると、必要資産額の目安が下がります。月5万円の副業収入で1,500万円、月10万円で3,000万円下がります。
- 20代が気をつけたいのは、利回りを高く見積もりすぎないこと、生活の満足度を下げすぎないこと、情報に振り回されないことです。自分の数字で計画を立て、自分のペースで進めてください。
あわせて読みたい
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
 年収300万円でFIREは可能か?必要資産と貯蓄率・到達年数を試算
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップ
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。将来のリターンは断定できるものではなく、紹介した金額は仮定にもとづく目安です。投資などの判断は自己責任でお願いします。