

- FIRE後の税金は収入の種類で仕組みが変わります。取り崩し・配当・副業で異なります。
- 所得税と住民税は前年の所得で計算され、FIRE直後は税負担が大きくなる場合があります。
- 譲渡益税や配当の税金は利益にかかります。取り崩しでは売却益に税金がかかる場合があります。
FIRE後に気になるのが、税金をいくら払うのかという問題です。会社員時代は、給与から税金が天引きされていたため、税金を意識する機会が少なかったかもしれません。ですが、FIRE後は自分で税金を計算し、確定申告をする必要が出てくる場合があります。資産を取り崩すとき、配当を受け取るとき、副業で収入を得るとき、それぞれに税金がかかわります。
本記事では、FIRE後の税金として、所得税、住民税、譲渡益税の仕組みと、収入の種類ごとの税金の目安、確定申告の考え方を解説します。具体的な金額はすべて目安で、税率や控除は所得や家族構成、自治体で変わります。最新の制度は国税庁や自治体の公式情報を確認してほしいです。断定的な税務アドバイスではなく、一般的な情報として読んでほしいです。
FIRE後の収入と税金の全体像
FIRE後の収入は、大きく分けて3つの種類があります。資産の取り崩し、配当や利子などの投資収入、副業やパートによる労働収入です。それぞれに税金の仕組みが異なるため、全体像を整理すると次のようになります。
| 収入の種類 | 具体例 | 税金の考え方の目安 |
|---|---|---|
| 資産の取り崩し | 投資信託や株式の売却 | 売却益に対して譲渡益税がかかる場合があります |
| 投資収入 | 配当、利子、分配金 | 利益に対して税金がかかる場合があります |
| 労働収入 | 副業、パート・アルバイト | 給与所得や事業所得として所得税・住民税がかかる場合があります |
この表はあくまで一般的な目安で、口座の種類や所得の状況で扱いが変わります。たとえば、NISA口座で得た利益は、一定の条件のもとで非課税になる場合があります。特定口座の源泉徴収ありを選んでいる場合は、証券会社が税金を差し引いてくれるため、確定申告が不要になる場合もあります。口座の種類や制度は改正で変わることがあるため、最新の情報は国税庁や金融庁、証券会社の公式情報を確認してほしいです。
所得税の仕組み:FIRE後にどう変わるか
所得税は、1年間の所得に対してかかる税金です。会社員時代は、給与所得に対して所得税がかかり、給与から天引きされていました。FIRE後は、給与所得がなくなる代わりに、副業収入や配当、譲渡益などが所得になる場合があります。所得の種類によって、税金の計算方法が変わります。
所得税の税率は、所得の金額に応じて変わる累進課税が基本です。所得が少ないほど税率は低く、所得が多いほど税率は高くなるのが一般的な仕組みです。ただし、配当や譲渡益には、給与所得とは異なる税率が適用される場合があります。たとえば、株式の譲渡益や配当には、一定の税率が適用されるのが一般的な目安とされています。詳しい税率は、所得の種類や金額、口座の種類で変わるため、国税庁の公式情報を確認してほしいです。
FIRE後の所得税で注意したいのは、所得控除です。基礎控除や社会保険料控除、医療費控除など、所得から差し引ける控除があります。控除を活用することで、課税される所得を減らせる場合があります。たとえば、国民健康保険料や国民年金保険料は、社会保険料控除の対象になる場合があります。医療費が一定額を超えた場合は、医療費控除の対象になる場合もあります。控除の条件は所得や家族構成で変わるため、確定申告の際に確認してほしいです。
モデルケース:副業で月5万円を稼ぐ場合の所得税の目安
仮定のシミュレーションとして、FIRE後に副業で月5万円、年間60万円の収入を得る場合を考えます。副業収入が事業所得や雑所得になる場合、経費を差し引いた分が所得になります。たとえば、経費が年間10万円なら、所得は50万円になります。基礎控除などの控除を差し引くと、課税される所得はさらに少なくなる場合があります。税額は所得の金額や控除、税率で決まるため、具体的な税額は一概には言えません。あくまで目安として、年間60万円の副業収入だけでは、所得税の負担は比較的小さくなる場合が多いと考えられます。ただし、副業収入に加えて配当や譲渡益がある場合は、合計の所得で税額が決まるため、注意が必要です。
副業による所得が年間20万円を超える場合は、確定申告が必要になるのが一般的な目安とされています。ただし、所得の種類や給与所得の有無で判断が変わる場合もあります。詳しくは税務署や税理士に確認してほしいです。
住民税の仕組み:FIREした翌年も支払いが続く
住民税は、住んでいる自治体に納める税金です。所得税と異なり、住民税は前年の所得をもとに計算され、翌年に課税されるのが一般的な仕組みです。そのため、FIREした翌年も、会社員時代の所得をもとにした住民税の支払いが続きます。たとえば、2026年にFIREした場合、2027年に納める住民税は、2026年の所得をもとに計算されます。2026年の所得が高い場合は、2027年の住民税も高くなる場合があります。
住民税の税率は、所得割と均等割の2つで構成されるのが一般的です。所得割は所得の金額に応じてかかり、均等割は所得にかかわらず一定額がかかります。税率や均等割の金額は、自治体で異なる場合があります。詳しい税率や金額は、住んでいる自治体の公式情報を確認してほしいです。
住民税の目安を試算すると、会社員時代の年収が500万円程度の場合、住民税は年間20万〜30万円程度になる場合もあります。あくまで目安で、所得や控除、自治体で大きく変わります。FIRE後に所得が減れば、翌年以降の住民税も減るのが一般的な流れです。ただし、FIRE直後は前年の所得が高いため、住民税の負担が大きくなる場合があります。FIREの資金計画を立てるときは、FIREした翌年の住民税も考慮しておくことが大切です。
| 時期 | 住民税の計算のもとになる所得 | 税負担の目安 |
|---|---|---|
| FIREした年 | 前年(会社員時代)の所得 | 会社員時代の所得をもとにした住民税がかかります |
| FIREした翌年 | FIREした年の所得 | FIREした年の所得をもとにした住民税がかかります |
| FIREして2年目以降 | FIRE後の所得 | FIRE後の所得が少なければ、住民税も減る場合が多いです |
住民税は、普通徴収と特別徴収の2つの納付方法があります。会社員時代は、給与から天引きされる特別徴収が一般的でした。FIRE後は、自分で納付する普通徴収になる場合が多いです。納付書が自治体から送られてくるため、納付期限を確認して支払う必要があります。納付を忘れると延滞金がかかる場合もあるため、注意したいです。
譲渡益税の仕組み:資産を取り崩すときの税金
譲渡益税とは、株式や投資信託を売却して利益が出たときに、利益に対してかかる税金のことです。資産を取り崩すときは、売却した金額のすべてに税金がかかるわけではなく、売却益、つまり売却価格から購入価格を差し引いた利益に対して税金がかかるのが一般的な考え方です。たとえば、100万円で買った投資信託を150万円で売却した場合、利益は50万円で、税金は50万円に対してかかるのが一般的な目安です。元本の100万円の部分には、税金がかからないのが一般的な考え方です。
譲渡益税の税率は、所得の種類や口座の種類で変わります。株式や投資信託の譲渡益には、一定の税率が適用されるのが一般的な目安とされています。詳しい税率は、国税庁の公式情報を確認してほしいです。特定口座の源泉徴収ありを選んでいる場合は、証券会社が税金を差し引いてくれるため、確定申告が不要になる場合もあります。一方で、一般口座や特定口座の源泉徴収なしを選んでいる場合は、自分で確定申告をする必要がある場合もあります。
モデルケース:年間120万円を取り崩す場合の譲渡益税の目安
仮定のシミュレーションとして、年間120万円を資産の取り崩しでまかなう場合を考えます。年間120万円の取り崩しのうち、元本と利益の割合で税金が変わります。たとえば、取り崩す資産の半分が元本で、半分が利益だとすると、利益は60万円になります。譲渡益税の税率が約20%だとすると、税額は60万円×20%=12万円になる計算です。ただし、税率は仮定で、実際の税率は口座の種類や所得の状況で変わります。NISA口座で得た利益は、一定の条件のもとで非課税になる場合があるため、税額はさらに少なくなる場合もあります。
取り崩しの税金を抑える考え方として、NISA口座の活用があります。NISAは、一定の条件のもとで投資の利益が非課税になる制度です。NISA口座で得た譲渡益や配当は、非課税になる場合があります。ただし、NISAには年間の投資枠や制度の条件があり、改正で変わることもあります。最新の制度は金融庁の公式情報を確認してほしいです。
また、取り崩す資産の種類や順番でも、税金が変わる場合があります。たとえば、NISA口座の資産から取り崩すか、特定口座の資産から取り崩すかで、税金の扱いが変わります。どの資産から取り崩すかは、税金や将来の資産形成を考えて決めることが大切です。詳しい判断は、税理士などの専門家に相談してほしいです。
配当の税金:配当金にかかる税金の目安
配当金にも税金がかかるのが一般的です。配当金は、企業の利益の一部を株主に分配するお金で、受け取った配当金に対して税金がかかる場合があります。配当の税率は、譲渡益税と同様に、一定の税率が適用されるのが一般的な目安とされています。詳しい税率は、国税庁の公式情報を確認してほしいです。
配当の税金の目安を試算すると、年間60万円の配当を受け取る場合、税率が約20%だとすると、税額は60万円×20%=12万円になる計算です。手取りは48万円になります。ただし、税率は仮定で、実際の税率は口座の種類や所得の状況で変わります。NISA口座で受け取った配当は、一定の条件のもとで非課税になる場合があります。特定口座の源泉徴収ありを選んでいる場合は、証券会社が税金を差し引いてくれるため、確定申告が不要になる場合もあります。
配当の税金で注意したいのは、配当控除です。配当控除とは、配当金に対して一定の控除が受けられる制度です。ただし、配当控除の適用には条件があり、所得の金額や申告方法で変わります。配当控除を受けるためには、確定申告をする必要がある場合もあります。詳しくは税務署や税理士に確認してほしいです。
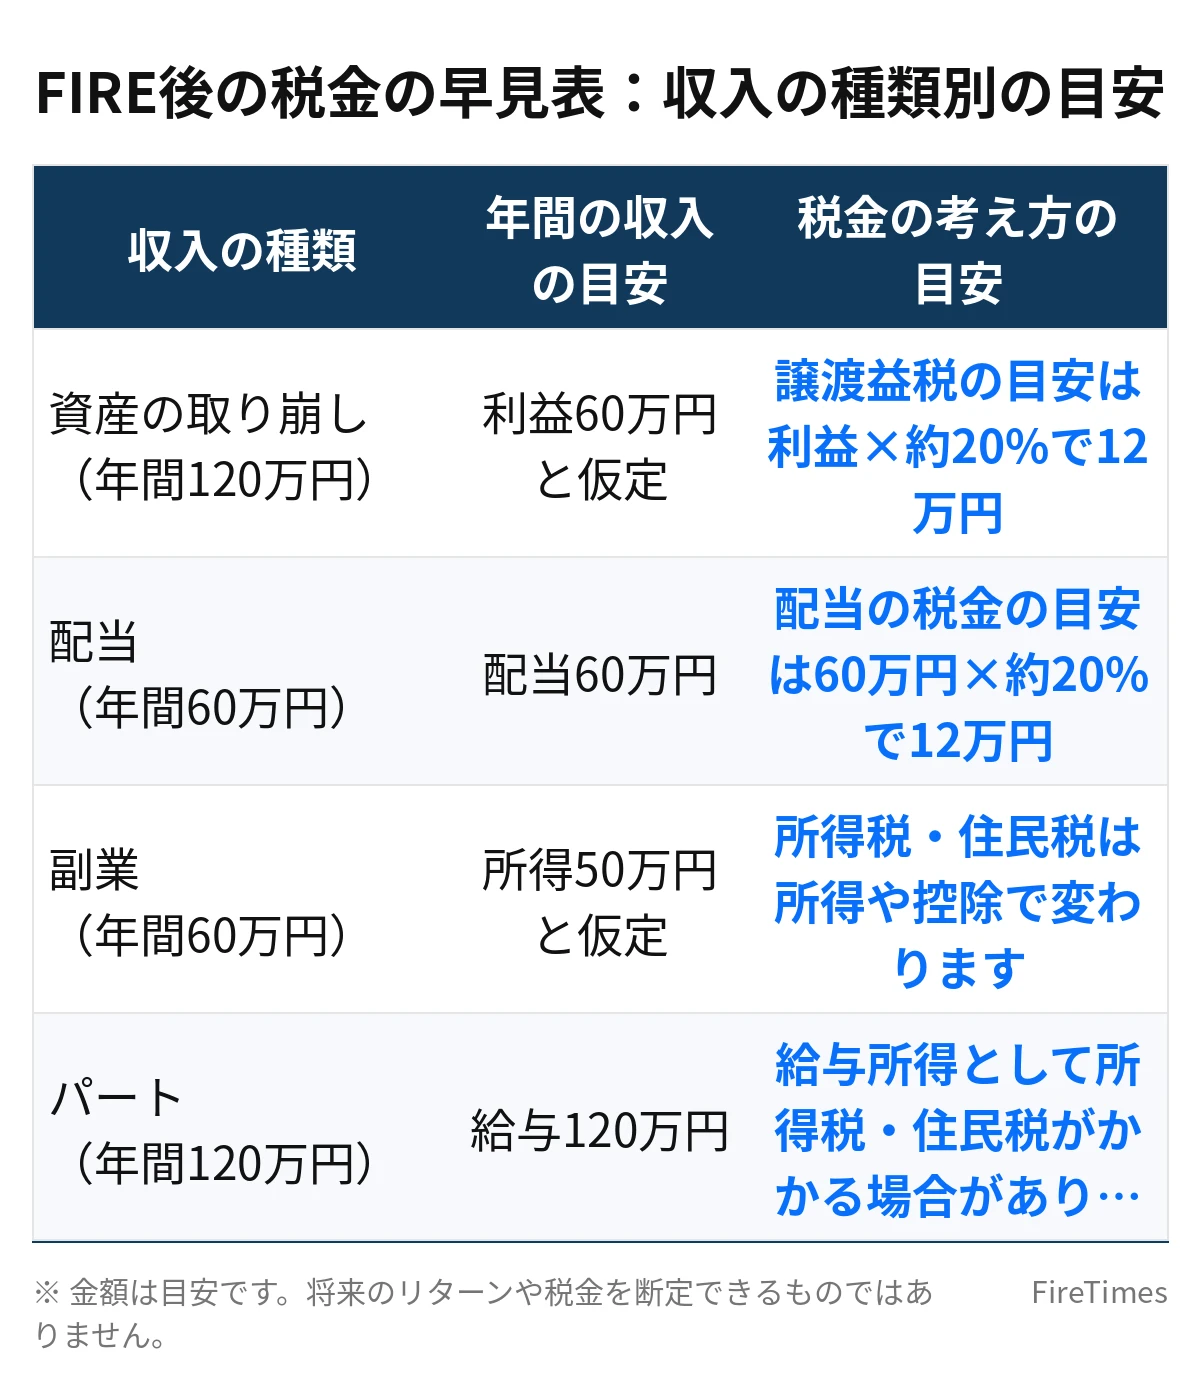
FIRE後の税金の早見表:収入の種類別の目安
FIRE後の税金を、収入の種類別にまとめると次のようになります。金額はすべて目安で、実際の税額は所得や控除、口座の種類、自治体で変わります。
| 収入の種類 | 年間の収入の目安 | 税金の考え方の目安 |
|---|---|---|
| 資産の取り崩し(年間120万円) | 利益60万円と仮定 | 譲渡益税の目安は利益×約20%で12万円 |
| 配当(年間60万円) | 配当60万円 | 配当の税金の目安は60万円×約20%で12万円 |
| 副業(年間60万円) | 所得50万円と仮定 | 所得税・住民税は所得や控除で変わります |
| パート(年間120万円) | 給与120万円 | 給与所得として所得税・住民税がかかる場合があります |
この表は、税率を約20%と仮定した目安で、実際の税率は所得の種類や金額で変わります。税金の計算は複雑で、控除や口座の種類で大きく変わるため、具体的な税額は税務署や税理士に確認してほしいです。
確定申告の考え方:FIRE後に申告が必要になる場合
FIRE後は、会社員時代のように年末調整で税金の手続きが終わるわけではありません。確定申告が必要になる場合があるため、申告の考え方を知っておくことが大切です。確定申告が必要になる場合の目安として、副業による所得が年間20万円を超える場合や、譲渡益や配当の申告が必要な場合などが挙げられます。ただし、所得の種類や口座の種類で判断が変わる場合もあります。詳しくは税務署や税理士に確認してほしいです。
確定申告の時期は、毎年2月中旬から3月中旬が一般的な目安です。申告の際には、1年間の収入や経費、控除をまとめる必要があります。証券会社から送られてくる年間取引報告書や、副業の収入を記録した帳簿、国民健康保険料や国民年金保険料の支払い証明書などが、申告の際に必要になる場合があります。1年間の収入や支出を記録しておくことで、申告の手間を減らせます。
確定申告をしないと、税金の申告漏れや延滞金がかかる場合もあります。申告が必要かどうか分からない場合は、税務署に相談することが大切です。税務署では、確定申告の相談を受け付けている場合があります。税理士に相談する選択肢もあるが、費用がかかるため、まずは税務署の無料相談を活用する方法もあります。
モデルケース:40歳・独身・月15万円生活の場合の税金の目安
仮定のシミュレーションとして、40歳・独身で月15万円の生活費、年間120万円を資産の取り崩しでまかなう場合の税金の目安を考えます。年間120万円の取り崩しのうち、利益が60万円と仮定すると、譲渡益税の目安は60万円×約20%=12万円になります。月あたりの税負担は1万円程度です。ただし、税率は仮定で、実際の税率は口座の種類や所得の状況で変わります。NISA口座で得た利益は、一定の条件のもとで非課税になる場合があるため、税額はさらに少なくなる場合もあります。
| 項目 | 金額の目安 |
|---|---|
| 月の生活費 | 15万円 |
| 年間の生活費 | 180万円 |
| 資産の取り崩しでまかなう分(年) | 120万円 |
| 取り崩しのうち利益と仮定する分(年) | 60万円 |
| 譲渡益税の目安(利益×約20%) | 12万円 |
| 月あたりの税負担の目安 | 1万円 |
生活費のうち、副業やパートの収入でまかなう分があれば、取り崩しの金額は減り、譲渡益税も減る場合があります。たとえば、副業で月5万円を稼げば、取り崩しは月10万円になり、年間の取り崩しは120万円から60万円に減ります。利益も半分になるため、譲渡益税の目安も6万円程度になる計算です。税金は、収入の組み合わせで変わるため、取り崩しと副業・パートのバランスを考えることが大切です。
夫婦のモデルケース:40歳・夫婦・月20万円生活の場合
仮定のシミュレーションとして、40歳の夫婦で月20万円の生活費、年間180万円を資産の取り崩しでまかなう場合を考えます。年間180万円の取り崩しのうち、利益が90万円と仮定すると、譲渡益税の目安は90万円×約20%=18万円になります。月あたりの税負担は1万5,000円程度です。夫婦の場合は、2人の所得や控除を合わせて考える必要があります。たとえば、夫婦それぞれに基礎控除があるため、世帯全体の税負担は独身の場合と異なる場合があります。夫婦で取り崩しと副業・パートを分担することで、税負担を抑えられる場合もあります。詳しい試算は、税理士などの専門家に相談してほしいです。
税金を抑えるための一般的な考え方
FIRE後の税金を抑えるには、制度の仕組みを理解し、計画的に取り崩しや収入を組み立てることが大切です。ここでは、一般的な考え方を3つ紹介します。特定の制度の利用を推奨するものではなく、考え方として読んでほしいです。
NISA口座の活用を検討する
NISAは、一定の条件のもとで投資の利益が非課税になる制度です。NISA口座で得た譲渡益や配当は、非課税になる場合があります。NISA口座から取り崩すことで、譲渡益税を抑えられる場合があります。ただし、NISAには年間の投資枠や制度の条件があり、改正で変わることもあります。最新の制度は金融庁の公式情報を確認してほしいです。
取り崩しと副業・パートのバランスを考える
取り崩しだけに頼るのではなく、副業やパートの収入を組み合わせることで、取り崩しの金額を減らし、譲渡益税を抑えられる場合があります。副業やパートの収入には所得税や住民税がかかりますが、取り崩しの税金と比べて、どちらが有利かは所得の状況で変わります。収入の組み合わせを試算し、税負担の目安を把握することが大切です。
控除を活用する
基礎控除や社会保険料控除、医療費控除など、所得から差し引ける控除を活用することで、課税される所得を減らせる場合があります。国民健康保険料や国民年金保険料は、社会保険料控除の対象になる場合があります。医療費が一定額を超えた場合は、医療費控除の対象になる場合もあります。控除の条件は所得や家族構成で変わるため、確定申告の際に確認してほしいです。
よくある失敗パターンと対策
FIRE後の税金で陥りやすい思い込みがあります。代表的なパターンを知っておくことで、無理のない計画を立てやすくなります。
住民税の支払いが翌年も続くことを忘れる
住民税は前年の所得をもとに翌年に課税されるため、FIREした翌年も住民税の支払いが続きます。FIRE直後の資金計画で、翌年の住民税を考慮していないと、思ったよりも手元の資金が減る場合があります。FIREの資金計画を立てるときは、FIREした翌年の住民税も含めて試算しておくことが大切です。
取り崩しのすべてに税金がかかると思う
資産を取り崩すときは、売却した金額のすべてに税金がかかるわけではなく、売却益に対して税金がかかるのが一般的な考え方です。元本の部分には税金がかからないのが一般的な考え方です。取り崩しの金額と税金の関係を正しく理解しておくことで、資金計画の誤りを防げます。
NISA口座の条件を確認しない
NISA口座の利益は、一定の条件のもとで非課税になる場合があります。ただし、NISAには年間の投資枠や制度の条件があり、改正で変わることもあります。条件を確認せずにNISAを活用しようとすると、思ったような効果が得られない場合があります。最新の制度は金融庁の公式情報を確認してほしいです。
確定申告が必要かどうかを確認しない
副業による所得が年間20万円を超える場合や、譲渡益や配当の申告が必要な場合は、確定申告が必要になるのが一般的な目安です。申告が必要かどうかを確認せずにいると、申告漏れや延滞金がかかる場合もあります。申告が必要かどうか分からない場合は、税務署に相談することが大切です。
税率を一律だと思い込む
税率は、所得の種類や金額、口座の種類で変わります。譲渡益税や配当の税金と、給与所得の所得税では、税率の仕組みが異なります。税率を一律だと思い込むと、税額の試算を誤る場合があります。収入の種類ごとに税率を確認することが大切です。
よくある質問
FIRE後に税金はどれくらいかかるのか
所得の種類や金額、控除、口座の種類で大きく変わります。たとえば、年間120万円を取り崩し、利益が60万円と仮定すると、譲渡益税の目安は12万円程度になる計算です。副業やパートの収入がある場合は、所得税や住民税もかかります。具体的な税額は、所得の状況で変わるため、税務署や税理士に確認してほしいです。
住民税はFIREした翌年も払うのか
払う場合が多いです。住民税は前年の所得をもとに翌年に課税されるため、FIREした翌年も会社員時代の所得をもとにした住民税の支払いが続きます。FIRE後に所得が減れば、翌年以降の住民税も減るのが一般的な流れです。FIREの資金計画では、翌年の住民税も考慮しておきたいです。
NISA口座の利益は非課税になるのか
一定の条件のもとで非課税になる場合があります。NISAは、年間の投資枠や制度の条件があり、改正で変わることもあります。NISA口座で得た譲渡益や配当は、非課税になる場合があります。最新の制度は金融庁の公式情報を確認してほしいです。
確定申告は必ず必要なのか
必ずしも必要ではありません。副業による所得が年間20万円を超える場合や、譲渡益や配当の申告が必要な場合は、確定申告が必要になるのが一般的な目安です。特定口座の源泉徴収ありを選んでいる場合は、確定申告が不要になる場合もあります。申告が必要かどうか分からない場合は、税務署に相談してほしいです。
まとめ
FIRE後の税金は、収入の種類で仕組みが変わります。資産の取り崩しは譲渡益に対して税金がかかり、配当は配当金に対して税金がかかり、副業やパートの収入は給与所得や事業所得として所得税・住民税がかかる場合があります。住民税は前年の所得をもとに翌年に課税されるため、FIREした翌年も支払いが続く点に注意したいです。税金を抑えるには、NISA口座の活用や、取り崩しと副業・パートのバランス、控除の活用を考えることが大切です。税金の計算は複雑で、所得や控除、口座の種類で変わるため、具体的な税額は国税庁や自治体、税務署の公式情報を確認し、必要に応じて税理士などの専門家に相談してほしいです。まずは収入の種類ごとに税金の仕組みを整理し、FIRE後の資金計画に税負担を組み込むことから始めてみましょう。
あわせて読みたい
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】FIRE後の資産運用はどうする?4%ルールと取り崩し戦略の基本
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。税金や社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。











