- 貯蓄率は貯蓄額÷手取りで計算し、投資に回すお金も貯蓄に含める計算の方法。
- 貯蓄率の目安はFIREを目指すなら30%、40%以上なら到達時期が大きく早まる。
- 貯蓄率20%から40%に上げると4500万円への到達は約13年短くなる。
「貯蓄率を上げればFIREが早まる」と聞くけれど、自分の貯蓄率はどれくらいで、どれくらい上げればいいのか分からない。そんな悩みを持つ30〜40代の会社員は少なくありません。貯蓄率は、FIREへの到達時期を決める最も大切な数字の一つです。計算方法はシンプルですが、目安を知らずに取り組むと、無理な節約に走って長続きしなくなります。
FIREの貯蓄率とは
貯蓄率とは、手取り収入のうち、どれだけを貯蓄に回しているかを示す割合です。FIREを目指すうえで、貯蓄率は「入金力」を表す数字です。貯蓄率が高いほど、毎月投資に回せるお金が増え、目標資産への到達が早まります。
貯蓄率は、FIREの達成時期を左右するだけでなく、リタイア後の生活費にもつながります。手取りのうち使わない分が多ければ、その分だけ生活費は小さくなります。生活費が小さければ、4%ルールで計算する目標資産額も小さくなります。貯蓄率を上げることは、「入金力を上げること」と「目標資産額を下げること」の両方に働きます。
貯蓄率の計算方法
計算式は「貯蓄額÷手取り」です
貯蓄率の計算式は次のとおりです。
貯蓄率=貯蓄額÷手取り収入×100
たとえば、手取りが月30万円で、毎月9万円を貯蓄に回している場合、貯蓄率は9万円÷30万円×100=30%です。手取りが月35万円で、毎月14万円を貯蓄に回している場合、貯蓄率は14万円÷35万円×100=40%です。
貯蓄に含めるもの・含めないもの
貯蓄額には、預金への積み立てだけでなく、投資信託や株式への積み立ても含めます。新NISAやiDeCoへの拠出も、将来のためのお金なので貯蓄に含めます。企業型確定拠出年金への拠出も同様です。
一方で、含めないものもあります。家賃や食費、光熱費などの生活費は貯蓄ではありません。旅行のための積み立ても、使うことが決まっているお金なので、貯蓄には含めないほうが実態に近くなります。保険料も、貯蓄性の高いものを除き、生活費として扱うのが一般的です。
ボーナスの扱い方
ボーナスがある場合の計算方法は、2つあります。一つは、月々の貯蓄率とボーナスの貯蓄率を分けて考える方法です。もう一つは、年間の手取りと年間の貯蓄額で計算する方法です。正確に把握したい場合は、年間の数字で計算するのがおすすめです。
たとえば、月の手取りが30万円でボーナスが年80万円、手取りの合計が年440万円の場合を考えます。年間で132万円を貯蓄に回せば、貯蓄率は132万円÷440万円×100=30%です。月々の貯蓄率だけで計算すると、ボーナスの分が見えなくなるため、年間の数字で確認する習慣をつけるとよいでしょう。
貯蓄率とFIRE達成年数の早見表
目標4,500万円(月15万円の生活)の場合
ここからの試算は、すべて仮定のシミュレーションです。毎月の積立額を一定とし、年利3%で運用できると仮定して計算しています。将来のリターンを断定できるものではないため、数字はあくまで目安として読んでください。
| 手取り(月) | 貯蓄率 | 毎月の貯蓄額 | 4,500万円への到達年数(年利3%の仮定) |
|---|---|---|---|
| 月30万円 | 20% | 月6万円 | 約35年 |
| 月30万円 | 30% | 月9万円 | 約27年 |
| 月30万円 | 40% | 月12万円 | 約22年 |
| 月30万円 | 50% | 月15万円 | 約19年 |
| 月35万円 | 30% | 月10万5,000円 | 約24年 |
| 月35万円 | 40% | 月14万円 | 約20年 |
| 月35万円 | 50% | 月17万5,000円 | 約17年 |
| 月35万円 | 60% | 月21万円 | 約14年 |
この表のとおり、手取り月30万円の人が貯蓄率20%から40%に上げると、到達年数は約35年から約22年へ、約13年短くなります。手取り月35万円の人が貯蓄率30%から50%に上げると、約24年から約17年へ、約7年短くなります。
目標3,000万円(月10万円の生活)の場合
月10万円の生活を送る場合、4%ルールでの目標資産額は3,000万円です。目標が小さければ、到達年数も短くなります。
| 手取り(月) | 貯蓄率 | 毎月の貯蓄額 | 3,000万円への到達年数(年利3%の仮定) |
|---|---|---|---|
| 月30万円 | 30% | 月9万円 | 約20年 |
| 月30万円 | 40% | 月12万円 | 約16年 |
| 月30万円 | 50% | 月15万円 | 約14年 |
| 月35万円 | 40% | 月14万円 | 約14年 |
| 月35万円 | 50% | 月17万5,000円 | 約12年 |
目標を4,500万円から3,000万円に下げると、手取り月30万円・貯蓄率40%の場合、到達年数は約22年から約16年へ、約6年短くなります。貯蓄率を上げることと、生活費を抑えて目標を下げることは、どちらも到達時期を早める方法です。
年代別の貯蓄率の目安
20代の目安:20〜30%
20代は収入がまだ低く、結婚や引っ越しなどの出費も多い時期です。貯蓄率20%を確保できれば十分なスタートです。まずは支出を記録し、自分の生活費を把握することから始めます。20代で貯蓄の習慣を身につけることが、30代以降の資産形成の土台になります。
30代の目安:30%前後
30代は収入が上がり始める一方で、住宅や子育ての出費も増える時期です。貯蓄率30%を目安に、毎月の積立額を決めます。昇給した分は、生活費を上げずに貯蓄に回すことが、貯蓄率を上げるコツです。収入が上がっても生活水準を上げない習慣が、30代の資産形成では大切になります。
40代の目安:30〜40%
40代は収入がピークに近づく時期です。子どもの教育費がかかる家庭もありますが、収入の伸びを貯蓄に回せれば、貯蓄率30〜40%が目安になります。40代からFIREを目指す場合、到達までの期間が限られるため、貯蓄率40%以上を意識することが大切です。
年代別の目安まとめ
| 年代 | 貯蓄率の目安 | ポイント |
|---|---|---|
| 20代 | 20〜30% | 貯蓄の習慣を身につけ、支出を把握します |
| 30代 | 30%前後 | 昇給分を生活費に回さず、貯蓄に回します |
| 40代 | 30〜40% | 収入の伸びを貯蓄に回し、到達時期を早めます |
| 50代 | 40%以上 | リタイアまでの期間が短いため、貯蓄率を高めに保ちます |
年収別の貯蓄率の目安
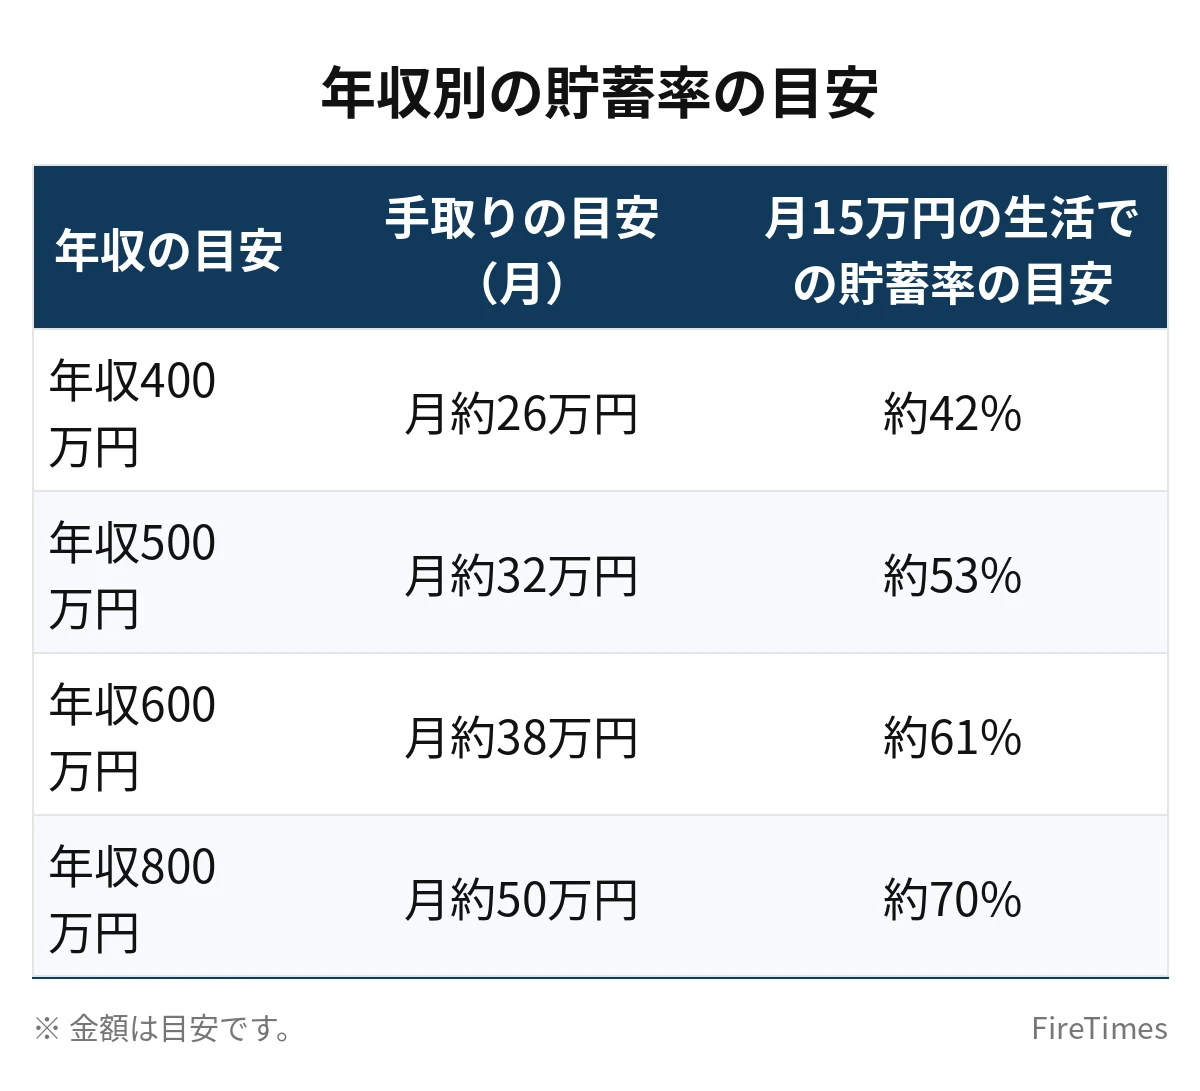
年収が上がるほど、同じ生活費でも貯蓄率は上がります。年収500万円の人と年収800万円の人が、同じ月15万円の生活を送れば、年収800万円の人のほうが貯蓄率は高くなります。貯蓄率を上げるときは、「収入を上げること」と「支出を抑えること」の両方から考えることが大切です。
| 年収の目安 | 手取りの目安(月) | 月15万円の生活での貯蓄率の目安 |
|---|---|---|
| 年収400万円 | 月約26万円 | 約42% |
| 年収500万円 | 月約32万円 | 約53% |
| 年収600万円 | 月約38万円 | 約61% |
| 年収800万円 | 月約50万円 | 約70% |
この表は、月15万円の生活を送った場合の目安です。年収400万円の人でも、月15万円の生活を続ければ貯蓄率は約42%になります。貯蓄率は収入だけで決まるものではなく、生活費の水準によって大きく変わります。
モデルケース:35歳・年収500万円の人が月15万円で生活する場合
ここからは仮定のシミュレーションです。35歳・年収500万円・独身で、手取りが月32万円の会社員を想定します。この人が月15万円で生活すると、毎月の貯蓄額は17万円になります。貯蓄率は17万円÷32万円×100=約53%です。
月17万円を積み立て、年利3%で運用できると仮定すると、4,500万円への到達年数は約17年です。運用益を考えない単純計算では、4,500万円÷17万円÷12か月で約22年かかります。月10万円の生活を目指して目標を3,000万円に下げれば、到達年数は約12年まで短くなります(年利3%の仮定)。
年収500万円の人が月15万円の生活を続けることは、特別な節約をしなくても可能な水準です。家賃を5万〜6万円程度に抑え、固定費を見直すことで、月15万円の生活は無理なく続けられます。貯蓄率50%を超える生活は、収入を上げることと生活費の水準を決めることの組み合わせで実現できます。
貯蓄率を上げるための3つの考え方
1. 固定費から見直します
貯蓄率を上げるには、まず固定費の見直しから始めます。家賃、通信費、保険、サブスクリプションは、一度見直せば効果が毎月続きます。固定費を月3万円下げられれば、その分だけ毎月の貯蓄額が3万円増えます。
2. 昇給分を貯蓄に回します
昇給やボーナスが増えたとき、生活費を上げずに貯蓄に回すことが、貯蓄率を上げる近道です。収入が月2万円増えたら、その2万円をそのまま積立額に加えます。生活水準を上げなければ、貯蓄率は自然に上がります。
3. 先取り貯蓄の仕組みを作ります
給料が入ったら、まず貯蓄分を別の口座に移す「先取り貯蓄」の仕組みを作ります。残ったお金で生活する習慣ができれば、貯蓄率は安定します。自動積立を設定しておくと、意思の力に頼らずに続けられます。
貯蓄率が低い場合の対処法
まず支出を記録します
貯蓄率が低いと感じたら、まず1か月の支出を記録することから始めます。家賃、食費、光熱費、通信費、娯楽費に分けて記録すると、どの項目が多いのかが見えてきます。支出を把握できれば、見直すべき項目が分かります。家計簿アプリを使うと、記録の手間を減らすことができます。
固定費から見直します
支出を把握したら、固定費から見直します。家賃、通信費、保険、サブスクリプションは、一度見直せば効果が毎月続きます。固定費を月3万円削減できれば、手取り月30万円の人の貯蓄率は10ポイント上がります。食費や娯楽費を削る前に、固定費の見直しから始めることが大切です。
副業で収入を増やすことも考えます
支出の見直しだけでは貯蓄率が上がらない場合、副業で収入を増やすことも考えます。副業で月3万円の収入が増えれば、その分を貯蓄に回すことで貯蓄率が上がります。手取り月30万円の人が副業で月3万円を稼ぎ、その全額を貯蓄に回すと、貯蓄額は月9万円から月12万円に増え、貯蓄率は30%から約36%に上がります。
貯蓄率でよくある質問
Q1. 貯蓄率は何%あればFIREできますか。
目安として30%以上が一つの基準です。貯蓄率30%で手取り月30万円の人が月15万円の生活を目指す場合、4,500万円への到達年数は約27年(年利3%の仮定)です。貯蓄率40%以上なら約22年まで短くなります。
Q2. 貯蓄率50%以上は無理がありませんか。
収入と生活費のバランスによります。年収500万円の人が月15万円の生活を送れば、貯蓄率は約53%になります。無理な節約ではなく、生活費の水準を決めることで達成できる数字です。
Q3. 貯蓄率の計算に住宅ローンの返済は含めますか。
住宅ローンの元本返済分は、資産形成と考えることもできます。ただし、利息分は生活費です。計算の都合上、ローンの返済額をすべて生活費として扱う方法が分かりやすくなります。
Q4. 貯蓄率を計算するとき、住宅ローンの繰り上げ返済は貯蓄に含めますか。
繰り上げ返済は、将来の利息を減らす効果があるため、貯蓄に近いお金の使い方です。ただし、繰り上げ返済をしたお金は、すぐに使える資産にはなりません。貯蓄率の計算では、繰り上げ返済分を貯蓄に含める方法と、含めない方法のどちらかに決め、毎回同じ方法で計算することが大切です。
まとめ
貯蓄率は「貯蓄額÷手取り」で計算し、投資への積み立てや新NISA、iDeCoへの拠出も貯蓄に含めます。FIREを目指すなら、貯蓄率30%が一つの目安で、40%以上なら到達時期が大きく早まります。
手取り月30万円の人が貯蓄率20%から40%に上げると、4,500万円への到達年数は約35年から約22年へ、約13年短くなります(年利3%の仮定)。貯蓄率を上げるときは、固定費の見直しと昇給分の先取り貯蓄から始め、無理のない水準を長く続けることが大切です。
あわせて読みたい
 貯蓄率50%・60%にする方法|固定費から変える順番と達成年数の変化
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 FIREの生活費・月15万円の内訳|独身・夫婦の家計簿と節約のコツ
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】FIREを目指す人の家計簿のつけ方|ざっくり管理で貯蓄率を上げるコツ
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。