- 家計簿アプリの最大のメリットは口座やカードと連携し支出を自動記録できること。
- マネーフォワード、Zaim、Moneytreeは連携機関数や機能、料金体系が異なる。
- アプリと紙の家計簿は使い分けでき、アプリで全体、紙で現金支出を管理する。
家計簿をつけようと思ったとき、最初に迷うのが紙の家計簿とアプリのどちらを選ぶかです。最近では、銀行口座やクレジットカードと連携して、支出を自動で記録してくれる家計簿アプリが増えています。手間が少ないため、家計簿が続かない方にも向いています。ただし、アプリにはそれぞれ特徴があり、使い方によって向き不向きがあります。
朝の数分で支出を確認する習慣が、家計の見える化につながります。
家計簿アプリのメリットとデメリット
自動連携で記録の手間が減ります
家計簿アプリの最大のメリットは、銀行口座やクレジットカードと連携して、支出を自動で記録できることです。買い物のたびに手入力する必要がありません。現金以外の支出は、ほぼ自動で記録されます。記録の手間が少ないため、家計簿が続かない方にも向いています。
自動で記録された支出は、食費や交通費などの費目に自動で分類されます。分類が間違っている場合は、手動で修正できます。毎月の支出の内訳がグラフで表示されるため、どこにお金を使っているのかが一目で分かります。貯蓄率の計算にも役立ちます。
デメリットも知っておくことが大切です
家計簿アプリには、デメリットもあります。1つ目は、現金の支出は自動で記録されないことです。現金で支払った分は、手入力する必要があります。現金を使う機会が多い方は、手入力の手間が残ります。
2つ目は、連携できる金融機関に限りがあることです。ご自身が使っている銀行やクレジットカードが連携の対象になっていない場合、その支出は自動で記録されません。アプリを選ぶ前に、ご自身が使っている金融機関が連携できるかを確認することが大切です。
3つ目は、有料プランがあることです。基本的な機能は無料で使えるアプリが多いですが、連携できる口座の数や、詳細な分析機能は有料プラン限定の場合があります。無料プランで十分かどうかを、実際に使って確かめることをおすすめします。
複数の家計簿アプリを比較します
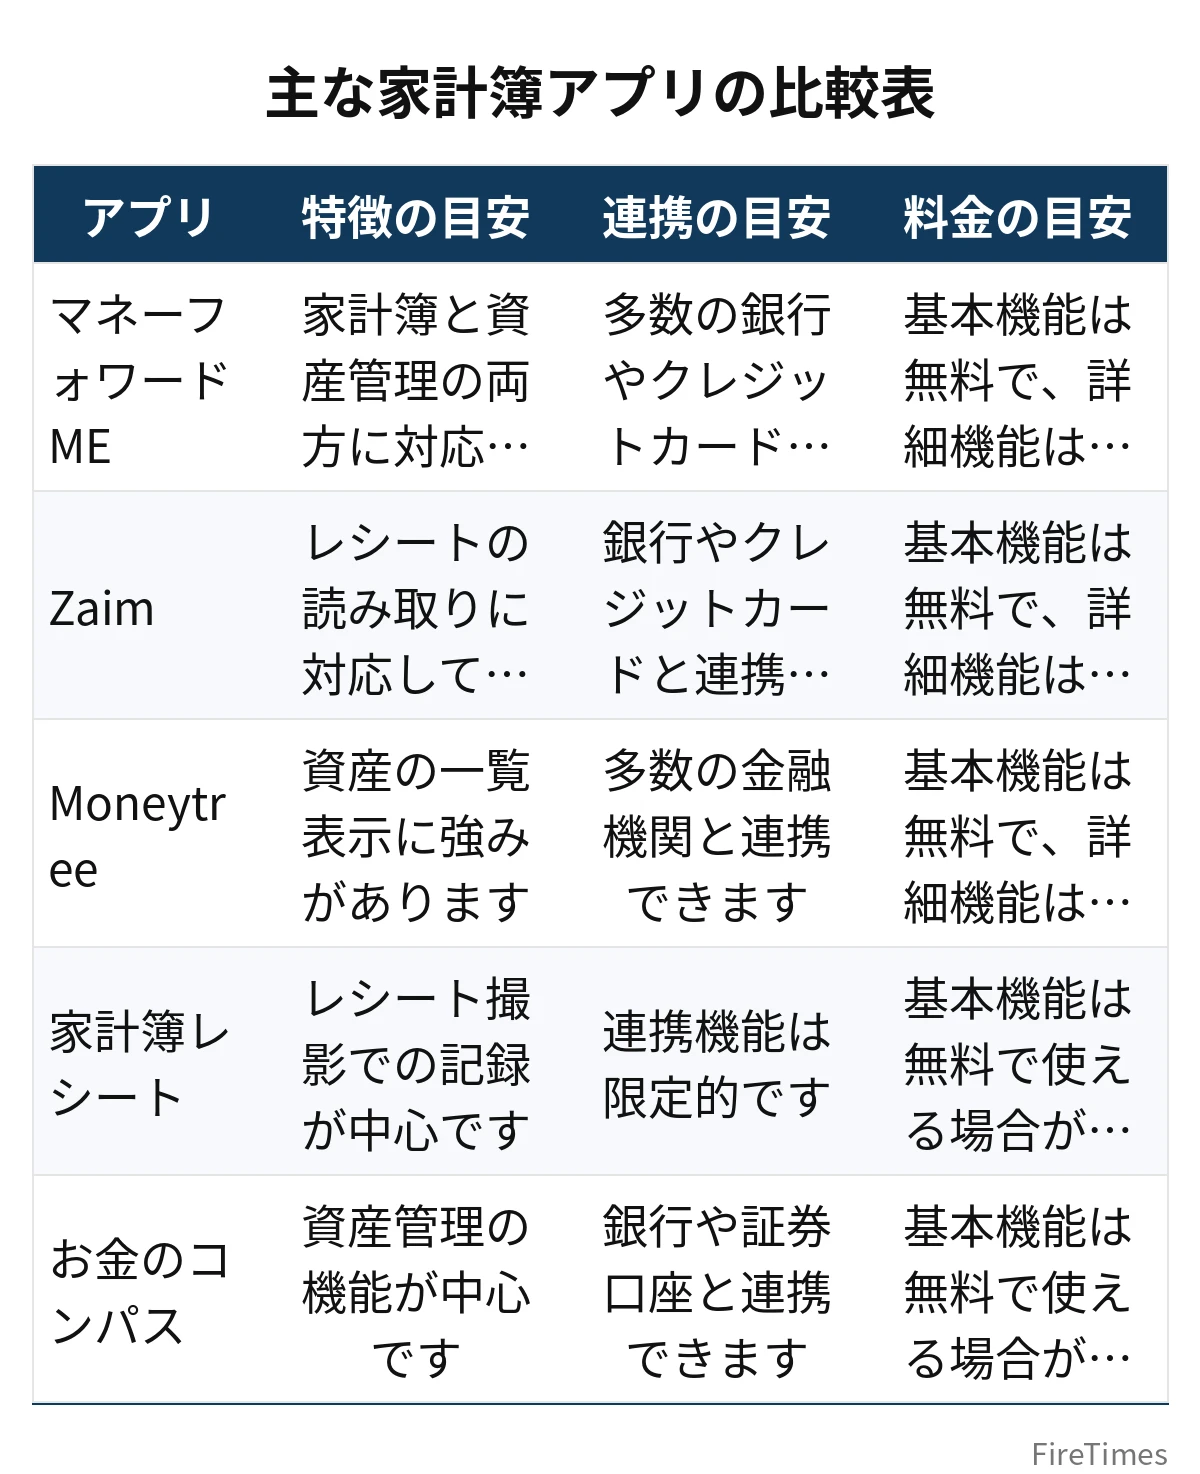
主な家計簿アプリの比較表
ここでは、代表的な家計簿アプリを中立的に比較します。どのアプリが一番優れているかではなく、それぞれの特徴を把握することが目的です。
| アプリ | 特徴の目安 | 連携の目安 | 料金の目安 |
|---|---|---|---|
| マネーフォワード ME | 家計簿と資産管理の両方に対応しています | 多数の銀行やクレジットカードと連携できます | 基本機能は無料で、詳細機能は有料プランです |
| Zaim | レシートの読み取りに対応しています | 銀行やクレジットカードと連携できます | 基本機能は無料で、詳細機能は有料プランです |
| Moneytree | 資産の一覧表示に強みがあります | 多数の金融機関と連携できます | 基本機能は無料で、詳細機能は有料プランです |
| 家計簿レシート | レシート撮影での記録が中心です | 連携機能は限定的です | 基本機能は無料で使える場合が多いです |
| お金のコンパス | 資産管理の機能が中心です | 銀行や証券口座と連携できます | 基本機能は無料で使える場合が多いです |
それぞれのアプリは、サービス内容や料金体系が変更される場合があります。最新の内容は、各アプリの公式情報をご確認ください。ここでの比較は、執筆時点での一般的な特徴の目安です。
マネーフォワード MEの特徴
マネーフォワード MEは、家計簿と資産管理の両方に対応しているアプリです。銀行口座やクレジットカード、証券口座と連携することで、支出の記録と資産の残高をまとめて確認できます。FIREを目指す人にとって、資産の全体像を把握できることは大きなメリットです。
無料プランでは、連携できる口座の数に上限があります。複数の銀行や証券口座を使っている方は、有料プランを検討することになります。有料プランの料金は、月額数百円が目安です。資産管理まで一つのアプリで済ませたい方に向いています。
Zaimの特徴
Zaimは、レシートの読み取りに対応していることが特徴です。スマートフォンでレシートを撮影すると、支出の内容を読み取って記録してくれます。現金で支払った分の記録が楽になるため、現金を使う機会が多い方に向いています。
銀行やクレジットカードとの連携にも対応しています。レシートの読み取りと自動連携を組み合わせることで、現金とキャッシュレスの両方の支出を記録できます。食費の内訳を細かく把握したい方にも向いています。
Moneytreeの特徴
Moneytreeは、資産の一覧表示に強みがあるアプリです。銀行口座やクレジットカード、証券口座、ポイントなどの残高をまとめて確認できます。FIREの資産形成では、複数の口座に分散している資産を一つの画面で把握できることが役立ちます。
家計簿の機能も備えていますが、資産管理の機能が中心です。資産の全体像を把握したい方や、複数の金融機関を使い分けている方に向いています。
家計簿レシートとお金のコンパスの特徴
家計簿レシートは、レシート撮影での記録が中心のアプリです。連携機能は限定的ですが、シンプルな操作で家計簿をつけられます。アプリの操作が苦手な方や、現金中心の生活をしている方に向いています。
お金のコンパスは、資産管理の機能が中心のアプリです。銀行や証券口座と連携して、資産の残高を確認できます。家計簿の機能は限定的ですが、資産の把握に特化したい方に向いています。
目的別にアプリを選ぶ方法
目的別の選び方の早見表
家計簿アプリは、目的に合わせて選ぶことが大切です。目的別の選び方をまとめると、次の表のとおりです。
| 目的 | 向いている選び方の目安 |
|---|---|
| 支出の記録を楽にしたい | 銀行やクレジットカードとの連携が充実したアプリを選びます |
| 現金の支出も記録したい | レシートの読み取りに対応したアプリを選びます |
| 資産の全体像を把握したい | 証券口座とも連携できる資産管理機能のあるアプリを選びます |
| シンプルに使いたい | 機能が絞られたシンプルなアプリを選びます |
| 家族で共有したい | 家族での共有機能があるかを確認して選びます |
支出の記録を楽にしたい方は、連携の充実したアプリを選ぶことが大切です。ご自身が使っている銀行やクレジットカードが連携の対象になっているかを確認してください。連携できない金融機関が多いと、自動記録のメリットが小さくなります。
資産の全体像を把握したい方は、証券口座とも連携できるアプリを選ぶことが大切です。FIREの資産形成では、新NISAやiDeCo、特定口座の資産をまとめて確認できると、目標額までの進み具合が分かりやすくなります。口座の使い分けについては、新NISA・iDeCo・特定口座の優先順位|FIREを目指す人の出口戦略の記事もあわせてご覧ください。
複数のアプリを比べることで、ご自身に合う選び方が見えてきます。
アプリと紙の家計簿の使い分け
アプリが向いている場合
アプリが向いているのは、キャッシュレス決済が中心の方です。クレジットカードや電子マネーでの支払いが多い場合、支出はほぼ自動で記録されます。手入力の手間がほとんどかかりません。支出の内訳をグラフで確認したい方にも向いています。
また、複数の口座を使い分けている方にもアプリが向いています。給料口座、生活費口座、貯蓄口座の残高をまとめて確認できるため、お金の流れが見えやすくなります。貯蓄率の計算も、アプリの集計機能で楽になります。
紙の家計簿が向いている場合
紙の家計簿が向いているのは、現金中心の生活をしている方です。現金の支出は、紙の家計簿に記録する方法がシンプルです。スマートフォンの操作が苦手な方にも、紙の家計簿は向いています。
紙の家計簿は、手書きで記録することで支出を意識しやすくなるというメリットもあります。買ったものを書き出すことで、無駄な買い物に気づきやすくなります。手書きの記録が好きな方は、紙の家計簿を続ける方法もあります。
アプリと紙を組み合わせる方法
アプリと紙の家計簿は、どちらか一方に決める必要はありません。組み合わせて使う方法もあります。たとえば、アプリで全体の支出を把握し、紙の家計簿で現金の支出だけを管理する方法があります。アプリで資産の残高を確認し、紙の家計簿で毎週の予算を管理する方法もあります。
組み合わせる場合は、記録が重複しないように役割を分けることが大切です。アプリで記録した分を紙にも書くと、二重の手間になります。アプリは全体の把握、紙は現金の管理というように、役割を分けて使うことをおすすめします。家計簿のつけ方全般については、FIREを目指す人の家計簿のつけ方|ざっくり管理で貯蓄率を上げるコツの記事もあわせてご覧ください。
家計簿アプリを使い続けるコツ
週に1回だけ確認する方法
家計簿アプリを使い続けるコツは、毎日確認しないことです。毎日アプリを開いて支出を確認しようとすると、負担になります。週に1回、決まった時間に確認するだけで十分です。週末に10分だけ確認する習慣を作ることをおすすめします。
週に1回の確認では、支出の合計と費目別の内訳を見ます。予算を超えている費目があれば、その理由を確認します。理由が分かれば、来週の支出を調整できます。確認の時間を短くすることで、長く続けやすくなります。
通知を活用する方法
家計簿アプリには、支出があったときに通知する機能があります。通知を活用することで、使いすぎに早く気づけます。たとえば、1日の支出が一定額を超えたら通知する設定にしておくと、その日のうちに支出を振り返ることができます。
通知が多すぎると、かえって負担になります。通知の設定は、必要最小限に絞ることが大切です。毎日の支出合計の通知だけにするなど、ご自身に合った設定にしてください。
週に1回の振り返りが、家計簿を長く続けるコツです。
モデルケース:アプリで貯蓄率を把握するまで
仮定のモデルケースの紹介
ここでは、仮定のモデルケースとして、38歳の会社員のBさんを例に考えます。Bさんの手取り月収は35万円で、家計簿をつける前は毎月の支出が分からず、貯蓄額は月5万円ほどでした。貯蓄率は約14%です。
Bさんは家計簿アプリを使い始め、銀行口座とクレジットカードを連携しました。1か月分の支出が自動で記録され、内訳を見ると、食費が月6万円、交際費が月4万円、サブスクリプションが月1万円かかっていることが分かりました。食費は自炊を増やして月4万円に抑え、使っていないサブスクリプションを解約しました。交際費は月2万円の予算を設定しました。
その結果、毎月の支出は30万円から25万円に減り、貯蓄額は月5万円から月10万円に増えました。貯蓄率は約14%から約29%に上がりました。貯蓄率が上がったことで、FIREまでの年数の目安も大きく短くなりました。
貯蓄率と目標額の関係
Bさんの場合、毎月の生活費が25万円なら、必要な資産は年間の生活費300万円の25倍で、7,500万円が目安です。生活費を月20万円まで抑えられれば、必要な資産は6,000万円が目安になります。生活費を月15万円まで抑えられれば、必要な資産は4,500万円が目安になります。
家計簿アプリで支出を把握することは、貯蓄率を上げるだけでなく、目標額そのものを見直すことにもつながります。目標額が分かれば、毎月の積立額や副業収入の目標も決めやすくなります。あくまで仮定のモデルケースであり、実際の結果は収入や生活環境によって異なります。目標額の計算方法については、FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】の記事も参考になります。
支出が見えるようになると、目標額までの道のりも見えてきます。
まとめ
家計簿アプリの最大のメリットは、銀行口座やクレジットカードと連携して支出を自動で記録できることです。手入力の手間が減るため、家計簿が続きやすくなります。現金の支出は自動で記録されませんので、レシートの読み取り機能を活用する方法もあります。
マネーフォワード、Zaim、Moneytreeなどの複数のアプリを比べると、連携できる金融機関の数や、資産管理の機能、料金体系が異なります。どのアプリが一番優れているかではなく、ご自身の使い方に合うものを選ぶことが大切です。支出の記録を楽にしたいのか、資産の全体像を把握したいのか、目的に合わせて選んでください。
アプリと紙の家計簿は、どちらか一方に決める必要はありません。アプリで全体を把握し、紙の家計簿で現金の支出を管理するなど、使い分ける方法もあります。週に1回だけ確認する習慣を作ることで、家計簿は長く続けやすくなります。家計簿が続けば、支出の流れが見えてきます。支出の流れが見えれば、貯蓄率は少しずつ上がっていきます。
あわせて読みたい
 FIREを目指す人の家計簿のつけ方|ざっくり管理で貯蓄率を上げるコツ
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 新NISA・iDeCo・特定口座の優先順位|FIREを目指す人の出口戦略
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
この記事は一般的な情報の提供を目的としたものです。個別の家計や投資の助言ではありません。各アプリのサービス内容や料金は変更される場合がありますので、最新の公式情報をご確認ください。