- 政策金利は2026年9月に1.25%へ上がり、変動金利も連動して上がっています。
- 借入4,000万円なら金利が1%上がると毎月返済額は約2万円増えます。
- 返済額は5年ルールで急には上がりませんが、利息の負担は確実に増え続けます。
「変動金利で借りているけれど、日銀の利上げで毎月の返済額はどうなるのでしょうか」。2024年3月にマイナス金利が解除されてから、日銀は段階的に利上げを進めています。政策金利は2026年9月に1.25%まで上がり、住宅ローンの変動金利も連動して上がっています。この記事では、政策金利と変動金利がどのようにつながっているのか、今後の金利がどのようなシナリオで動くのか、そして借入額別に返済額がどれだけ変わるのかを試算します。なお、2026年11月時点の金利水準と返済額そのものをまとめた記事は別にあります。本記事は「利上げが変動金利にどう波及するか」と「今後のシナリオ」に焦点を当てていますので、金利水準の一覧はそちらをご覧ください。
日銀の政策金利はここまで上がった
日銀は2024年3月にマイナス金利政策を解除し、政策金利(無担保コールレートの誘導目標)を0〜0.1%程度に引き上げました。その後も利上げが続き、2024年7月に0.25%、2025年1月に0.50%、2025年12月に0.75%へ上がりました。2026年に入るとペースが速まり、6月に1.00%、9月に1.25%へ引き上げられました。2026年10月の金融政策決定会合では1.25%で据え置かれています。つまり、2024年3月から2026年9月までの約2年半で、政策金利はマイナス圏から1.25%まで、1.25ポイント以上上がったことになります。
| 時期 | 政策金利(無担保コールレートの誘導目標) | 出来事 |
|---|---|---|
| 2024年3月 | 0〜0.1%程度 | マイナス金利を解除しました |
| 2024年7月 | 0.25%程度 | 利上げを実施しました |
| 2025年1月 | 0.50%程度 | 利上げを実施しました |
| 2025年12月 | 0.75%程度 | 利上げを実施しました |
| 2026年6月 | 1.00%程度 | 利上げを実施しました |
| 2026年9月 | 1.25%程度 | 利上げを実施しました |
| 2026年10月 | 1.25%程度 | 据え置きを決定しました |
日銀は今後について、経済や物価の情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく方針を示しています。日銀は景気を刺激することも冷ますこともない「中立金利」を1.1〜2.5%と幅広く推計しており、2026年9月の1.25%への引き上げでそのレンジの下限を超えたところです。植田総裁は、政策金利は中立金利より下の水準にあると説明しています。民間の予想では、大和総研が2026年12月に1.50%、2027年3月に1.75%への利上げを見込んでいます。ただし、これはあくまで予想であり、日銀がその通りに動くとは限りません。物価や賃金の動き次第で、ペースが変わる可能性があります。
変動金利はどうやって決まるのか
変動金利が上がる仕組みを理解するには、政策金利から実際の適用金利までの4つの段階を知ることが大切です。
まず、日銀が政策金利を決めます。次に、銀行が企業向けの最優遇金利という短期プライムレートを決めます。短期プライムレートは政策金利の動きに連動して動くことが多く、日銀が利上げをすると、銀行は短期プライムレートを引き上げます。次に、銀行は短期プライムレートをもとに、住宅ローンの変動金利の基準金利(店頭表示金利)を決めます。最後に、基準金利から契約時に決まった優遇幅(引き下げ幅)を差し引いたものが、実際に適用される金利になります。優遇幅は契約時に決まり、原則として返済期間中は変わりません。そのため、基準金利が上がった分だけ、適用金利も同じ幅で上がる仕組みです。
三菱UFJ銀行の動きを見ると、この連動がよく分かります。同行の短期プライムレートは、2026年2月2日に1.875%から2.125%へ、2026年8月3日に2.125%から2.375%へ引き上げられました。さらに、2026年9月18日の日銀の利上げを受けて、2026年11月2日に2.375%から2.625%へ引き上げることが発表されています。これに伴い、住宅ローンの変動金利の基準金利も見直されます。同行の変動金利の店頭表示金利は、2026年3月に3.125%へ上がった後、2026年9月1日の見直しで3.375%になりました。優遇コースの適用金利は年1.195%(店頭表示金利年3.375%)となっています。2026年12月1日の基準金利の見直しでは、短期プライムレートの引き上げ分が反映される見込みです。
ここで注意したいのは、基準金利が上がっても、毎月の返済額がすぐに上がるわけではないことです。三菱UFJ銀行の変動金利(毎月型)では、12月1日を基準日として見直された金利は、2027年1月の返済日の翌日から適用され、2027年2月の約定返済分から反映されます。年2回型では、見直しは4月1日と10月1日で、反映はさらに遅れます。このように、政策金利の利上げから実際の返済額への反映までには、数か月の時間差があります。逆にいえば、利上げのニュースを見たその月から返済額が上がるわけではないので、落ち着いて対策を考える時間があります。
借入額別・金利別に返済額を試算する
それでは、実際に金利が上がると毎月の返済額がどれだけ変わるのかを試算します。借入期間35年、元利均等返済、ボーナス返済なしという条件で計算しています。現在の適用金利の目安の1.195%を起点に、0.25%ずつ上がった場合と、1.25%上がった場合を並べました。表の数字は試算であり、実際の返済額は借入条件や金融機関によって異なります。
| 借入額 | 金利1.195% | 金利1.445% | 金利1.945% | 金利2.445% |
|---|---|---|---|---|
| 3,000万円 | 月87,439円(総額約3,672万円) | 月91,049円(総額約3,824万円) | 月98,534円(総額約4,138万円) | 月106,366円(総額約4,467万円) |
| 4,000万円 | 月116,586円(総額約4,897万円) | 月121,399円(総額約5,099万円) | 月131,379円(総額約5,518万円) | 月141,822円(総額約5,957万円) |
| 5,000万円 | 月145,732円(総額約6,121万円) | 月151,749円(総額約6,373万円) | 月164,224円(総額約6,897万円) | 月177,277円(総額約7,446万円) |
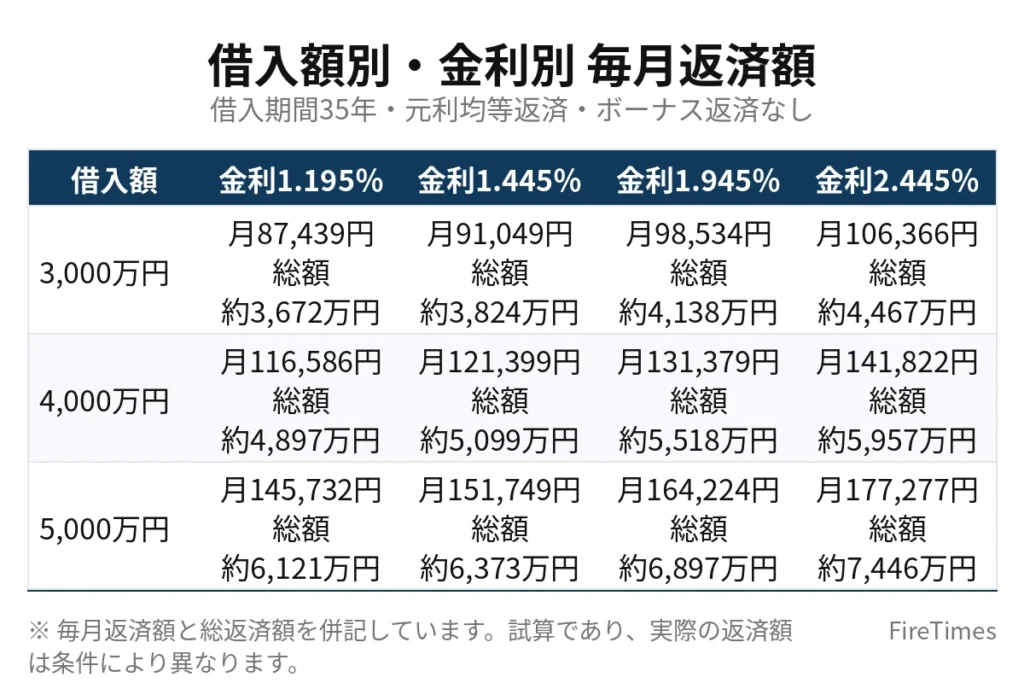
借入4,000万円の場合、金利が1.195%から1.445%へ0.25%上がると、毎月の返済額は116,586円から121,399円へ、約4,800円増えます。金利が1.195%から2.195%へ1%上がると、毎月の返済額は136,543円になり、約2万円増えます。借入5,000万円なら、1%の上昇で毎月の返済額は約2万5千円増えます。借入3,000万円なら、1%の上昇で約1万5千円増えます。つまり、金利が1%上がるごとに、借入額1,000万円あたり毎月約5千円の負担増になると覚えておくと分かりやすいです。
総返済額で見ると、影響はさらに大きくなります。借入4,000万円の場合、金利1.195%の総返済額は約4,897万円ですが、金利が2.445%になると約5,957万円になり、差は約1,060万円になります。毎月の返済額の増加は数千円から2万円程度に見えても、35年間の合計では1,000万円単位の差になることを押さえておきましょう。
今後の3つのシナリオ
今後の変動金利を考えるうえで、3つのシナリオを想定します。いずれも試算であり、将来の金利を保証するものではありません。適用金利の試算は、優遇幅が変わらない前提で、政策金利の上昇幅と同じ幅だけ適用金利が上がると仮定しています。
シナリオA:据え置きが続く場合
政策金利が1.25%でしばらく据え置かれる場合です。2026年12月1日の基準金利の見直しで、適用金利は1.195%から約1.445%へ上がる見込みですが、その後は横ばいが続きます。借入4,000万円の毎月の返済額は約121,399円が目安になります。物価の上昇が落ち着き、追加の利上げが見送られる場合に、このシナリオに近づきます。
シナリオB:段階的に1.75%まで上がる場合
大和総研の予想のように、2026年12月に1.50%、2027年3月に1.75%へ利上げが進む場合です。適用金利は約1.945%まで上がる試算になり、借入4,000万円の毎月の返済額は約131,379円が目安になります。現在の1.195%と比べると、毎月約1万5千円の増加です。日銀が中立金利に向けて利上げを続けるとみる向きが多く、現時点ではこのシナリオが中心的な見方になっています。
シナリオC:中立金利の上限2.5%まで上がる場合
物価の上振れが続き、日銀が中立金利の上限に近い2.5%まで利上げを進める場合です。適用金利は約2.695%まで上がる試算になり、借入4,000万円の毎月の返済額は約147,213円が目安になります。現在の1.195%と比べると、毎月約3万1千円の増加です。総返済額は約6,183万円になり、現在の約4,897万円と比べると約1,286万円増えます。可能性としては低いシナリオですが、返済計画を立てるときの上限の目安として知っておく価値があります。
| シナリオ | 政策金利の想定 | 適用金利の試算 | 借入4,000万円の毎月返済額 | 現在と比べた増加額 |
|---|---|---|---|---|
| A:据え置き | 1.25%で維持 | 約1.445% | 約121,399円 | 約4,800円 |
| B:段階的な利上げ | 2027年3月に1.75% | 約1.945% | 約131,379円 | 約1万5千円 |
| C:中立金利の上限まで | 2.50%まで上昇 | 約2.695% | 約147,213円 | 約3万1千円 |
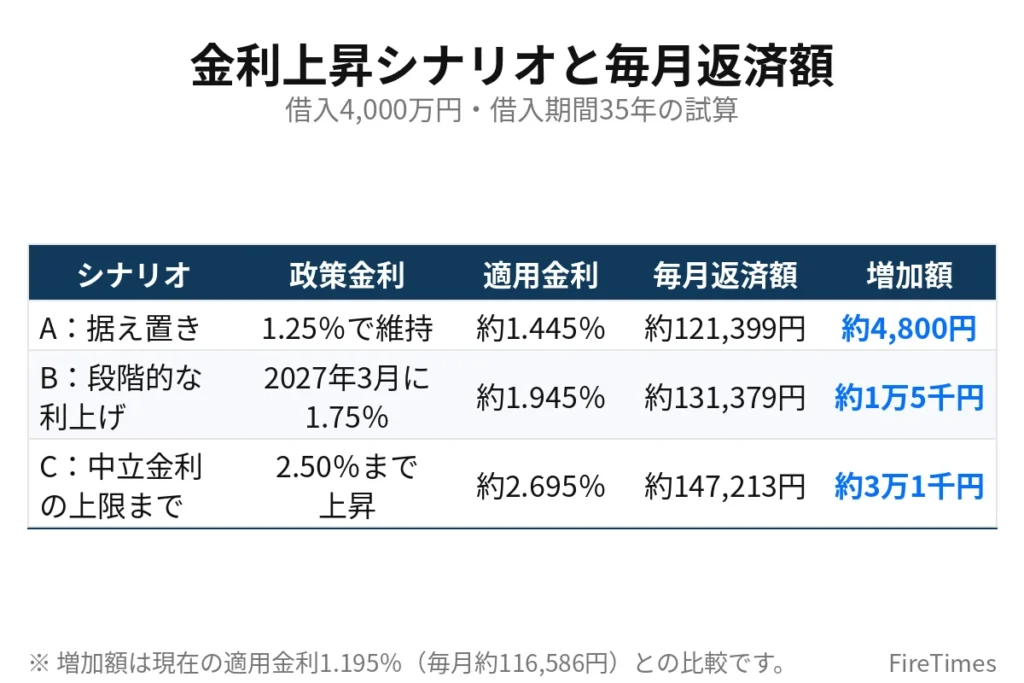
どのシナリオになるかは、物価と賃金の動き次第です。日銀は2026年10月の会合で、基調的な物価上昇率が2%に到達したことを表明し、物価の安定に向けた局面に入ったと説明しています。物価が上振れすれば利上げが進み、景気が悪化すれば利上げは止まります。シナリオを一つに決めつけるのではなく、AからCまでの幅を頭に入れて、返済額が月3万円増えても耐えられるかどうかを確認しておくことが大切です。
5年ルールと125%ルールに注意する
変動金利の借り入れでは、返済額の見直しに「5年ルール」と「125%ルール」があります。元利均等返済の場合、金利が変わっても、返済額は5年間変わりません。金利が上がった分は、返済額の内訳の中で利息の割合が増え、元金の割合が減ることで調整されます。5年ごとの見直しのときも、新しい返済額はそれまでの返済額の125%を超えることはありません。たとえば、毎月の返済額が10万円なら、見直し後の上限は12万5千円になります。
このルールがあるため、金利が上がっても毎月の返済額はすぐには上がりません。しかし、安心はできません。返済額が変わらない間も、利息の負担は増え続け、元金の減り方は遅くなります。金利が大きく上がると、利息だけで毎月の返済額を超えてしまい、払いきれなかった利息が翌月以降に繰り延べされる「未払利息」が発生することもあります。未払利息が残った場合、最終的な返済額が増えたり、返済期間の最後にまとめて支払う必要が出たりします。5年ルールは返済額の急増を防ぐ仕組みですが、利息の負担そのものを減らす仕組みではありません。金利が上がったときは、返済額が変わらなくても、元金がどれだけ減っているのかを返済予定表で確認することが大切です。なお、元金均等返済や、ネット銀行など一部の金融機関の変動金利では、5年ルールや125%ルールがない場合があります。ご自身の契約内容を確認してください。
固定金利と比べるとどうなるのか
変動金利の先行きが気になる場合、固定金利との比較も考えてみましょう。長期固定金利の代表のフラット35は、2026年11月の最頻金利が返済期間21年以上35年以下で年3.81%(融資率9割以下・新機構団信付き)となっています。2026年6月に3%を超えて以降、高い水準が続いており、10月までは3か月連続で最高を更新しました。11月は前月比0.02%下がり、4か月ぶりの下落となりましたが、依然として高い水準です。変動金利の適用金利1.195%と比べると、フラット35は2.6ポイント以上高く、借入4,000万円・35年の毎月返済額はフラット35のほうが約5万6千円高くなります。
それでも固定金利を選ぶ意味があるのは、金利が将来いくら上がっても返済額が変わらないことです。変動金利は今は安くても、シナリオCのように金利が上がれば、毎月の返済額は固定金利に近づいていきます。変動金利と固定金利のどちらが得になるかは、将来の金利次第であり、事前に正解を知ることはできません。判断の目安としては、毎月の返済額が3万円増えても家計が耐えられるなら変動金利のまま様子を見る、耐えられないなら固定金利への切り替えや借り換えを検討する、という考え方があります。借り換えには手数料や諸費用がかかるため、切り替えの判断では金利差だけでなく、諸費用を含めた総返済額で比べることが大切です。
住宅金融支援機構の調査では、2025年4月から9月に住宅ローンを借りた人の75.0%が変動型を選んでいました。変動型を選ぶ人が多いのは、今の金利の安さが理由です。ただし、変動型を選んだ人の多くは、将来の金利上昇を前提とした返済計画を立てていない可能性があります。変動金利を選ぶこと自体は間違いではありませんが、金利が上がったときの返済額を試算し、家計の余裕を確認しておくことが大切です。
今すぐ確認しておきたい4つのこと
最後に、変動金利で借りている人や、これから借りる人が今すぐ確認しておきたいことをまとめます。
1つ目は、ご自身の契約内容です。変動金利の種類が毎月型か年2回型か、5年ルールと125%ルールがあるか、優遇幅はいくらかを、契約書や返済予定表で確認してください。金利の見直し時期が分かれば、返済額がいつ変わるのかが分かります。
2つ目は、金利が上がったときの返済額です。本記事の試算表を使って、借入額と金利の組み合わせから、毎月の返済額の増加額を確認してください。シナリオCの水準まで上がった場合でも返済が続けられるかどうかが、家計の安全度を測る目安になります。
3つ目は、繰り上げ返済の余力です。金利が上がる前に元金を減らしておけば、利息の負担を抑えることができます。ただし、手元の資金をすべて繰り上げ返済に回すと、急な出費に対応できなくなります。生活費の半年分程度の現金を残したうえで、余裕のある範囲で検討するのが無難です。
4つ目は、固定金利への切り替えの選択肢です。毎月の返済額の増加に耐えられない場合は、固定金利への切り替えや借り換えを検討する価値があります。切り替えの判断では、諸費用を含めた総返済額で比較し、金融機関に相談して試算を出してもらうことをおすすめします。
まとめ
日銀の政策金利は、2024年3月のマイナス金利解除から2026年9月の1.25%まで、段階的に引き上げられてきました。短期プライムレートも連動して上がり、三菱UFJ銀行では2026年11月2日に2.625%への引き上げが発表されています。変動金利は基準金利から優遇幅を差し引いて決まるため、基準金利が上がった分だけ適用金利も上がります。借入4,000万円の場合、金利が1%上がると毎月の返済額は約2万円増え、総返済額では数百万円単位の差になります。今後のシナリオとしては、据え置きが続く場合、段階的に1.75%まで上がる場合、中立金利の上限2.5%まで上がる場合が考えられます。5年ルールがあるため返済額はすぐには上がりませんが、利息の負担は増え続けます。ご自身の契約内容と返済額の試算を確認し、シナリオCの水準まで上がっても耐えられる家計かどうかを確かめておきましょう。
あわせて読みたい
 FIREは持ち家 vs 賃貸どっちが早い?徹底シミュレーション比較
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 住宅ローン金利と返済額|借入額別に月々いくらか試算【2026年11月版】
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
免責事項と出典
この記事の試算は、借入期間35年・元利均等返済・ボーナス返済なしという条件で、筆者が計算したものです。実際の返済額は、借入条件や金融機関、契約内容によって異なります。金利の見通しやシナリオは執筆時点の情報にもとづく試算であり、将来の金利を保証するものではありません。住宅ローンの借り入れや借り換えの判断は、金融機関の担当者に相談したうえで、ご自身の責任でおこなってください。この記事は投資や借り入れの勧誘を目的としたものではありません。
出典(取得日:2026-11-09)
- 日本銀行「金融政策決定会合(2026年9月)金融市場調節方針の変更」https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918b.pdf
- 日本銀行「長・短期プライムレート(主要行)の推移」https://www.boj.or.jp/statistics/dl/loan/prime/prime.htm
- 三菱UFJ銀行「住宅ローン金利」https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html
- 三菱UFJ銀行「住宅ローン 変動金利の基準金利見直しについて」https://www.bk.mufg.jp/info/hendoukinri5.html
- 三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい。」https://faq01.bk.mufg.jp/faq/show/5787?site_domain=default
- 住宅金融支援機構「金利情報(2026年11月)」https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top/
- 大和総研「10月会合で日銀は政策金利を据え置き」https://www.dir.co.jp/report/research/economics/japan/20261030_026168.html
- 時事通信「日銀、12月利上げを視野 物価上振れ、中立金利目指す」https://www.jiji.com/jc/article?k=2026103001192&g=eco