- 雑所得78万円だけを申告すると、所得税の納付額は約1.3万円で済む試算です。
- 配当を総合課税で申告すると約3.3万円戻りますが、国保料の増加で相殺されます。
- 譲渡益まで申告すると税額は変わらず、国保料だけが年約8万円増える目安です。
FIREを達成したあと、初めて迎える確定申告は会社員時代とは大きく異なります。給与所得がなくなり、代わりに株式の譲渡益や配当金、副業の収入、ふるさと納税の寄付金控除などを自分で整理する必要があります。特定口座(源泉徴収あり)で税金が差し引かれている取引は申告不要とされる場合も多く、何を申告して何を申告しないのかの判断に迷う場面が増えます。本記事では、FIRE後初めての確定申告を1つのモデルケースで金額入りで完全再現します。申告書のどの項目にいくらが入るのかをステップ形式で追い、申告するパターンによって還付額と翌年の国民健康保険料がどのように変わるのかまで試算します。なお、本記事の金額はすべて仮定に基づく試算であり、実際の税額や保険料の目安としてお読みください。税制は2026年時点の一般的な仕組みを前提に説明します。
この記事は既存記事の「実例編」です
本記事は、既存記事「FIREの確定申告|取り崩し・配当の申告方法と節税のポイント」の実例編と位置づけます。完全ガイドでは申告の全体像を整理しましたが、本記事では具体的な金額を置いたモデルケースに絞り、計算の流れを1年分通して再現します。本記事では、譲渡益80万円、配当金30万円、副業の雑所得78万円、ふるさと納税の寄付5万円という前提を固定し、同じ前提のまま申告パターンを変えた場合の差額を比較します。
モデルケースの前提条件
モデルケースの人物は、会社を退職してFIRE生活1年目に入り、その年は給与所得がありません。収入の柱は資産の取り崩しと配当金、そして無理のない範囲で続ける副業です。証券口座は特定口座(源泉徴収あり)を使い、譲渡益と配当金からはすでに税金が源泉徴収されています。副業は業務委託などで得た収入を雑所得として申告する前提です。ふるさと納税は年内に5万円を寄付し、寄付金受領証明書を受け取っているものとします。国民健康保険に加入し、翌年の保険料は前年の申告所得をもとに決まる前提で試算します。
| 項目 | 金額 | 源泉徴収の状況 |
|---|---|---|
| 特定口座の譲渡益 | 80万円 | 所得税15.315%で約12.3万円、住民税5%で4万円、合計約16.3万円が徴収済みです |
| 配当金 | 30万円 | 所得税約4.6万円、住民税1.5万円、合計約6.1万円が徴収済みです |
| 副業の収入 | 100万円 | 源泉徴収はなく、経費22万円を差し引いた雑所得は78万円です |
| ふるさと納税の寄付 | 5万円 | 自己負担2,000円を除いた分が控除の対象になる試算です |
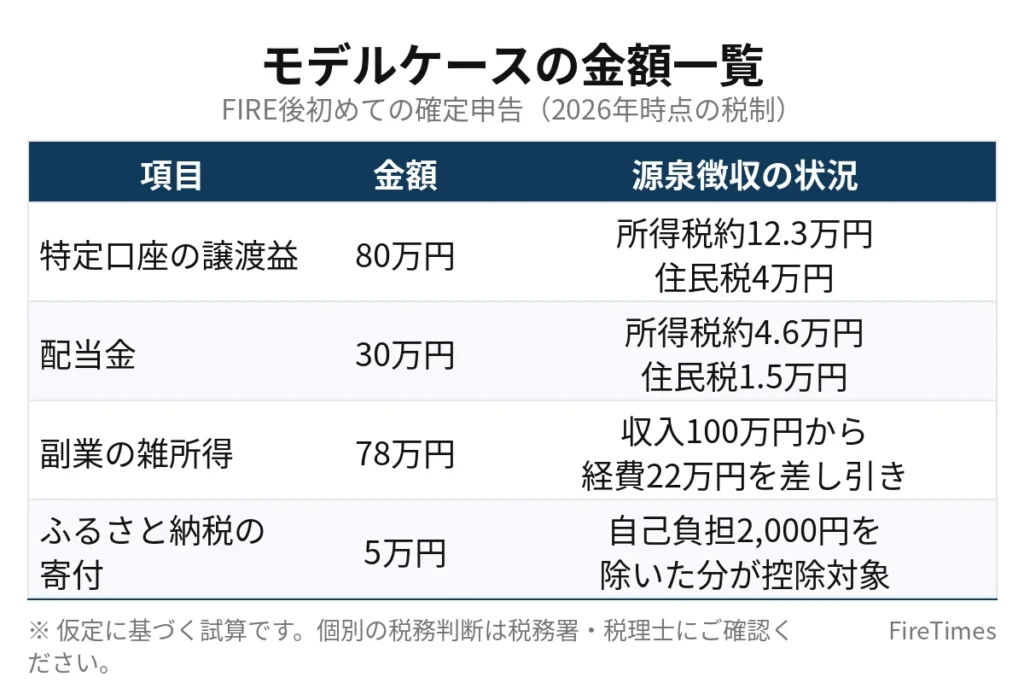
譲渡益80万円に対する源泉徴収額は、所得税が80万円に15.315%をかけた約12.3万円、住民税が80万円に5%をかけた4万円で、合計約16.3万円です。配当金30万円に対する源泉徴収額は、所得税が約4.6万円、住民税が1.5万円で、合計約6.1万円です。つまり、このモデルケースでは申告をする前から合計約22.4万円の税金がすでに納められています。確定申告の損得は、この徴収済みの金額を土台にして考える必要があります。副業の雑所得78万円には源泉徴収がありませんので、この部分は申告によって税額が確定します。
なぜ一般論では足りないのか
確定申告の解説は「特定口座(源泉徴収あり)は申告不要です」「配当金は総合課税を選ぶと配当控除が使えます」といった一般論で語られる場面が多く見られます。しかし、FIRE後の生活では一般論だけでは損得を判断できません。理由はシンプルで、申告するかどうかによって還付額と翌年の国民健康保険料が同時に動くためです。配当金を申告すれば所得税が戻ってくる一方で、住民税の計算対象と国民健康保険料の算定所得が増え、翌年の保険料が上がります。譲渡益を申告しても税率は源泉徴収と同じ20.315%のまま変わりませんが、算定所得だけが増えて保険料が上がる場合があります。
つまり、見るべき金額は還付額だけではなく、翌年の国民健康保険料までを含めた合計です。還付が3万円あっても保険料が3万円増えれば、手元に残る差額はほぼゼロになります。この判断は所得の金額によって結果が変わりますので、自分の金額を当てはめて計算しないと損得は分かりません。読者の皆さまも、ご自身の年間取引報告書の金額に置き換えて読み進める使い方をおすすめします。
ステップで追う確定申告の流れ
ここからは、モデルケースの確定申告を5つのステップで再現します。まずは申告が必要になる雑所得を中心に、申告書の項目へ金額がどう入るのかを確認します。
ステップ1|必要書類をそろえます
最初に行う作業は書類の準備です。特定口座の譲渡益と配当金については、証券会社から交付される特定口座年間取引報告書を用意します。この報告書には譲渡益80万円や源泉徴収税額約16.3万円などが記載され、申告する場合の転記元になります。配当金については、配当金支払通知書や支払調書で配当金30万円と源泉徴収税額約6.1万円を確認します。副業については、支払先からの支払調書や請求書、入金記録を集め、収入100万円と経費22万円の根拠をそろえます。ふるさと納税については、自治体から届く寄付金受領証明書を用意します。寄付5万円分の証明書がそろっていない場合は、申告の前に寄付先へ確認します。
ステップ2|雑所得78万円を申告書へ入れます
モデルケースで申告が必須になるのは副業の雑所得です。雑所得は収入100万円から経費22万円を差し引いた78万円で、申告書第一表の雑所得の欄には78万円が入ります。給与所得がある人の副業については「20万円以下なら申告不要」と案内される場合がありますが、このモデルケースには給与がありません。所得税の基礎控除は48万円ですので、雑所得78万円は基礎控除を超えます。したがって、雑所得78万円は申告対象になり、確定申告書の提出が必要になる計算です。ここを取り違えると無申告になってしまいますので、給与がない年は金額の大小ではなく基礎控除との比較で判断する点が大切です。なお、住民税については金額にかかわらず申告が必要になる扱いが一般的ですので、所得税の申告とあわせて整理します。
ステップ3|所得税の金額を試算します
雑所得78万円だけを申告する前提で所得税を試算します。まず、所得78万円から基礎控除48万円を差し引くと、課税所得は30万円になります。課税所得30万円に対する所得税の税率は5%の区分に入りますので、所得税は30万円に5%をかけた1.5万円です。次に、ふるさと納税の寄付金控除を反映します。寄付5万円から自己負担の2,000円を差し引いた4.8万円が控除の対象になり、所得税からは税率5%に相当する分として約0.2万円が差し引かれる試算です。その結果、最終的な所得税の納付額は約1.3万円になります。源泉徴収された譲渡益と配当金の税金は、この計算には含めていません。申告しない所得については、源泉徴収で課税が完結する扱いを維持する前提です。納付額約1.3万円は、申告期限までに納付する方法をあわせて確認しておきます。
| 計算項目 | 金額 | 計算の考え方 |
|---|---|---|
| 雑所得 | 78万円 | 収入100万円から経費22万円を差し引いた金額です |
| 基礎控除 | 48万円 | 所得税の基礎控除を差し引きます |
| 課税所得 | 30万円 | 78万円から48万円を差し引いた金額です |
| 所得税 | 1.5万円 | 課税所得30万円に税率5%をかけた金額です |
| 寄付金控除の反映 | 約0.2万円 | ふるさと納税の控除を反映した目安です |
| 所得税の納付額 | 約1.3万円 | 最終的に納付する金額の試算です |
ステップ4|住民税とふるさと納税の控除を確認します
住民税は所得税とは控除額が異なります。住民税の基礎控除は43万円ですので、雑所得78万円から43万円を差し引いた課税所得は35万円になります。所得割の税率は一律10%が目安ですので、所得割は35万円に10%をかけた3.5万円です。これに均等割の約0.5万円が加わります。ふるさと納税の控除は住民税側で大きく反映される仕組みですので、寄付金控除を反映すると所得割の部分がほぼ相殺され、最終的な住民税は均等割を中心とした約0.5万円程度まで下がる目安になります。ただし、均等割の金額や控除の細かな扱いは自治体によって異なりますので、この金額は目安として捉えてください。ワンストップ特例制度を使った場合でも、確定申告を提出すると特例の適用は無効になる扱いが一般的ですので、確定申告をする年は申告書で寄付金控除を忘れずに申告する必要があります。
ステップ5|作成コーナーで入力して提出します
書類と計算の見通しがそろいましたら、国税庁の「確定申告書等作成コーナー」を使って申告書を作成します。画面の案内に沿って、雑所得の欄に収入100万円と経費22万円を入力し、所得78万円が自動計算される流れを確認します。基礎控除は自動で反映されますが、表示された控除額が48万円になっているかを確認します。ふるさと納税は寄付金控除の入力欄に、寄付先の自治体名と寄付額5万円を証明書どおりに入力します。譲渡益や配当金を申告するパターンを選ぶ場合は、この段階で特定口座年間取引報告書の数値を転記します。入力が終わりましたら、計算結果の納付額が約1.3万円前後になっているかを確認します。提出はe-Taxによる電子申告か、印刷して税務署へ提出する方法があります。
申告パターン別の損得を金額で比べます
ここからは、同じモデルケースで申告の範囲を変えた3つのパターンを比べます。違いが生まれるのは、特定口座の譲渡益と配当金を申告に含めるかどうかです。
パターンA|雑所得だけを申告します
パターンAは、譲渡益と配当金を申告不要のままにし、雑所得78万円だけを申告する方法です。所得税の納付額はステップ3の試算どおり約1.3万円です。譲渡益80万円と配当金30万円は申告書に含めませんので、国民健康保険料の算定所得は雑所得78万円がベースになります。源泉徴収済みの税金約22.4万円はそのまま確定し、追加の還付も納付も発生しません。FIRE後の申告では、まずこのパターンAを基準に置き、ほかのパターンと比較する方法が分かりやすくおすすめです。
パターンB|配当金30万円を総合課税で申告します
パターンBは、パターンAに加えて配当金30万円を総合課税で申告する方法です。総合課税では配当控除が使え、配当所得の10%が税額から控除されます。配当金30万円に10%をかけた3万円が配当控除の目安です。配当金は雑所得と合算されて課税所得が増えますが、配当控除と源泉徴収済みの配当の所得税約4.6万円が精算されます。その結果、配当の源泉所得税約4.6万円がほぼ還付される形になり、パターンAの納付約1.3万円と差し引きすると、約3.3万円の還付になる試算です。還付だけを見ますと魅力的に映りますが、注意点は住民税と国民健康保険料です。住民税では配当分の所得が増え、申告方法の選び方によって負担が変わります。さらに翌年の国民健康保険料では、算定所得に配当30万円が加わります。保険料の所得割を約10%と仮定しますと、国保料は年約3万円増える目安です。還付約3.3万円と保険料の増加約3万円はほぼ相殺されますので、手元に残る差額はわずかになる計算です。自治体の保険料率によっては、保険料の増加が還付を上回る場合もあります。
パターンC|譲渡益80万円も申告分離課税で申告します
パターンCは、パターンBに加えて譲渡益80万円も申告分離課税で申告する方法です。株式の譲渡益の税率は所得税と住民税を合わせて20.315%で、源泉徴収の税率と同じです。そのため、譲渡益を申告しても税額そのものは変わらず、追加の還付も納付も基本的に発生しません。ところが、国民健康保険料の算定では話が変わります。申告した譲渡益80万円が算定所得に加わり、所得割を約10%と仮定しますと、国保料は年約8万円増える目安です。税金が戻らないのに保険料だけが増える形になりますので、このモデルケースでは譲渡益は申告しないほうが有利という結論になります。損失の繰越控除を使いたい年などは別の判断になりますが、利益が出た年については慎重に検討する点が大切です。
| パターン | 申告する所得 | 所得税の目安 | 翌年の国保料への影響 |
|---|---|---|---|
| パターンA | 雑所得78万円のみです | 約1.3万円の納付です | 算定所得は雑所得78万円がベースです |
| パターンB | 雑所得に配当30万円を追加します | 約3.3万円の還付です | 算定所得が30万円増え、年約3万円増える目安です |
| パターンC | 譲渡益80万円も追加します | 税額は源泉徴収と変わりません | 算定所得が80万円増え、年約8万円増える目安です |
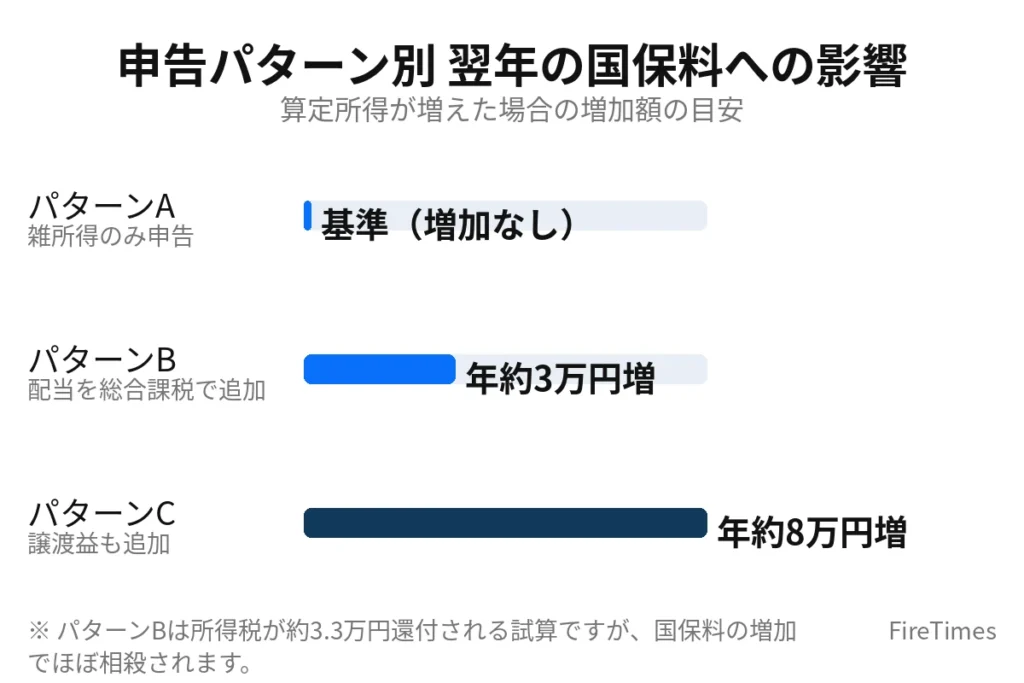
3つのパターンを並べますと、判断の軸は2つに絞られます。1つは還付や納付といった税金そのものの差額で、もう1つは翌年の国民健康保険料の増減です。パターンBは還付と保険料の増加がほぼ相殺され、パターンCは保険料の増加だけが残ります。モデルケースの結論としては、基準のパターンAが最も無難で、パターンBは自治体の保険料率を確認したうえで選ぶかどうかを決める位置づけになります。
自分の場合はどうなるかを確認する手順
モデルケースの数字は、そのまま読者の皆さまの金額に置き換えて使えます。確認は次の3つの手順で進めます。
手順1|源泉徴収額を集計します
まず、特定口座年間取引報告書と配当金の支払通知書をもとに、譲渡益、配当金、源泉徴収税額を項目ごとに集計します。証券口座を複数使っている場合は口座ごとに分け、年間の合計も出しておきます。この集計がすべての試算の土台になります。源泉徴収税額の合計が大きいほど、申告による精算の余地も大きくなります。
手順2|申告パターン別に試算します
次に、パターンAからCまでの考え方に沿って、ご自身の金額で所得税と住民税を試算します。国税庁の作成コーナーは提出前の試算にも使えますので、配当金を入れた場合と入れない場合の計算結果を画面上で比べる方法が手軽です。試算結果は還付額や納付額だけでなく、申告する所得の合計もあわせて記録しておきます。
手順3|国保料への影響を自治体で確認します
最後に、申告する所得の合計をもとに、翌年の国民健康保険料がどの程度変わるのかをお住まいの自治体で確認します。自治体の公式サイトには保険料の試算ページや料率表が掲載されている場合が多く、所得割の料率を使えば増加額の目安を計算できます。料率は自治体ごとに異なりますので、モデルケースの約10%という仮定をそのまま当てはめず、必ず実際の料率で置き換えてください。税金の還付額と保険料の増加額を並べて比べる流れが、損をしにくい進め方です。
初めての申告で注意したい点
初めての確定申告では、期限と書類の扱いにも注意が必要です。確定申告の期間は例年2月中旬から3月中旬ですので、年間取引報告書が届く1月下旬ごろから準備を始めると余裕を持って進められます。経費の領収書は申告後も一定期間の保存が求められますので、年度ごとにまとめて保管します。また、副業の収入が増えて事業としての実態が強くなってきましたら、事業所得として申告する形や開業届の提出も選択肢に入ります。ふるさと納税の限度額はその年の所得で決まりますので、寄付の前に所得見込みをもとに限度額の目安を計算しておく点も大切です。
まとめ
FIRE後初めての確定申告は、モデルケースで追いますと流れが明確になります。雑所得78万円は基礎控除48万円を超えるため申告が必要で、所得税の納付額は寄付金控除を反映して約1.3万円、住民税は均等割を中心とした約0.5万円程度が目安です。配当金を総合課税で申告すると約3.3万円の還付が見込めますが、翌年の国民健康保険料が年約3万円増える目安とほぼ相殺されます。譲渡益まで申告しますと税額は変わらないまま保険料が年約8万円増える目安になり、このモデルでは申告しないほうが有利です。大切なのは、一般論で判断せず、源泉徴収額の集計、パターン別の試算、国保料の確認という順序で自分の金額を計算する点です。金額を置いて比べる習慣がつけば、2年目以降の申告も落ち着いて進められます。
あわせて読みたい
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
本記事は一般的な情報提供を目的としたものであり、個別の税務判断を示すものではありません。実際の申告内容や税額は所得の内訳や自治体の料率などによって異なります。申告の際は税務署や税理士などの専門家へ確認のうえ、ご自身の責任で手続きを進めてください。