- 会社員は公的保障があるため民間の保険は公的保障で足りない部分だけに絞る。
- 保険料を月1万円下げれば年間支出は12万円減り必要資産は300万円下がる。
- 独身は死亡保障を小さく、子どもがいる人は死亡保障を手厚くする見直しが基本。
「保険料が毎月2万円も出ているけれど、本当に必要なのでしょうか」。そう感じたことがある30〜40代の会社員は多いはずです。生命保険や医療保険は、万が一のときに家族や自分を守る大切な仕組みです。一方で、会社員には健康保険や厚生年金などの公的な保障があります。公的な保障と重なっている部分まで民間の保険で備えていると、保険料が家計を圧迫します。保険料を月1万円下げられれば、年間の支出は12万円減ります。4%ルールでは、年間生活費の25倍が必要資産額の目安になります。年間12万円の削減は、必要資産額の目安を300万円下げる計算になります。この記事では、FIREを目指す会社員に向けて、生命保険と医療保険の必要性を年代別に整理し、保険の見直し方を解説します。
保険証券と家計簿を並べて、保障と保険料を確認する様子をイメージしています。
保険の見直しがFIREに効く理由
保険料は毎月出ていく固定費です
保険料は、毎月決まった金額で出ていく固定費です。生命保険と医療保険を合わせると、月2万円前後の保険料を払っている人も珍しくありません。月2万円の保険料は、年間24万円の支出になります。家賃や通信費と同じように、保険料も一度見直せば、その効果は毎月続きます。保険の見直しは、生活の質を大きく下げずに支出を減らせるため、FIREを目指す人にとって効果の大きい見直し項目です。
保険料の削減は必要資産額に直結します
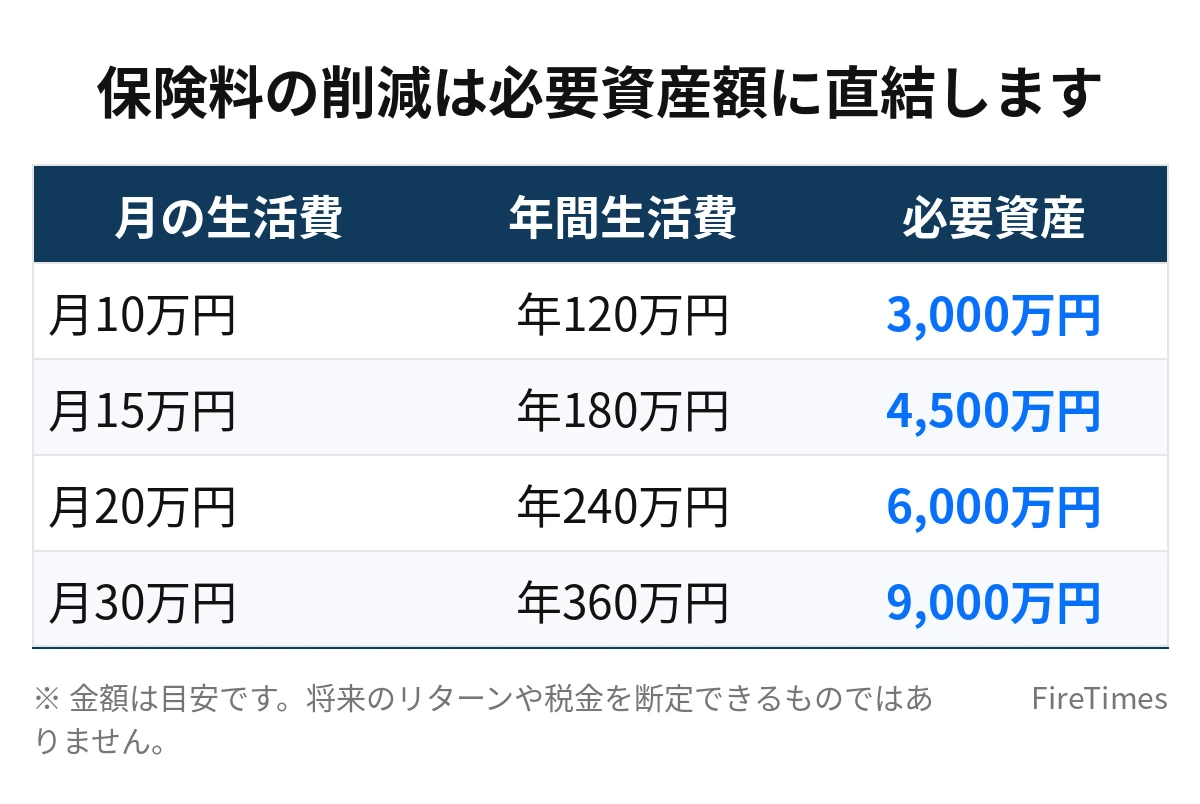
FIREの必要資産額の目安は、4%ルールで計算します。年間生活費の25倍が必要資産額の目安です。生活費が月10万円なら年間120万円で、必要資産額の目安は3,000万円です。生活費が月15万円なら年間180万円で、必要資産額の目安は4,500万円です。生活費が月20万円なら年間240万円で、必要資産額の目安は6,000万円です。生活費が月30万円なら年間360万円で、必要資産額の目安は9,000万円です。生活費が月1万円下がれば、必要資産額の目安は300万円下がります。保険料を月1万円下げられれば、必要資産額の目安も300万円下がる計算です。保険料を月5,000円下げた場合でも、年間の削減額は6万円で、必要資産額の目安は150万円下がります。
| 月の生活費 | 年間生活費 | 必要資産額の目安 |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月30万円 | 年360万円 | 9,000万円 |
保険料の目安は手取りの5%程度です
保険料の目安は、手取りの5%程度とされています。手取り月30万円の人なら、月1万5,000円が目安です。ただし、これはあくまで一般的な目安です。独身の人や、貯蓄が十分にある人は、さらに抑えることも検討できます。反対に、小さな子どもがいる人や、住宅ローンが残っている人は、目安より手厚くする必要がある場合もあります。まずは、現在の保険料が手取りの何%にあたるのかを確認することから始めます。保険料が手取りの10%を超えている場合は、見直しの余地が大きいと考えられます。
公的保障をまず確認します
会社員には公的な保障があります
民間の保険を見直す前に、まず公的な保障を確認します。会社員には、健康保険や厚生年金などの公的な保障があります。病気やケガで働けなくなったときには、健康保険の傷病手当金が使えます。傷病手当金は、給与の約3分の2が最長で1年6か月支給される仕組みです。医療費が高額になったときには、高額療養費制度があります。1か月の医療費の自己負担額に上限が設けられるため、医療費が際限なくかかる心配は小さくなります。公的な保障の内容を理解しておくと、民間の保険でどこまで備えるべきかが見えてきます。なお、傷病手当金の支給額や高額療養費制度の上限額は、収入や年齢によって変わります。ここでの説明は一般的な仕組みの紹介であり、個別の金額は目安として読んでください。
遺族年金と障害年金も確認します
万が一のことがあったときの保障として、遺族年金と障害年金があります。会社員が亡くなった場合、家族には遺族厚生年金が支給されます。病気やケガで障害が残った場合には、障害厚生年金が支給されます。これらの年金は、民間の生命保険や医療保険と重なる部分があります。遺族年金の金額は、亡くなった人の収入や家族構成によって変わります。公的な保障だけでは足りない部分を、民間の保険で補う考え方が基本です。公的な保障の金額を正確に知りたい場合は、年金事務所や社会保険労務士に相談する方法もあります。
会社の福利厚生も確認します
会社によっては、団体保険や弔慰金などの福利厚生があります。会社が加入している団体保険で、死亡保障や医療保障がカバーされている場合もあります。まずは、自分の会社の福利厚生を確認します。福利厚生でカバーされている保障と、民間の保険で重なっている保障があれば、民間の保険を減らせる可能性があります。会社の制度は、入社時に配られた資料や社内の人事担当者に確認できます。
生命保険は必要か
独身の人は死亡保障を小さくできます
独身の人の場合、生命保険の死亡保障は小さくてすみます。万が一のことがあっても、生活を支える家族がいないためです。独身の人が生命保険に入る目的は、葬儀費用などの整理費用に備えることです。死亡保障は100万円から300万円程度あれば十分な場合もあります。独身の人が月1万円以上の死亡保障の保険料を払っている場合は、見直しの余地が大きいと考えられます。独身のうちは、死亡保障よりも医療保障や貯蓄を優先する考え方もあります。
子どもがいる人は死亡保障を手厚くします
結婚して子どもがいる人の場合、生命保険の死亡保障は大切です。万が一のことがあったとき、残された家族の生活費や教育費をまかなう必要があるからです。必要な死亡保障の目安は、子どもの人数や年齢、住宅ローンの有無によって変わります。子どもが小さいうちは、必要な保障額が大きくなります。子どもが独立するまでの生活費と教育費を合計し、遺族年金を差し引いた金額が、民間の保険で備えるべき金額の目安です。保障額の計算は、FIREにいくら必要かの記事で紹介している生活費の考え方と合わせて確認すると分かりやすくなります。
掛け捨てと貯蓄型の違い
生命保険には、掛け捨て型と貯蓄型があります。掛け捨て型は、保険料が安く、保障が大きいことが特徴です。解約してもお金は戻りませんが、必要な期間だけ大きな保障を安く確保できます。貯蓄型は、保険料が高く、解約すると解約返戻金が戻ります。貯蓄の機能もありますが、保険料のうち保障に回る部分と貯蓄に回る部分が分かれています。FIREを目指す人の場合、保障は掛け捨て型で安く確保し、貯蓄や投資は別に行う考え方が分かりやすくなります。貯蓄型の保険は、解約のタイミングによっては元本を下回ることもあります。契約内容を確認し、解約返戻金の金額を把握しておくことが大切です。
保障の内容と保険料のバランスを考える様子をイメージしています。
医療保険・がん保険は必要か
高額療養費制度があるため医療費の上限はあります
医療保険を検討するとき、まず高額療養費制度を理解しておきます。高額療養費制度があるため、1か月の医療費の自己負担額には上限があります。大きな手術や入院が必要になった場合でも、自己負担額は一定の範囲に収まります。そのため、医療保険の役割は、自己負担額の部分と、入院中の生活費や収入の減少を補うことです。貯蓄が十分にある人は、自己負担額を貯蓄でまかなえる場合もあります。医療保険に入るかどうかは、貯蓄の金額と収入の安定性で判断します。
医療保険の保険料と保障内容を確認します
医療保険の保険料は、月数千円から月1万円程度のものが多くあります。入院1日あたり5,000円や1万円の給付金がついているものが一般的です。入院が短期間ですむ場合は、給付金の合計額が保険料の合計額を下回ることもあります。現在の医療保険の内容を確認し、入院1日あたりの給付金額と保険料のバランスを見直します。特約が多くついている場合は、本当に必要な特約だけに絞ることで保険料を下げられる場合があります。先進医療特約や通院特約など、使う可能性の低い特約は見直しの対象です。
がん保険は家族歴と貯蓄で判断します
がん保険は、がんと診断されたときに一時金が支払われる保険です。がんの治療費は、高額療養費制度の対象になる部分もありますが、自由診療や入院中の生活費は自己負担になります。がん保険に入るかどうかは、家族歴や貯蓄の金額で判断します。家族にがんの経験がある人や、治療中の収入減少が心配な人は、がん保険を検討する価値があります。一方で、貯蓄が十分にあり、治療費を貯蓄でまかなえる人は、がん保険に入らずに貯蓄で備える選択肢もあります。がん保険の診断一時金は、治療費だけでなく生活費にも使えます。保障内容と保険料を確認し、自分の状況に合うかどうかを判断します。
保険料を下げる具体的な方法
保険料を下げる方法には、いくつかの選択肢があります。一つは、保障額を下げることです。必要な保障額を計算し直し、過剰な保障を減らします。もう一つは、保険期間を短くすることです。子どもが独立するまでの期間だけ保障を手厚くし、その後は保障を小さくする方法もあります。さらに、複数の保険会社で見積もりを取ることで、同じ保障内容でも保険料が安くなる場合があります。保険の乗り換えを検討するときは、保障の空白期間ができないように、新しい保険の保障が始まってから古い保険を解約する手順を守ります。
年代別の考え方
20代は最低限の保障で十分です
20代の独身の人は、生命保険の死亡保障は最低限で十分です。医療保険も、貯蓄が少ないうちは入院への備えとして検討する価値があります。20代のうちは、保険料を抑えて貯蓄や投資に回すことが、FIREへの近道になります。会社員の場合は、傷病手当金や高額療養費制度があるため、民間の保険は最小限に絞る考え方が基本です。
30代は家族構成で保障を変えます
30代は、結婚や子どもの誕生で家族構成が変わる年代です。独身の人は死亡保障を小さくし、子どもがいる人は死亡保障を手厚くします。住宅ローンを組んだ人は、団体信用生命保険でローンの残債がカバーされるため、死亡保障の重複に注意します。30代は保険料が家計を圧迫しやすい年代でもあります。保険料が手取りの5%を超えている場合は、見直しを検討します。
40代は保障と老後のバランスを考えます
40代は、子どもの教育費がかかる年代です。死亡保障は、子どもが独立するまでの期間を意識して設定します。子どもが高校生や大学生になると、必要な保障額は少しずつ小さくなります。一方で、40代は健康リスクが上がり始める年代でもあります。医療保険やがん保険の見直しは、保障内容を確認しながら進めます。老後の生活費も意識し始める年代のため、保険料を抑えて貯蓄に回すバランスが大切です。
50代は老後に向けた整理の時期です
50代は、子どもが独立し始める年代です。死亡保障は、配偶者の生活費をまかなう範囲に絞ることができます。医療保険や介護への備えは、老後の生活を考えて整理します。50代の保険見直しでは、保障を減らして保険料を下げ、老後の資金に回す考え方が基本です。ただし、健康状態によっては新しい保険に入りにくくなる場合もあります。解約する前に、新しい保険への加入ができるかどうかを確認しておきます。
| 年代 | 死亡保障の考え方 | 医療保障の考え方 |
|---|---|---|
| 20代・独身 | 最低限で十分です | 最小限の備えを検討します |
| 30代・独身 | 最低限で十分です | 貯蓄と相談して決めます |
| 30代・子どもあり | 手厚くします | 家族の生活費も考えます |
| 40代・子どもあり | 子どもの独立までを意識します | 保障内容を確認します |
| 50代 | 配偶者の生活費に絞ります | 老後に向けた整理を進めます |
保険の見直しの手順
ステップ1:加入中の保険をすべて書き出します
保険の見直しの第一歩は、加入中の保険をすべて書き出すことです。保険会社、保障内容、保険料、保険期間、解約返戻金の有無を一覧にします。生命保険、医療保険、がん保険、学資保険など、加入している保険をすべて確認します。保険証券を集め、保障内容を把握します。加入中の保険が分からなければ、見直しは始まりません。
ステップ2:公的保障と重なっている部分を探します
加入中の保険を書き出したら、公的保障と重なっている部分を探します。傷病手当金や高額療養費制度、遺族年金でカバーされる部分は、民間の保険で重ねて備える必要が小さくなります。会社の福利厚生でカバーされる保障も確認します。重なっている保障を整理することで、保険料を下げられる場合があります。
ステップ3:必要な保障額を計算します
次に、必要な保障額を計算します。死亡保障は、残された家族の生活費と教育費から遺族年金を差し引いた金額が目安です。医療保障は、入院時の自己負担額と収入の減少を想定して計算します。必要な保障額が分かれば、過剰な保障を減らすことができます。保障額の計算は、FIREの始め方の記事で紹介している生活費の把握と合わせて進めると分かりやすくなります。
ステップ4:見積もりを取り、比較します
必要な保障額が決まったら、複数の保険会社で見積もりを取ります。同じ保障内容でも、保険会社によって保険料が異なる場合があります。見積もりを比較し、保障内容と保険料のバランスがよいものを選びます。保険の乗り換えを検討するときは、健康状態の告知が必要になる場合があります。告知の内容によっては、加入できない場合や保険料が変わる場合もあります。
ステップ5:古い保険の解約は新しい保険の開始後に行います
新しい保険への加入が決まったら、古い保険の解約は新しい保険の保障が始まってから行います。先に古い保険を解約すると、保障がない期間ができてしまいます。解約返戻金がある保険の場合は、解約返戻金の金額と解約のタイミングを確認します。見直しが終わったら、削減できた保険料を自動積立に回す設定をします。削減分を貯蓄に回すことで、保険の見直しがFIREへの到達を早めます。
モデルケース:35歳の人が保険料を月1万円下げた場合
ここからは仮定のシミュレーションです。35歳・手取り月30万円・独身の会社員を想定します。現在の生活費は月15万円で、そのうち保険料は月2万円です。年間生活費は180万円で、必要資産額の目安は4,500万円です。
この人が保険を見直し、生命保険の死亡保障を小さくして、医療保険の特約を整理した結果、保険料は月2万円から月1万円に下がったとします。生活費は月15万円から月14万円になり、年間生活費は168万円になります。必要資産額の目安は、168万円の25倍で4,200万円になり、見直し前より300万円下がります。保険料の月1万円の削減が、必要資産額の目安を300万円下げる計算です。削減した月1万円を投資に回し続けることで、資産形成のスピードも上がります。なお、この計算は年利や税金を考慮しない単純な目安であり、将来のリターンは断定できるものではありません。
保険の見直しでよくある質問
Q1. 保険を解約すると損をしますか。
貯蓄型の保険は、解約のタイミングによっては解約返戻金が払い込んだ保険料を下回ることがあります。解約する前に、解約返戻金の金額を確認します。掛け捨て型の保険は、解約してもお金は戻りませんが、保障が不要になれば解約することで保険料の支払いが止まります。解約の判断は、解約返戻金の金額と、今後の保険料の合計額を比べて行います。
Q2. 保険の見直しはどれくらいの頻度で行いますか。
家族構成が変わったときや、住宅ローンを組んだとき、収入が変わったときに見直すことが大切です。家族構成に変化がなくても、2〜3年に1回は保障内容と保険料を確認することをおすすめします。保険料が手取りの5%を超えている場合は、見直しのタイミングです。
Q3. 保険の相談はどこにすればいいですか。
保険の相談は、複数の保険会社を扱う代理店や、保険会社の相談窓口でできます。相談するときは、特定の商品を勧められる場合があるため、自分の必要な保障額を事前に計算しておくことが大切です。公的な保障については、年金事務所や社会保険労務士に相談する方法もあります。
見直し後の保険料と生活費を確認する様子をイメージしています。
まとめ
保険の見直しは、公的な保障を確認し、民間の保険は足りない部分だけに絞ることが基本です。会社員には傷病手当金や高額療養費制度、遺族年金などの公的な保障があります。公的保障と重なっている保障を整理することで、保険料を下げることができます。保険料を月1万円下げられれば、年間の支出は12万円減り、必要資産額の目安は300万円下がる計算になります。独身の人は死亡保障を小さくし、子どもがいる人は死亡保障を手厚くするなど、年代と家族構成に合わせて保障を見直します。まずは、加入中の保険をすべて書き出し、保険料が手取りの何%にあたるのかを確認することから始めてみてください。
あわせて読みたい
 FIREを目指す人の家計簿のつけ方|ざっくり管理で貯蓄率を上げるコツ
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。保険の加入や見直しの判断は自己責任でお願いします。