

- 住民税は前年の所得で計算されるため、退職1年目は会社員時代の高い所得が反映されます。
- 年収550万円の会社員が退職した場合、退職1年目の住民税は年30万円前後になる目安です。
- 対策は退職前に住民税を試算し、生活費の1年分とは別に住民税の資金を確保することです。
FIREで会社を辞めた1年目、多くの人が住民税の高さに驚きます。給与がなくなったのに、住民税の請求書が届き、月2万円〜3万円、年間で30万円以上の支払いを求められることもあります。生活費が月15万円なら、住民税だけで生活費の2割近くになります。なぜ、収入がないのに住民税が高いのでしょうか。その理由は、住民税が前年の所得をもとに計算されるからです。
本記事では、FIRE1年目の住民税が高い理由、前年所得の罠と呼ばれる仕組み、金額の目安、対策と資金準備の目安を解説します。金額はすべて目安・仮定で、所得や自治体、控除で変わります。最新の制度は市区町村や国税庁の公式情報を確認してください。
住民税の仕組み:前年の所得で決まる
所得割と均等割
住民税は、所得割と均等割の2つで構成されます。所得割は、前年の所得に応じて計算され、税率は10%程度が目安です。均等割は、所得に関わらず一律で課されるもので、年5,000円程度が目安です。たとえば、前年の所得が400万円なら、所得割は40万円程度、均等割を加えて年40万円台になる計算です。ただし、控除があるため、実際の税額は所得額よりも少なくなる場合が多いです。
住民税の所得割は、前年の1月1日から12月31日までの所得をもとに計算されます。たとえば、2026年に退職した場合、2026年の住民税は2025年の所得をもとに計算され、2027年の住民税は2026年の所得をもとに計算されます。2026年の所得は、退職までの給与と退職後の副業収入などが含まれるため、退職した年の所得も住民税に反映されます。
住民税は6月から翌年5月まで納める
住民税は、6月から翌年5月までの12カ月で納めるのが基本です。会社員の場合は、給与から天引きされる特別徴収で納めます。退職すると、給与天引きができなくなるため、普通徴収に切り替わり、納付書で自分で納めることになります。納付書は、6月、8月、10月、翌年1月の年4回に分けて届く場合が多いです。1回あたりの納付額は、年税額を4で割った金額になる目安です。
たとえば、年税額が30万円なら、1回あたり7万5,000円の納付書が届きます。月15万円の生活費に加えて、7万5,000円の納付が年に4回あると、資金計画が崩れやすくなります。退職前に、住民税の納付スケジュールを把握し、資金を確保しておくことが大切です。
FIRE1年目の住民税が高い理由:前年所得の罠
退職しても前年の所得が残る
FIRE1年目の住民税が高い最大の理由は、住民税が前年の所得をもとに計算されるからです。40歳で年収550万円の会社員が退職した場合、退職1年目の住民税は、退職前の年収550万円をもとに計算されます。収入がゼロになっても、住民税は安くなりません。給与がなくなったのに、住民税だけが会社員時代の水準で請求されます。これが、前年所得の罠と呼ばれる理由です。
退職2年目になると、住民税は退職した年の所得をもとに計算されます。退職した年の所得は、退職までの給与だけになるため、住民税は1年目よりも安くなります。退職3年目になると、住民税は退職後の所得、つまり副業収入や資産の取り崩しによる所得をもとに計算されます。副業収入が少なければ、住民税はさらに安くなります。住民税が高いのは、主に退職1年目と2年目です。
退職金は住民税の所得割に含まれない場合が多い
退職金は、退職所得として分離課税されるため、住民税の所得割の計算に含まれる所得とは別に扱われる場合が多いです。つまり、退職金1,000万円を受け取っても、その退職金が住民税の所得割を直接押し上げることは少ないです。ただし、退職金にかかる住民税は、退職所得に対して別途計算されます。退職所得が100万円なら、住民税は10万円程度が目安です。退職金の住民税は、退職時に会社が特別徴収する場合と、退職後に自分で納める場合があります。
給与天引きから普通徴収への切り替え
会社員の間は、住民税が給与から天引きされるため、住民税の負担を意識しにくいです。給与明細で住民税が引かれていることは分かっていても、手取り額の中で処理されるため、別途支払っている感覚がありません。退職すると、住民税が納付書で請求されるため、負担を強く感じるようになります。給与天引きから普通徴収への切り替えが、住民税の高さを実感させる要因の一つです。
FIRE1年目の住民税はいくらか:年収別の目安
年収別の住民税の目安
仮定のシミュレーションとして、退職前の年収別に、退職1年目の住民税の目安をまとめました。金額は目安・仮定で、控除や自治体で変わります。
| 退職前の年収の目安 | 退職1年目の住民税の目安(年額) | 月あたりの目安 |
|---|---|---|
| 年収400万円 | 年20万円〜25万円 | 月1万7,000円〜2万1,000円 |
| 年収550万円 | 年30万円〜35万円 | 月2万5,000円〜2万9,000円 |
| 年収700万円 | 年40万円〜45万円 | 月3万3,000円〜3万8,000円 |
| 年収900万円 | 年55万円〜60万円 | 月4万6,000円〜5万円 |
年収550万円の場合、住民税は年30万円〜35万円が目安です。月15万円の生活費に加えて、住民税が月2万5,000円〜2万9,000円かかると、実質的な生活費は月17万5,000円〜17万9,000円になります。4%ルールで考えると、月2万5,000円の負担は、年30万円に相当し、750万円の資産に相当する計算です。住民税の負担は、FIREの資産計画において無視できない金額になります。
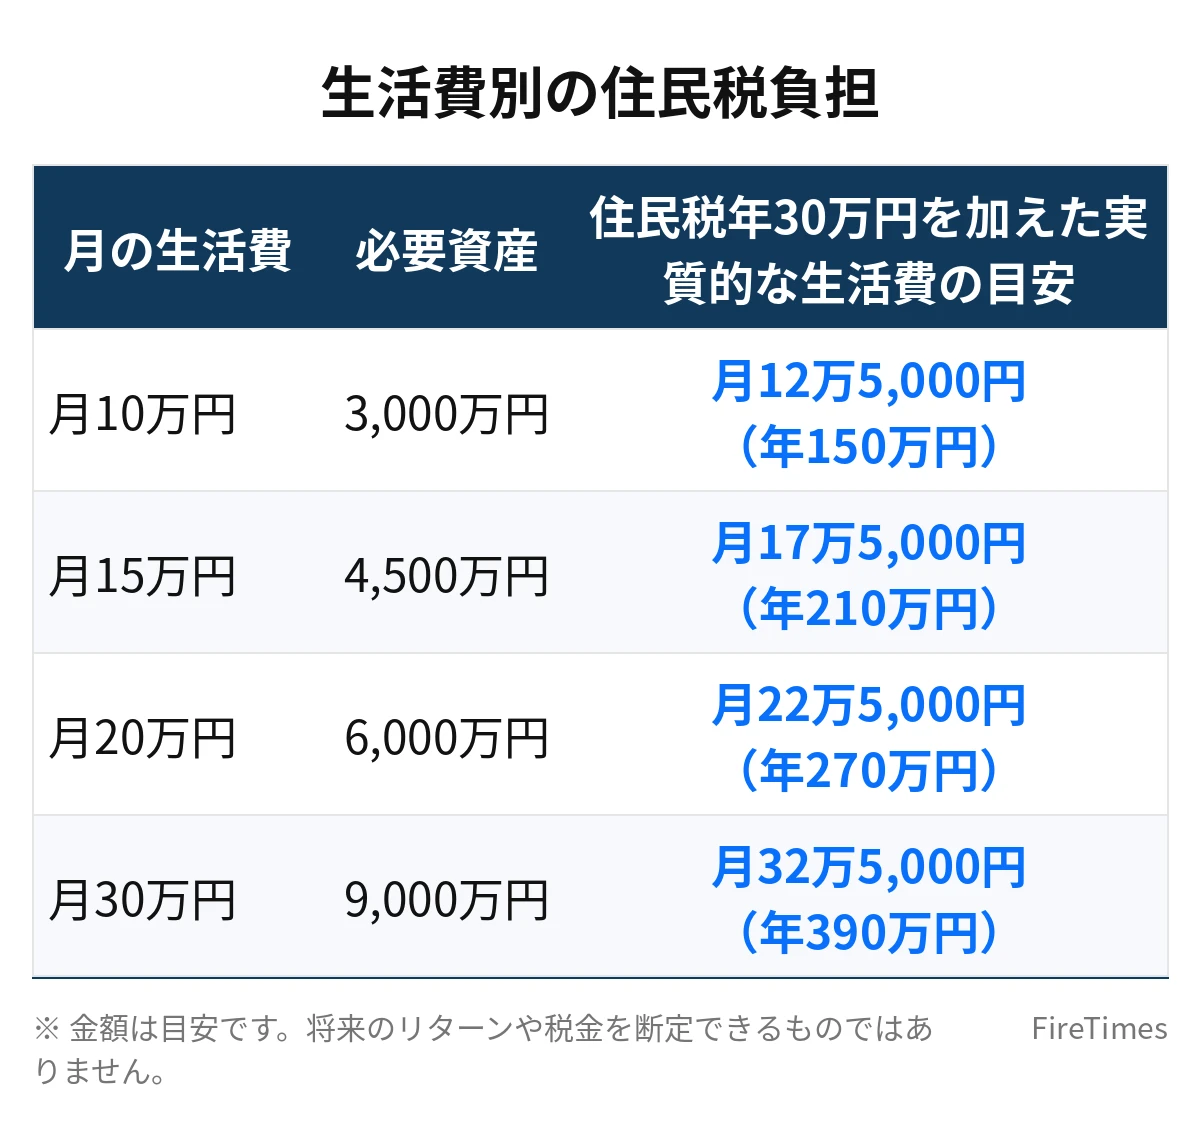
生活費別の住民税負担
住民税の負担を、生活費別に見てみましょう。年収550万円で退職し、住民税が年30万円の場合を前提にした目安です。
| 月の生活費 | 必要資産の目安(25倍) | 住民税年30万円を加えた実質的な生活費の目安 |
|---|---|---|
| 月10万円 | 3,000万円 | 月12万5,000円(年150万円) |
| 月15万円 | 4,500万円 | 月17万5,000円(年210万円) |
| 月20万円 | 6,000万円 | 月22万5,000円(年270万円) |
| 月30万円 | 9,000万円 | 月32万5,000円(年390万円) |
月10万円の生活なら、住民税を加えると実質的な生活費は月12万5,000円になります。月15万円の生活なら、月17万5,000円になります。住民税が高い1年目は、生活費の目安に住民税を加えて試算することが大切です。退職2年目以降は、住民税が安くなるため、生活費の負担も軽くなります。
退職1年目と2年目、3年目の住民税の変化
仮定のシミュレーションとして、年収550万円で40歳に退職し、退職後の副業収入が月5万円の場合の住民税の変化を考えます。
| 時期 | 住民税の計算のもとになる所得 | 住民税の目安(年額) |
|---|---|---|
| 退職1年目 | 退職前の年収550万円 | 年30万円〜35万円 |
| 退職2年目 | 退職した年の給与(退職までの分)と副業収入 | 年15万円〜20万円 |
| 退職3年目以降 | 副業収入(月5万円・年60万円)のみ | 年5万円〜10万円 |
退職1年目は年30万円〜35万円と高いが、退職2年目は年15万円〜20万円、退職3年目以降は年5万円〜10万円まで下がる目安です。住民税が高いのは、主に退職1年目と2年目で、3年目以降は負担が軽くなります。ですからこそ、退職1年目と2年目の住民税の資金をあらかじめ確保しておくことが大切です。
住民税の対策:資金準備の目安
退職前に住民税の目安を試算する
退職前に、住民税の目安を試算しておきたいです。退職前の年収から、住民税が年いくらになるかを試算し、退職1年目と2年目の資金を確保します。たとえば、年収550万円なら、退職1年目の住民税は年30万円〜35万円、退職2年目は年15万円〜20万円が目安です。合計で年45万円〜55万円の資金が必要になります。生活費とは別に、この金額を現金で確保しておくことが大切です。
住民税の試算は、市区町村のウェブサイトやシミュレーションで確認できる場合もあります。給与明細や源泉徴収票をもとに、住民税の目安を計算してみるとよいです。正確な金額は、市区町村に確認するのが確実です。
生活費とは別に住民税の資金を確保する
FIREの資産計画では、生活費の25倍だけでなく、住民税や国民健康保険料、国民年金保険料の資金も確保しておく必要があります。月15万円の生活に必要な4,500万円に加えて、住民税や社会保険料の資金を別途確保するイメージです。
たとえば、退職1年目の負担を試算すると、次のようになります。
| 項目 | 退職1年目の目安(年額) |
|---|---|
| 生活費(月15万円) | 年180万円 |
| 住民税 | 年30万円〜35万円 |
| 国民健康保険料 | 年30万円〜50万円 |
| 国民年金保険料 | 年20万円前後 |
| 合計 | 年260万円〜285万円 |
月15万円の生活費だけなら年180万円ですが、住民税や社会保険料を加えると、年260万円〜285万円になります。月あたりにすると、21万7,000円〜23万8,000円です。退職1年目は、生活費だけでなく、税金や社会保険料の負担が大きくなるため、資金計画に組み込んでおくことが大切です。国民健康保険料は自治体や所得、家族構成で大きく変わるため、あくまで目安として読んでください。
分割納付や納付相談を活用する
住民税の支払いが難しい場合は、市区町村に相談することで、分割納付ができる場合があります。納付書の金額を一括で支払うのが難しい場合は、早めに市区町村の窓口に相談してください。延滞金がかかる前に相談することが大切です。住民税の減免制度がある自治体もあるため、収入が少ない場合は、減免の対象になるかどうかを確認してみるとよいです。
副業収入と住民税の関係
退職後に副業収入がある場合、その収入も住民税の計算に含まれます。副業収入が月5万円、年60万円なら、その分の住民税がかかります。副業収入が増えれば、住民税も増えます。ただし、副業収入が月5万円程度なら、住民税の増加は年数万円程度の目安です。副業収入が住民税を大きく押し上げることは少ないが、確定申告で副業収入を申告する必要があります。副業収入の申告を忘れると、住民税の請求が後から届く場合があるため注意したいです。
ふるさと納税は退職前に検討する
ふるさと納税は、住民税の控除を受けられる制度です。退職前の年収が高い時期にふるさと納税をすれば、住民税の負担を軽減できる場合があります。ただし、ふるさと納税の控除額は、所得や家族構成で決まる上限があります。退職後に収入が減ると、ふるさと納税の控除上限も小さくなります。ふるさと納税を検討する場合は、退職前に控除の目安を確認しておきたいです。制度の詳細は、総務省や自治体の公式情報を確認してください。
住民税について確認するチェックリスト
- 退職前の年収から、退職1年目と2年目の住民税の目安を試算しています
- 住民税の納付スケジュール(6月、8月、10月、翌年1月)を確認しています
- 生活費とは別に、住民税や国民健康保険料、国民年金保険料の資金を確保しています
- 住民税の分割納付や納付相談の窓口を確認しています
- 副業収入がある場合、確定申告で申告する計画があります
- 退職金の住民税が、退職所得として別途計算されることを理解しています
- 最新の制度は市区町村や国税庁の公式情報で確認しています
よくある質問
FIRE1年目の住民税はなぜ高いのか
住民税は前年の所得をもとに計算されるため、退職1年目は会社員時代の高い所得がそのまま反映されます。収入がなくなっても、住民税は安くなりません。退職2年目以降は、所得が減るため住民税も安くなります。
住民税はいつまで払うのか
住民税は、所得がある限り毎年かかります。退職後も、副業収入や資産の取り崩しによる所得があれば、その所得をもとに住民税が計算されます。所得がゼロに近くなれば、住民税は均等割の年5,000円程度だけになる場合があります。
住民税の支払いが難しい場合はどうすればいいのか
市区町村に相談することで、分割納付ができる場合があります。納付書の金額を一括で支払うのが難しい場合は、早めに市区町村の窓口に相談してください。延滞金がかかる前に相談することが大切です。住民税の減免制度がある自治体もあるため、確認してみるとよいです。
ふるさと納税で住民税を抑えられるのか
ふるさと納税は、住民税の控除を受けられる制度です。退職前の年収が高い時期にふるさと納税をすれば、住民税の負担を軽減できる場合があります。ただし、控除額には上限があり、退職後に収入が減ると控除上限も小さくなります。
住民税と所得税の違いは何か
所得税は、その年の所得に対してかかる国税で、住民税は前年の所得をもとに計算される地方税です。所得税は給与から天引きされる場合が多いが、住民税は退職後に納付書で自分で納める場合が多いです。どちらも所得に応じて課税されますが、計算のもとになる所得の時期が異なります。
まとめ
FIRE1年目の住民税が高いのは、前年の所得をもとに計算されるからです。年収550万円の会社員が退職した場合、退職1年目の住民税は年30万円〜35万円になる目安で、月15万円の生活費に加えて月2万5,000円〜2万9,000円の負担がかかります。退職2年目は年15万円〜20万円、退職3年目以降は年5万円〜10万円まで下がる目安です。対策は、退職前に住民税の目安を試算し、生活費の1年分とは別に住民税の資金を確保しておくことです。生活費とは別に、住民税や国民健康保険料、国民年金保険料の資金を確保し、分割納付や納付相談も活用したいです。まずは退職前の年収から住民税の目安を試算し、退職1年目と2年目の資金を確保することから始めてみましょう。
あわせて読みたい
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE・退職後の手続きチェックリスト|退職後14日以内にやるべきこと
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。税金や社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。










