

- 年収400万円の手取り月約26.7万円、月15万円で貯蓄率約44%、月20万円で約25%。
- 月15万円なら4500万円、月20万円なら6000万円、月25万円なら7500万円。
- 月3万円の積立では年利3%で4500万円まで約52年、積立増額か副業が必要。
年収400万円でFIREするには、いくら必要なのでしょうか。答えは年収そのものではなく、生活費で決まります。月15万円で暮らすなら4,500万円、月20万円で暮らすなら6,000万円、月25万円で暮らすなら7,500万円が、4%ルールでの目安です。この記事では、年収400万円の手取りと貯蓄率から、到達年数を試算します。特に「月3万円の積立を続けたらどうなるか」という現実も、数字で確認します。
まず確認:年収400万円の手取りと4%ルール
この記事では、年収400万円の手取りを年約320万円、月約26.7万円と仮定します。額面の約80%という目安で、税金や社会保険料を差し引いた後の金額です。実際の手取りは勤務先の制度や家族構成によって変わりますが、年収別シリーズではこの約80%という前提で統一しています。
FIREに必要な資産の目安は、4%ルールで計算します。年間生活費の25倍が目安で、月10万円の生活なら3,000万円、月15万円の生活なら4,500万円、月20万円の生活なら6,000万円、月25万円の生活なら7,500万円、月30万円の生活なら9,000万円です。この記事でもこの前提を使います。
到達年数の試算は、資産0円から毎月定額を積み立てる仮定です。年利3%と年利5%の2つの場合を示し、ボーナスや昇給、既存の資産は含めていません。税金や手数料も考慮していません。将来のリターンを保証するものではなく、あくまで目安として読んでください。
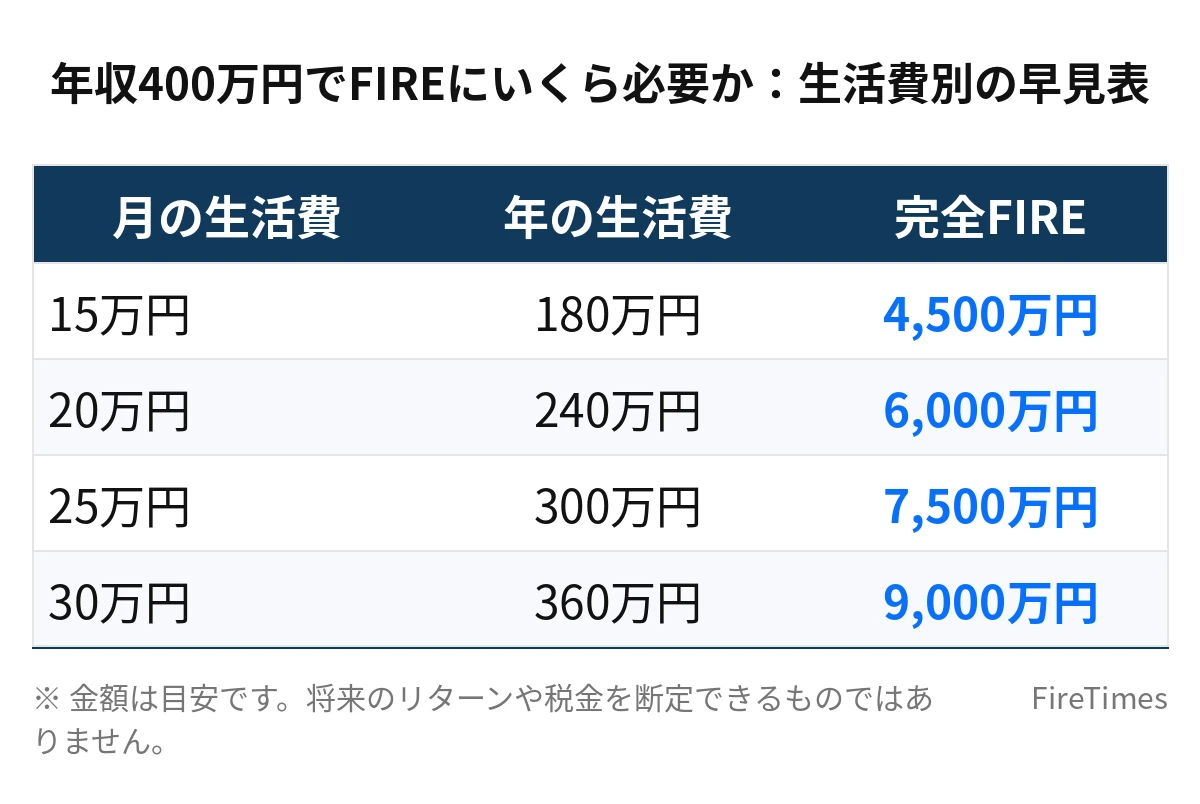
年収400万円でFIREにいくら必要か:生活費別の早見表
年収400万円の場合も、必要な資産は生活費で決まります。生活費を月5万円下げれば、必要な資産は1,500万円減ります。月15万円の生活と月25万円の生活では、必要な資産に3,000万円もの差があります。
| 月の生活費 | 年の生活費 | 完全FIREの目安(年間生活費×25倍) |
|---|---|---|
| 15万円 | 180万円 | 4,500万円 |
| 20万円 | 240万円 | 6,000万円 |
| 25万円 | 300万円 | 7,500万円 |
| 30万円 | 360万円 | 9,000万円 |
手取りが月約26.7万円の目安なので、月25万円の生活では貯蓄に回せるのは月約1.7万円だけです。月30万円の生活では、手取りを超えてしまいます。年収400万円でFIREを目指すなら、生活費を月20万円以下、できれば月15万円程度に抑えることが出発点になります。
生活費の内訳も確認しておきましょう。月20万円の生活の一例は、家賃8万円、食費4万円、光熱費・通信費2.5万円、交通費・日用品2万円、交際費・趣味2万円、その他1.5万円で、合計20万円です。月15万円の生活にするには、この内訳から月5万円を削る必要があります。家賃を月2万円下げ、食費や交際費で月3万円下げる、といった組み合わせが考えられます。
貯蓄率と到達年数:月15万円・20万円・25万円の3パターン
貯蓄率は、月の貯蓄額を月の手取りで割って計算します。年収400万円では手取りが月約26.7万円の目安なので、月15万円で暮らせば月約11.7万円を貯蓄でき、貯蓄率は約44%です。月20万円で暮らせば月約6.7万円の貯蓄で貯蓄率は約25%、月25万円で暮らせば月約1.7万円の貯蓄で貯蓄率は約6%です。
| 月の生活費 | 月の貯蓄額 | 貯蓄率 | 完全FIREの目安 | 到達年数(年利3%の仮定) | 到達年数(年利5%の仮定) |
|---|---|---|---|---|---|
| 15万円 | 約11.7万円 | 約44% | 4,500万円 | 約23年 | 約19年 |
| 20万円 | 約6.7万円 | 約25% | 6,000万円 | 約39年 | 約31年 |
| 25万円 | 約1.7万円 | 約6% | 7,500万円 | 約83年 | 約59年 |
この表から分かるのは、生活費の違いが到達年数を大きく変えることです。月15万円の生活を続け、年利3%の仮定で積み立てれば、4,500万円に約23年で届きます。30歳から始めれば53歳頃、35歳から始めれば58歳頃の到達が目安です。月20万円の生活では、年利3%の仮定で約39年かかり、30歳から始めても69歳頃になります。月25万円の生活では、年利3%の仮定で約83年かかり、現実的な期間では届きません。
貯蓄率が約6%では、積立額が月約1.7万円しかありません。月約1.7万円の積立で7,500万円を目指すのは、年利の仮定を変えても難しい計算です。年収400万円でFIREを考えるなら、まずは貯蓄率を約25%以上、できれば約44%に近づけることが必要です。そのためには、生活費を月20万円以下、できれば月15万円程度に抑えることが求められます。
30歳から始めた場合の到達年齢の目安
30歳から始めた場合、月15万円の生活で年利3%の仮定なら、53歳頃に4,500万円に届く目安です。月20万円の生活では69歳頃、月25万円の生活では到達年齢を現実的に示すことができません。35歳から始めた場合は、月15万円の生活でも58歳頃の到達になります。生活費を月15万円に抑えられるかどうかが、年収400万円のFIREでは大きな分かれ目です。
月3万円積立の現実:それだけでは何年かかるか
「とりあえず月3万円を積み立てている」という人は多いでしょう。しかし、月3万円の積立だけでFIREを目指すと、どれくらいかかるのでしょうか。月3万円の積立は、年収400万円の手取り月約26.7万円に対して、貯蓄率で言えば約11%にあたります。
| 目標資産 | 月3万円積立の到達年数(年利3%の仮定) | 月3万円積立の到達年数(年利5%の仮定) |
|---|---|---|
| 3,000万円 | 約42年 | 約33年 |
| 4,500万円 | 約52年 | 約40年 |
| 6,000万円 | 約60年 | 約45年 |
月3万円の積立では、年利3%の仮定でも3,000万円まで約42年、4,500万円まで約52年、6,000万円まで約60年かかります。30歳から始めても、3,000万円に届くのは72歳頃になります。月3万円の積立が無意味というわけではありませんが、完全FIREの目標に届く期間としては、月3万円だけでは足りないのが現実です。副業収入を組み合わせれば必要な資産そのものが減りますが、それでも積立額を増やすことが必要です。
月3万円から積立額を増やすには
月3万円の積立を月約6.7万円に増やせば、月20万円の生活で貯蓄率約25%の水準になります。月約6.7万円の積立で6,000万円を目指すと、年利3%の仮定で約39年かかります。月約11.7万円の積立に増やせば、月15万円の生活で貯蓄率約44%の水準になり、4,500万円まで約23年で届く目安です。積立額を月3万円から月約6.7万円、月約11.7万円へと増やすには、生活費の見直しが必要です。固定費の見直しから始めて、月3万円、月5万円と段階的に積立額を増やすのが現実的です。
サイドFIREならどうか:副業収入で必要資産はここまで減る
完全FIREが厳しい場合でも、副業収入を組み合わせたサイドFIREなら、計算は大きく変わります。副業収入があると、資産でまかなう生活費が減るからです。副業収入の削減額は、年間副業収入の25倍で計算します。月5万円の副業収入は年60万円なので、必要資産を1,500万円減らせます。月10万円の副業収入は年120万円なので、必要資産を3,000万円減らせます。
| 月の生活費 | 副業収入 | サイドFIREの目安 | 月の貯蓄額 | 到達年数(年利3%の仮定) |
|---|---|---|---|---|
| 20万円 | 月5万円 | 4,500万円 | 約6.7万円 | 約33年 |
| 20万円 | 月10万円 | 3,000万円 | 約6.7万円 | 約25年 |
| 15万円 | 月5万円 | 3,000万円 | 約11.7万円 | 約17年 |
| 15万円 | 月10万円 | 1,500万円 | 約11.7万円 | 約10年 |
月20万円の生活で月5万円の副業収入があれば、必要な資産は6,000万円から4,500万円に減ります。月約6.7万円の貯蓄を年利3%の仮定で続ければ、約33年で届く目安です。30歳から始めれば63歳頃になります。月10万円の副業収入があれば、必要な資産は3,000万円まで減り、到達年数は約25年になります。30歳から始めれば55歳頃の到達が目安です。
月15万円の生活で月5万円の副業収入があれば、必要な資産は3,000万円まで減ります。月約11.7万円の貯蓄を年利3%の仮定で続ければ、約17年で届く目安です。30歳から始めれば47歳頃になります。副業収入が月10万円あれば、必要な資産は1,500万円まで減り、約10年で届く目安です。ただし、副業収入を月10万円ずっと続けるのは簡単ではありません。副業収入は案件の有無や体調によって変動するため、計画では控えめに見積もることが大切です。
モデルケース:35歳・年収400万円・独身、月20万円で暮らす場合
仮定のシミュレーションとして、35歳・年収400万円・独身で、月20万円で生活する場合を考えます。手取りは月約26.7万円の目安で、月約6.7万円を貯蓄します。生活費の内訳の一例は、家賃8万円、食費4万円、光熱費・通信費2.5万円、交通費・日用品2万円、交際費・趣味2万円、その他1.5万円で、合計20万円です。
このケースで完全FIREを目指すと、目標は6,000万円で、年利3%の仮定では約39年かかります。35歳から始めれば74歳頃になります。一方、月5万円の副業収入を組み合わせれば、目標は4,500万円に減り、年利3%の仮定では約33年で、68歳頃の到達が目安です。月10万円の副業収入が続けば、目標は3,000万円で約25年、60歳頃の到達が目安です。月20万円の生活では、副業収入を組み合わせても到達年齢は遅くなりがちです。生活費を月15万円に抑えられれば、到達年数は大きく短くなります。
年収400万円でFIREを目指すときの注意点
注意点1:生活費が手取りに近いと貯蓄ができない
年収400万円では、手取りが月約26.7万円の目安です。生活費が月25万円なら、貯蓄に回せるのは月約1.7万円だけです。まずは3カ月分の支出を記録し、実際の生活費を把握してください。生活費が手取りに近い場合は、家賃などの固定費から見直す必要があります。
注意点2:月3万円の積立だけで満足しない
月3万円の積立は、貯蓄率で言えば約11%です。月3万円の積立だけでは、年利3%の仮定でも4,500万円まで約52年かかります。積立を始めたこと自体は良いことですが、目標に届く期間を意識して、積立額を段階的に増やすことが大切です。
注意点3:副業収入を満額で見積もらない
副業収入は、会社員の給与ほど安定しない場合があります。月5万円を稼げる見込みがあっても、計画上は月3万円で計算しておくなど、控えめに見積もることが大切です。副業収入が月5万円から月3万円に減れば、資産でまかなう生活費が月2万円増えます。年間では24万円、10年では240万円の差になります。
よくある質問
Q1:年収400万円でもFIREはできますか
生活費を月15万円から月20万円に抑えられれば、可能性はあります。月15万円の生活では、年利3%の仮定で約23年かかり、30歳から始めれば53歳頃の到達が目安です。副業収入を組み合わせれば、到達年数はさらに短くなります。
Q2:月3万円の積立だけではFIREはできませんか
月3万円の積立だけでは、年利3%の仮定でも4,500万円まで約52年かかります。完全FIREの目標に届く期間としては、月3万円だけでは足りないのが現実です。積立額を増やすか、副業収入を組み合わせる必要があります。
Q3:年収400万円でFIREを目指すなら、最初に何をすべきですか
最初にすべきは、3カ月分の支出を記録して、実際の生活費を把握することです。生活費が分からなければ、必要な資産も貯蓄率も計算できません。次に、家賃などの固定費を見直し、生活費を月20万円以下、できれば月15万円程度に抑えることを目指します。そのうえで、月5万円の副業収入を目指すのが現実的な順番です。
まとめ
年収400万円でFIREを目指す場合、生活費を月15万円から月20万円に抑えることが出発点です。完全FIREの目安は、月15万円の生活で4,500万円、月20万円の生活で6,000万円です。月3万円の積立だけでは、年利3%の仮定でも4,500万円まで約52年かかるため、積立額を増やすか副業収入を組み合わせる必要があります。副業収入が月5万円あれば、必要な資産は1,500万円減ります。まずは3カ月分の支出を記録し、生活費と貯蓄率を把握することから始めてください。
あわせて読みたい
 年収300万円でFIREは可能か?必要資産と貯蓄率・到達年数を試算
 年収500万円でFIREするにはいくら必要?サイドFIREなら何年で達成できるか
 年収600万円でFIREするにはいくら必要?生活費別達成年齢早見表
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。将来の運用成果や税額を保証するものではなく、投資などの判断は自己責任でお願いします。











