- 賃貸は初期費用が小さく頭金500万円を投資に回せるため資産形成が早くなる。
- 持ち家は完済後に住居費が月約1.8万円まで下がりリタイア後の必要資産が小さい。
- どちらが早く達成できるかは住む期間や転居予定、老後の暮らし方によって変わる。
FIREを目指すとき、住まいの選び方は大きな分かれ道になります。持ち家を買ってローンを返しながら資産を増やすのか、賃貸で身軽に暮らしながら投資に回すのか。どちらが早くFIREに近づけるのか、気になっている人も多いはずです。この記事では、35歳・年収550万円・独身という仮定のモデルケースで、持ち家と賃貸の住居費を30年間で比較し、FIREの必要資産額にどう影響するかをシミュレーションします。なお、この記事はどちらかを推奨するものではありません。住まいの選び方はライフプランによって変わりますので、中立的な比較として読んでください。
持ち家と賃貸の違いを整理する
まず、持ち家と賃貸の住居費の考え方を整理します。賃貸の住居費は、毎月の家賃が中心です。家賃以外には、2年ごとの更新料や引っ越し費用がかかります。一方で、建物の修繕費や固定資産税は大家さんの負担になります。住む場所を変えたいときに引っ越しやすいことも、賃貸の特徴です。
持ち家の住居費は、住宅ローンの返済と、固定資産税や修繕費で構成されます。ローンの返済が終われば、住居費は固定資産税と修繕費だけになります。ただし、購入時には頭金や諸費用などのまとまった初期費用が必要です。引っ越しの自由度は賃貸より低くなります。
FIREの視点で見ると、住居費は生活費の中で最も大きな割合を占める支出です。住居費が月1万円変わると、年間の生活費は12万円変わります。4%ルールでは、年間生活費の25倍がFIREの必要資産額の目安になります。住居費が月1万円違うだけで、必要資産額の目安は300万円変わる計算です。住まいの選び方がFIREの達成時期に大きく影響する理由は、ここにあります。
シミュレーションの前提
ここからの比較は、すべて仮定のシミュレーションです。数字の前提をはっきりさせておきます。将来のリターンや税額、物件価格の変動は断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
モデルケースは、35歳・年収550万円・独身の会社員です。手取りを年約430万円、月約36万円と仮定します。現在の生活費は月15万円で、そのうち家賃は月8万円です。住居費以外の生活費は月7万円です。毎月の投資額は、生活費と予備費を差し引いた残りとします。
持ち家の前提は、3,000万円の物件を購入するケースです。頭金500万円を用意し、残りの2,500万円を住宅ローンで借り入れます。金利は年1.5%、返済期間は30年と仮定します。この条件での月々の返済額は約8.6万円、総返済額は約3,106万円、利息の合計は約606万円になります。固定資産税と修繕費は合わせて年約22万円、月約1.8万円と仮定します。
賃貸の前提は、家賃月8万円の部屋に住み続けるケースです。2年ごとに家賃1か月分の更新料がかかると仮定します。引っ越しはしないものとして計算します。家賃が将来上がる可能性や下がる可能性は、ここでは考えないものとします。
30年間の住居費を比較する
35歳から65歳までの30年間で、持ち家と賃貸の住居費の総額を比較します。
賃貸の場合、家賃は月8万円です。30年間の家賃の合計は、8万円×12か月×30年で2,880万円になります。更新料は2年ごとに8万円で、30年間に15回かかります。更新料の合計は120万円です。家賃と更新料を合わせると、30年間の住居費の合計は約3,000万円になります。
持ち家の場合、購入時に頭金500万円が必要です。ローンの総返済額は約3,106万円です。固定資産税と修繕費は年約22万円で、30年間では660万円になります。頭金とローンの返済、固定資産税と修繕費を合わせると、30年間の住居費の合計は約4,266万円になります。
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 30年間の住居費の合計 | 約3,000万円 | 約4,266万円 |
| 内訳 | 家賃2,880万円+更新料120万円 | 頭金500万円+ローン返済3,106万円+税金・修繕660万円 |
| 月あたりの住居費 | 月8万円 | 返済中は月約10.4万円 |
| 65歳以降の住居費 | 月8万円が続く | 月約1.8万円まで下がる |
| 30年後に残るもの | 残らない | 物件が残る |
30年間の総額だけを見ると、賃貸のほうが約1,266万円安くなります。ただし、持ち家には30年後に物件が残ります。物件の価値が30年後にいくらになるかは断定できないため、この比較では売却価値を計算に入れていません。総額の比較と、30年後に何が残るかは、別々に考える必要があります。
FIREの必要資産額への影響
次に、住まいの選び方がFIREの必要資産額にどう影響するかを見ていきます。4%ルールでは、年間生活費の25倍が必要資産額の目安になります。
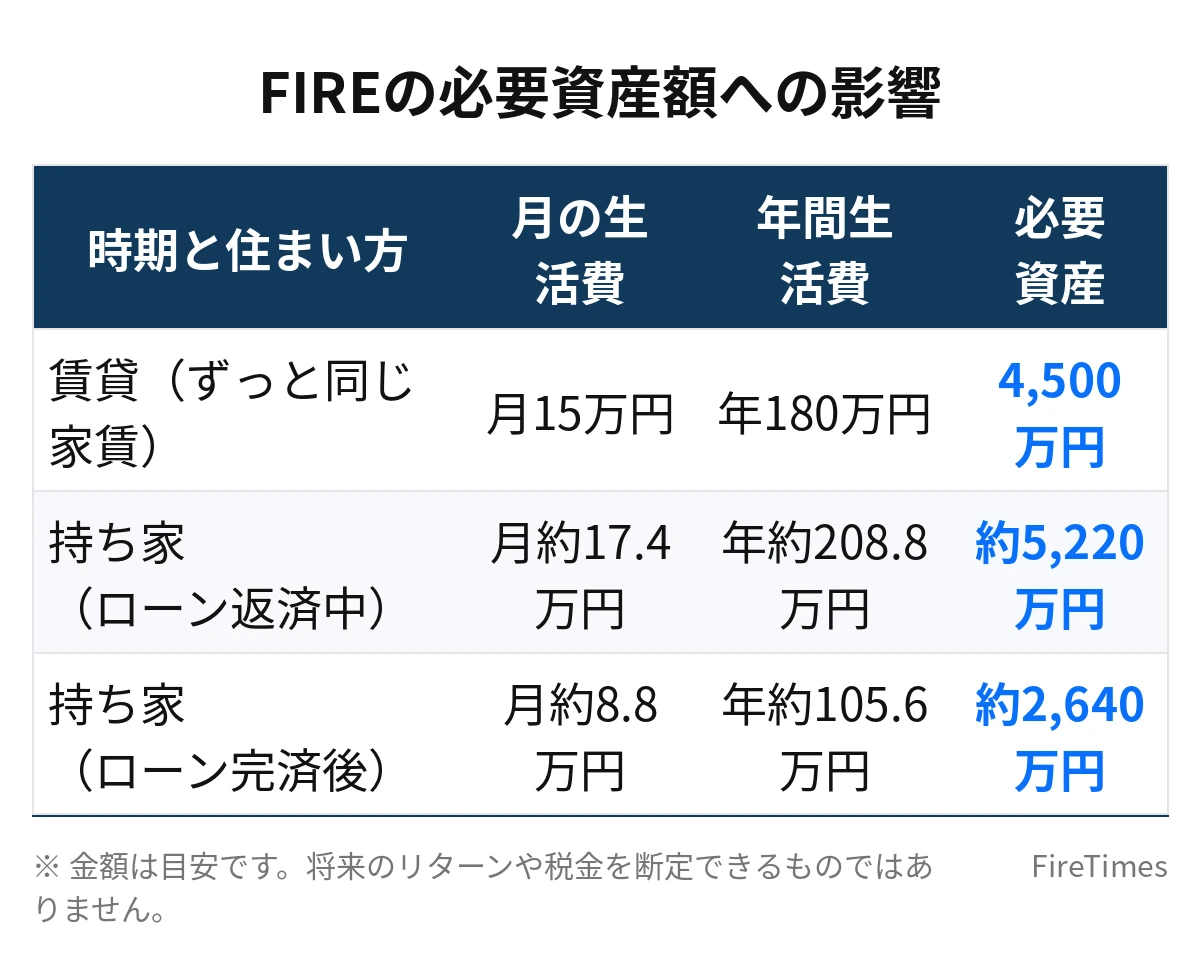
賃貸の場合、生活費は月15万円のままです。家賃月8万円がリタイア後も続きます。年間生活費は180万円で、必要資産額の目安は4,500万円になります。
持ち家の場合、ローン返済中の生活費は月約17.4万円になります。住居費以外の生活費が月7万円、ローン返済が月約8.6万円、固定資産税と修繕費が月約1.8万円で、合計すると月約17.4万円です。年間生活費は約208.8万円になり、必要資産額の目安は約5,220万円になります。ローン返済中は、賃貸よりも必要資産額の目安が約720万円大きくなります。
一方で、ローンを完済した65歳以降は、持ち家の生活費が大きく下がります。住居費以外の生活費が月7万円、固定資産税と修繕費が月約1.8万円で、生活費の合計は月約8.8万円になります。年間生活費は約105.6万円で、必要資産額の目安は約2,640万円になります。賃貸の4,500万円と比べると、約1,860万円小さくなります。
| 時期と住まい方 | 月の生活費 | 年間生活費 | 必要資産額の目安 |
|---|---|---|---|
| 賃貸(ずっと同じ家賃) | 月15万円 | 年180万円 | 4,500万円 |
| 持ち家(ローン返済中) | 月約17.4万円 | 年約208.8万円 | 約5,220万円 |
| 持ち家(ローン完済後) | 月約8.8万円 | 年約105.6万円 | 約2,640万円 |
この表から分かるのは、持ち家の有利さはローン完済後に現れることです。ローン返済中は賃貸より生活費が重くなりますが、完済後は生活費が大幅に下がります。65歳以降の生活が長いほど、持ち家の完済後のメリットは大きくなります。
どちらが早くFIREを達成できるか
FIREの達成時期を考えるとき、賃貸と持ち家にはそれぞれ違う強みがあります。賃貸の強みは、初期費用が小さいことです。頭金500万円を用意する必要がないため、その500万円を投資に回すことができます。毎月の住居費も月8万円で、ローン返済中の持ち家より月約2.4万円軽くなります。投資に回せるお金が多くなる分、資産形成のスピードは上がりやすくなります。
持ち家の強みは、完済後の生活費の低さです。リタイア後の生活費が月約8.8万円まで下がれば、必要資産額の目安は約2,640万円になります。ただし、そこに到達するまでには、頭金500万円と30年間のローン返済が必要です。ローン返済中は投資に回せるお金が少なくなるため、資産形成のスピードは賃貸より遅くなりやすくなります。
つまり、早くリタイアすることを優先するなら、賃貸のほうが達成しやすい面があります。一方で、65歳以降の長い老後を見据えて生活費を下げたいなら、持ち家の完済後のメリットが大きくなります。どちらが早く達成できるかは、リタイアしたい年齢と、その後の暮らし方によって変わります。
転居の予定も大切な判断材料です。転勤が多い人や、将来は地方に移住したいと考えている人は、賃貸の身軽さが合います。同じ場所に長く住み続けたい人は、持ち家の安定感が合います。住む期間が短いほど、持ち家の初期費用や売却の手間が重くなります。一般的には、同じ家に10年以上住み続ける見込みがあるかどうかが、持ち家を考える目安のひとつになります。
持ち家と賃貸それぞれの注意点
賃貸の注意点は、家賃が一生続くことです。リタイア後も月8万円の家賃が必要です。老後に家賃の支払いが続くことを前提に、必要資産額を4,500万円と見積もっておく必要があります。また、家賃は将来上がる可能性もあります。家賃が月9万円になれば、年間生活費は192万円になり、必要資産額の目安は4,800万円になります。家賃の変動も想定しておくことが大切です。
持ち家の注意点は、流動性の低さです。物件はすぐには現金化できません。急な出費があっても、家を売らなければお金を作れない場合があります。また、修繕費は想定より大きくなることもあります。屋根や外壁、水回りの大規模な修繕では、100万円を超える出費になることもあります。修繕費の備えとして、数十万円から100万円程度の予備費を持っておく考え方もあります。
どちらの住まい方でも、副業収入を組み合わせるとFIREのハードルは下がります。副業で月5万円の収入があれば、年間60万円の収入になります。4%ルールでは、年間副業収入の25倍にあたる1,500万円分、必要資産額の目安を下げることができます。賃貸で月15万円の生活なら、必要資産額の目安は4,500万円から3,000万円になります。住まいの選び方と副業を組み合わせて考えることも大切です。
金利の変動も、持ち家の試算では確認しておきたいポイントです。この記事のモデルケースでは金利を年1.5%と仮定しましたが、金利が年2.5%になった場合、2,500万円のローンの月々の返済額は約8.6万円から約9.8万円に上がります。総返済額は約3,106万円から約3,556万円になり、利息の合計は約606万円から約1,056万円に増えます。月々の返済額が約1.2万円増えれば、生活費は月約18.7万円になり、必要資産額の目安は約5,600万円になります。金利が上がる可能性も想定して、返済額に余裕のある計画を立てることが大切です。固定金利と変動金利のどちらを選ぶかによっても、将来の返済額の見通しは変わります。住宅ローンを検討するときは、金利のタイプと返済額の変動幅をあわせて確認することをおすすめします。
持ち家と賃貸の判断チェックリスト
- 同じ場所に10年以上住み続ける見込みがあります
- 頭金500万円を用意しても、投資資金が残ります
- ローン返済中も毎月投資を続けられます
- 転勤や移住の予定は、当面ありません
- 65歳以降の生活費を下げたいと考えています
- 家賃が一生続くことを前提に資産計画を立てています
このチェックリストで「はい」が多い項目を見ると、自分に合う住まい方が見えてきます。持ち家寄りの項目が多い人は持ち家、賃貸寄りの項目が多い人は賃貸を軸に考えるのが自然です。どちらか一方に決めきれない場合は、まず賃貸で暮らしながら資産を増やし、ライフプランが固まってから持ち家を検討する進め方もあります。
まとめ
| 比較のポイント | 賃貸 | 持ち家 |
|---|---|---|
| 30年間の住居費の合計 | 約3,000万円 | 約4,266万円 |
| ローン返済中の月の生活費 | 月15万円 | 月約17.4万円 |
| 65歳以降の月の生活費 | 月15万円 | 月約8.8万円 |
| 必要資産額の目安 | 4,500万円 | 返済中は約5,220万円、完済後は約2,640万円 |
| 向いている暮らし方 | 転居の可能性がある、早くリタイアしたい | 同じ場所に長く住みたい、老後の生活費を下げたい |
持ち家と賃貸のどちらが早くFIREを達成できるかは、ひとつの答えに決まりません。賃貸は初期費用が小さく投資に回せるお金が多いため、早くリタイアしたい人に向いています。持ち家はローン返済中こそ負担が重くなりますが、完済後は生活費が月約8.8万円まで下がり、老後の必要資産額が小さくなります。
大切なのは、住む期間や転居の予定、リタイアしたい年齢を踏まえて、自分のライフプランに合う形を選ぶことです。この記事の数字は仮定のシミュレーションです。金利や家賃、物件価格は変動しますので、実際の検討では最新の条件で試算し直すことをおすすめします。
あわせて読みたい
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREの地方移住でおすすめの都市|福岡・仙台・金沢の暮らしを比較
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資や住宅購入などの判断は自己責任でお願いします。