- 幼稚園から高校まで全て公立なら約614万円、全て私立なら約1,969万円です。
- 大学4年間にかかる費用は国公立で約481万円、私立文系で約690万円です。
- 教育費はFIREの資産とは別枠で用意し、月々の積立で備えるのが安心です。
「子どもが大学を卒業するまでに、教育費は結局いくらかかるのでしょうか」。子持ちでFIREを目指す人にとって、教育費の総額は避けて通れない数字です。生活費とは別に、子ども1人あたり1,000万円を超えるお金が必要になることもあります。教育費の見通しが立たないまま資産計画を立てると、FIREの達成時期が大きくずれてしまうこともあります。
この記事では、文部科学省「子供の学習費調査」と日本政策金融公庫「教育費負担の実態調査」という2つの公的調査をもとに、幼稚園から大学までの教育費の総額を集計しました。公立・私立のコース別に総額を出し、FIREの必要資産額への影響も解説します。紹介する金額はすべて調査の平均額です。家庭によって教育費は大きく違いますので、あくまで「目安」としてお読みください。
この記事で使う2つの公的調査について
はじめに、この記事のデータの出どころを確認します。使うのは次の2つの調査です。どちらも公的機関が実施した調査で、教育費の金額を調べるうえで広く参照されています。
- 文部科学省「子供の学習費調査」(令和5年度):全国の公立・私立の幼稚園、小学校、中学校、高等学校(全日制)に通う子どもを対象に、保護者が1年間に支出した学習費を調べた調査です。2年ごとに実施されています。2026年11月9日時点で公表されている最新のものが令和5年度分です。
- 日本政策金融公庫「教育費負担の実態調査」(令和3年度):高校生以上の子どもを持つ保護者を対象に、入学費用や在学費用、仕送り額などを調べた調査です。日本政策金融公庫の刊行物一覧で確認できる最新のものが、2021年12月20日に発表された令和3年度分です。
2つの調査は、対象とする期間も、費用の分け方も違います。文部科学省の調査は幼稚園から高校までを対象とし、学習費を「学校教育費」「学校給食費」「学校外活動費」に分けています。日本政策金融公庫の調査は高校入学から大学卒業までを対象とし、費用を「入学費用」と「在学費用」に分けています。
そのため、この記事では幼稚園から高校までは文部科学省の調査、大学については日本政策金融公庫の調査を使います。幼稚園から大学卒業までの総額は、2つの調査の数字を組み合わせた試算として紹介します。調査の年次や費用の範囲が違うため、組み合わせた総額は厳密な合計ではなく、あくまで目安の数字です。
幼稚園から高校までの年間学習費
文部科学省「子供の学習費調査」(令和5年度)によると、保護者が支出した1年間・子ども1人あたりの学習費総額は、次のとおりです。
| 学校種 | 公立(年間) | 私立(年間) | 私立は公立の何倍か |
|---|---|---|---|
| 幼稚園 | 約18万5千円 | 約34万7千円 | 約1.9倍 |
| 小学校 | 約36万7千円 | 約174万2千円 | 約4.8倍 |
| 中学校 | 約54万2千円 | 約156万円 | 約2.9倍 |
| 高等学校(全日制) | 約59万7千円 | 約117万9千円 | 約2.0倍 |
正確な金額は、公立幼稚園が184,646円、私立幼稚園が347,338円、公立小学校が366,599円、私立小学校が1,741,516円、公立中学校が542,450円、私立中学校が1,560,359円、公立高等学校が596,954円、私立高等学校が1,179,261円です。
公立と私立の差が最も大きいのは小学校で、私立は公立の約4.8倍になります。私立小学校の年間学習費は約174万円で、公立中学校や公立高等学校の年間の約3倍の金額です。ただし、私立小学校に通う児童は全体の1.3%とごく少数です。平均額は、一部の家庭の実態を反映した数字ですので、注意が必要です。
中学校では、私立は公立の約2.9倍で、年間で約102万円の差があります。高等学校では、私立は公立の約2.0倍で、年間で約58万円の差があります。高等学校に通う生徒のうち、私立に通う割合は35.5%です。小学校や中学校と比べると、私立を選ぶ家庭の割合が高くなっています。
学習費の内訳:学校教育費・給食費・学校外活動費
学習費総額は、「学校教育費」「学校給食費」「学校外活動費」の3つに分かれています。学校教育費は、授業料や入学金、教科書代、通学費など、学校に通うために直接かかる費用です。学校外活動費は、学習塾や家庭教師、習い事など、学校の外でかかる費用です。
| 学校種 | 区分 | 学校教育費 | 学校給食費 | 学校外活動費 |
|---|---|---|---|---|
| 幼稚園 | 公立 | 69,362円 | 15,235円 | 100,049円 |
| 幼稚園 | 私立 | 154,062円 | 35,741円 | 157,535円 |
| 小学校 | 公立 | 74,336円 | 35,774円 | 256,489円 |
| 小学校 | 私立 | 978,271円 | 53,578円 | 709,667円 |
| 中学校 | 公立 | 150,761円 | 35,671円 | 356,018円 |
| 中学校 | 私立 | 1,128,061円 | 9,317円 | 422,981円 |
| 高等学校 | 公立 | 351,523円 | - | 245,431円 |
| 高等学校 | 私立 | 832,650円 | - | 346,611円 |
内訳を見ると、公立では学校外活動費の割合が大きいことが分かります。公立小学校では、学習費総額の約70%が学校外活動費です。公立中学校でも、学校外活動費は約66%を占めています。公立に通っていても、学習塾や習い事にお金がかかる家庭が多いことを示しています。
一方、私立では学校教育費の割合が大きくなります。私立小学校では、学校教育費が約56%、私立中学校では約72%、私立高等学校では約71%を占めています。私立では授業料が大きな割合を占めるためです。私立小学校の学校教育費は978,271円で、公立小学校の74,336円の約13.2倍になります。
高等学校の学校給食費は「-」となっています。高等学校では給食がないため、学校給食費の項目がありません。公立高等学校の学習費総額596,954円は、学校教育費351,523円と学校外活動費245,431円の合計です。私立高等学校の学習費総額1,179,261円は、学校教育費832,650円と学校外活動費346,611円の合計です。
幼稚園から高校卒業までの15年間の総額
文部科学省の調査では、幼稚園3歳から高等学校第3学年までの15年間について、各学年の学習費総額を合計した数字も公表しています。各学校種の在学期間は、幼稚園が3年間、小学校が6年間、中学校が3年間、高等学校が3年間です。
| 学校種 | 公立(在学期間の合計) | 私立(在学期間の合計) |
|---|---|---|
| 幼稚園(3年間) | 532,177円 | 1,038,087円 |
| 小学校(6年間) | 2,197,261円 | 10,457,700円 |
| 中学校(3年間) | 1,626,133円 | 4,671,589円 |
| 高等学校(3年間) | 1,784,895円 | 3,521,361円 |
この表の金額は、各学年の平均年額を単純に合計したものです。たとえば、公立小学校の6年間の合計2,197,261円は、1年生から6年生までの各学年の平均年額を足し合わせた数字です。学年によって学習費は違いますので、年間平均額に年数をかけた数字とは少し違います。
コース別の15年間の総額
幼稚園から高校卒業までの15年間の総額を、公立・私立の組み合わせ別にまとめると、次のとおりです。
| ケース | 幼稚園 | 小学校 | 中学校 | 高等学校 | 15年間の総額 |
|---|---|---|---|---|---|
| ケース1:全て公立 | 公立 | 公立 | 公立 | 公立 | 約614万円 |
| ケース2:幼稚園だけ私立 | 私立 | 公立 | 公立 | 公立 | 約665万円 |
| ケース3:幼稚園と高校が私立 | 私立 | 公立 | 公立 | 私立 | 約838万円 |
| ケース4:全て私立 | 私立 | 私立 | 私立 | 私立 | 約1,969万円 |
全て公立に通った場合の15年間の総額は約614万円です。計算すると、532,177円+2,197,261円+1,626,133円+1,784,895円=6,140,466円になります。全て私立に通った場合の総額は約1,969万円です。計算すると、1,038,087円+10,457,700円+4,671,589円+3,521,361円=19,688,737円になります。全て公立の場合と全て私立の場合では、約1,355万円の差があります。
幼稚園だけ私立にした場合の総額は約665万円で、全て公立の場合と比べて約51万円の増加です。幼稚園と高校を私立にした場合の総額は約838万円で、全て公立の場合と比べて約224万円の増加です。私立の期間が長くなるほど、総額は大きく増えていきます。特に私立小学校の6年間は10,457,700円と、他の学校種と比べて突出して大きくなっています。
大学にかかる費用
大学の費用は、日本政策金融公庫「教育費負担の実態調査」(令和3年度)をもとに確認します。この調査では、入学時にかかる「入学費用」と、在学中に1年間にかかる「在学費用」を分けて集計しています。
大学の入学費用と在学費用
| 進学先 | 入学費用 | 1年間の在学費用 |
|---|---|---|
| 大学(全体) | 81.1万円 | 149.9万円 |
| 国公立大学 | 67.2万円 | 103.5万円 |
| 私立大学文系 | 81.8万円 | 152.0万円 |
| 私立大学理系 | 88.8万円 | 183.2万円 |
| 短大 | 73.0万円 | 137.0万円 |
| 高専・専修・各種学校 | 50.2万円 | 116.9万円 |
入学費用には、学校への納付金や受験費用などが含まれています。在学費用には、授業料や通学費、教科書代などの学校教育費と、学習塾などの家庭教育費が含まれています。大学の在学費用は年間149.9万円で、高校の在学費用75.6万円の約2倍です。
国公立大学と私立大学では、在学費用に大きな差があります。国公立大学の在学費用は年間103.5万円ですが、私立大学文系は年間152.0万円、私立大学理系は年間183.2万円です。私立大学理系の在学費用は、国公立大学の約1.8倍になります。理系は実験や実習にかかる費用が大きいため、文系よりも在学費用が高くなっています。
大学4年間の総額
入学費用と4年間の在学費用を合計すると、大学4年間にかかる費用は次のとおりです。
| 進学先 | 入学費用 | 在学費用(4年間) | 大学4年間の総額 |
|---|---|---|---|
| 大学(全体) | 81.1万円 | 599.6万円 | 680.7万円 |
| 国公立大学 | 67.2万円 | 414.0万円 | 481.2万円 |
| 私立大学文系 | 81.8万円 | 608.0万円 | 689.8万円 |
| 私立大学理系 | 88.8万円 | 732.8万円 | 821.6万円 |
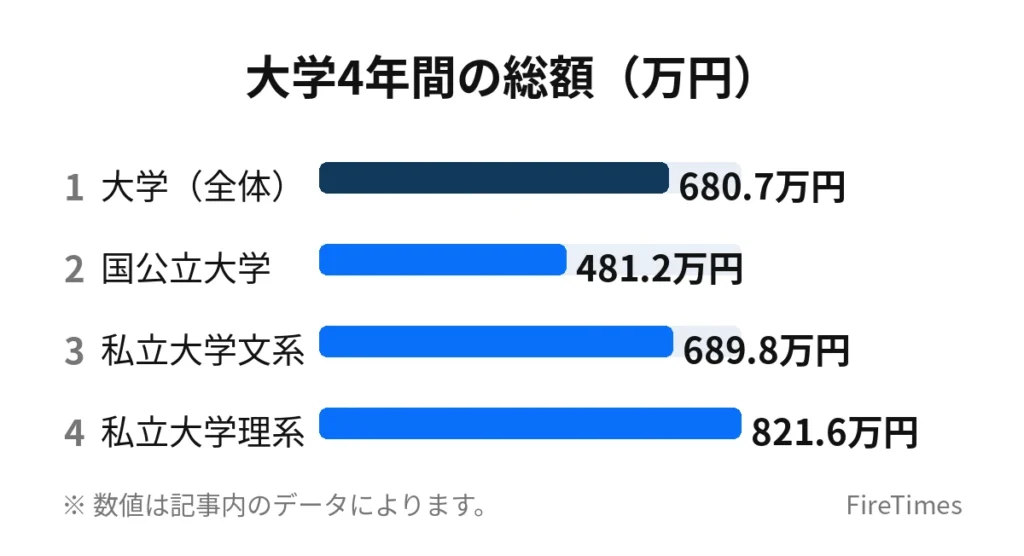
大学全体の平均では、大学4年間で680.7万円かかります。国公立大学なら481.2万円、私立大学文系なら689.8万円、私立大学理系なら821.6万円です。国公立大学と私立大学理系では、4年間で約340万円の差があります。
計算を確認すると、国公立大学は67.2万円+103.5万円×4年=481.2万円、私立大学文系は81.8万円+152.0万円×4年=689.8万円、私立大学理系は88.8万円+183.2万円×4年=821.6万円になります。大学全体の平均は81.1万円+149.9万円×4年=680.7万円です。
高校入学から大学卒業までの総額は約943万円
日本政策金融公庫の調査では、高校入学から大学卒業までにかかる費用の合計も公表しています。高校3年間にかかる費用は261.8万円です。これは、高校の入学費用35.0万円と、3年間の在学費用75.6万円×3年を合計した数字です。
高校3年間の261.8万円に、大学4年間の費用を加えると、高校入学から大学卒業までの総額は次のとおりです。
| 進学先 | 高校3年間 | 大学の費用 | 高校入学から大学卒業まで |
|---|---|---|---|
| 大学(全体) | 261.8万円 | 680.7万円 | 942.5万円 |
| 国公立大学 | 261.8万円 | 481.2万円 | 743.0万円 |
| 私立大学文系 | 261.8万円 | 689.8万円 | 951.6万円 |
| 私立大学理系 | 261.8万円 | 821.6万円 | 1,083.4万円 |
高校入学から大学卒業までの総額は、大学全体の平均で942.5万円です。国公立大学なら743.0万円、私立大学文系なら951.6万円、私立大学理系なら1,083.4万円です。高校から大学までを私立で通うと、1,000万円を超えることになります。
自宅外通学の場合はさらに約422万円
大学に進学する際、自宅から通えない場合は、仕送りや引っ越しの費用が別にかかります。日本政策金融公庫の令和3年度調査によると、自宅外通学者への仕送り額は年間平均95.8万円です。月額に換算すると約8.0万円です。また、自宅外通学を始めるための費用は、入学者1人あたり平均38.7万円です。
大学4年間で計算すると、仕送り額は95.8万円×4年=383.2万円になります。ここに自宅外通学を始めるための費用38.7万円を加えると、421.9万円、約422万円になります。つまり、自宅外通学の場合は、入学費用や在学費用とは別に、4年間で約422万円の費用がかかる計算です。
| 自宅外通学の費用 | 金額 |
|---|---|
| 仕送り額(年間95.8万円×4年) | 383.2万円 |
| 自宅外通学を始めるための費用 | 38.7万円 |
| 合計(4年間) | 約422万円 |
なお、自宅外通学者がいる世帯の割合は、調査全体の約28%です。都市部では自宅から通える大学が多いため、自宅外通学者の割合は低くなります。地方では自宅外通学者の割合が高くなる傾向があります。お住まいの地域や進学先によって、自宅外通学の費用がかかるかどうかは大きく変わります。
幼稚園から大学卒業までの総額まとめ
ここまで確認した数字を組み合わせると、幼稚園から大学卒業までの総額の目安が分かります。幼稚園から高校までは文部科学省の調査、大学4年間は日本政策金融公庫の調査を使った試算です。調査の年次や費用の範囲が違うため、厳密な合計ではなく、あくまで目安としてお読みください。
| コース | 幼稚園〜高校(15年間) | 大学4年間 | 幼稚園〜大学卒業までの総額 |
|---|---|---|---|
| 全て公立+国公立大学 | 約614万円 | 約481万円 | 約1,095万円 |
| 全て公立+私立大学文系 | 約614万円 | 約690万円 | 約1,304万円 |
| 全て公立+私立大学理系 | 約614万円 | 約822万円 | 約1,436万円 |
| 全て私立+国公立大学 | 約1,969万円 | 約481万円 | 約2,450万円 |
| 全て私立+私立大学文系 | 約1,969万円 | 約690万円 | 約2,659万円 |
| 全て私立+私立大学理系 | 約1,969万円 | 約822万円 | 約2,790万円 |
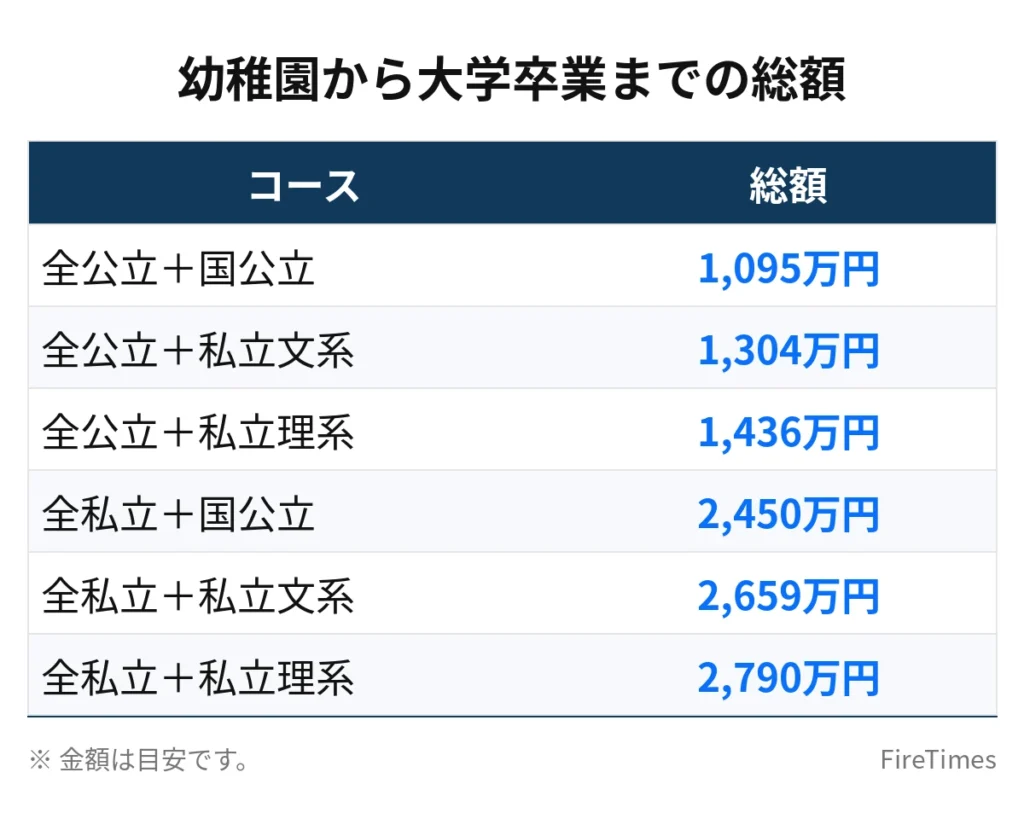
幼稚園から大学卒業までの総額は、最も安いコース(全て公立+国公立大学)で約1,095万円、最も高いコース(全て私立+私立大学理系)で約2,790万円です。コースによって約1,695万円の差があります。子ども1人あたりの教育費は、進学先の選び方で大きく変わることが分かります。
自宅外通学の場合の総額
自宅外通学の場合は、さらに約422万円が加わります。
| コース | 自宅通学の総額 | 自宅外通学の総額 |
|---|---|---|
| 全て公立+国公立大学 | 約1,095万円 | 約1,517万円 |
| 全て私立+私立大学理系 | 約2,790万円 | 約3,212万円 |
自宅外通学をした場合、最も安いコースでも約1,517万円、最も高いコースでは約3,212万円になります。子どもが地方から都市部の大学に進学する場合などは、この金額を目安に考える必要があります。
子どもが2人の場合
子どもが2人の場合、教育費の総額は単純に2倍になります。ただし、2人分の教育費がかかる期間が重なるため、家計への負担は1人の場合よりも大きくなります。
| コース | 子ども1人 | 子ども2人 |
|---|---|---|
| 全て公立+国公立大学 | 約1,095万円 | 約2,190万円 |
| 全て私立+私立大学理系 | 約2,790万円 | 約5,581万円 |
子ども2人の場合、最も安いコースでも約2,190万円、最も高いコースでは約5,581万円になります。子ども2人で全て私立に通うと、FIREの必要資産額に匹敵する金額になることもあります。子どもの人数が多い家庭ほど、教育費の総額を早めに把握しておくことが大切です。
FIREを目指す人が教育費をどう考えるか
教育費の総額が分かったところで、FIREを目指す人が教育費をどう扱えばよいかを考えます。大切なのは、教育費をFIREの必要資産額とは別枠で考えることです。
教育費はFIREの資産とは別枠で用意する
FIREの必要資産額は、4%ルールで計算します。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。たとえば、月20万円の生活費なら、年間240万円×25倍=6,000万円が目安です。
教育費をこの生活費に含めてしまうと、必要資産額が大きく膨らみます。たとえば、大学在学中の年間在学費用は平均149.9万円です。この149.9万円を生活費に上乗せして4%ルールで計算すると、149.9万円×25倍=約3,748万円の資産が別に必要になる計算です。教育費は子どもが成長すれば終わる支出です。生活費のように一生続く支出とは性質が違います。
そのため、教育費はFIREの必要資産とは別に、積立や貯蓄で用意するのが現実的です。子どもが生まれたときから大学卒業までの22年間で、教育費の総額を少しずつ積み立てる考え方です。教育費の総額をFIREの資産とは分けて管理することで、FIREの達成時期の見通しも立てやすくなります。
月々の積立額の目安
教育費の総額を、子どもが生まれてから大学に入学するまでの18年間で積み立てると、月々の積立額は次のとおりです。運用益を考えない単純計算です。
| コース | 総額 | 月々の積立額の目安(18年間) |
|---|---|---|
| 全て公立+国公立大学 | 約1,095万円 | 月約5.1万円 |
| 全て公立+私立大学文系 | 約1,304万円 | 月約6.0万円 |
| 全て公立+私立大学理系 | 約1,436万円 | 月約6.6万円 |
| 全て私立+私立大学理系 | 約2,790万円 | 月約12.9万円 |
| 全て私立+私立大学理系(自宅外通学) | 約3,212万円 | 月約14.9万円 |
最も安いコースなら月約5.1万円、最も高いコースなら月約12.9万円の積立が必要です。自宅外通学まで含めると、月約14.9万円になります。月々の積立額は、子どもの人数が増えればその分だけ増えます。子ども2人で最も安いコースの場合、月約10.2万円の積立が必要になります。
この積立額は、運用益を考えない単純計算です。積立投資で運用益があれば、月々の積立額は少なくなる可能性があります。ただし、将来の運用益は断定できないため、目安としてお読みください。
教育費が家計に占める割合
日本政策金融公庫の調査によると、世帯年収に占める年間在学費用の割合は、平均で14.9%です。年収200万円以上400万円未満の世帯では、この割合は26.7%にのぼります。世帯年収が低いほど、教育費の負担割合は高くなる傾向があります。
教育費の負担が重い時期は、子どもが高校生や大学生の時期です。FIREを目指す人が30代・40代で資産形成を進める時期と、子どもの教育費がかかる時期は重なります。教育費のピーク時には、投資に回せるお金が少なくなることもあります。教育費の総額を早めに把握し、資産形成の計画に組み込んでおくことが大切です。
教育費の総額を抑えるために知っておきたいこと
教育費の総額は進学先の選び方で大きく変わります。総額を抑えるための考え方を3つ紹介します。ただし、進学先の選択はお金の問題だけではありません。子どもの希望や適性も大切にしながら検討することが大切です。
公立を活用すると総額は大きく下がる
幼稚園から高校まで全て公立に通った場合の15年間の総額は約614万円で、全て私立の場合の約1,969万円と比べて約1,355万円少なくなります。大学も国公立を選べば、4年間の費用は481.2万円で、私立大学理系の821.6万円と比べて約340万円少なくなります。公立を活用することが、教育費の総額を抑える最も大きな方法です。
支援制度があることを知っておく
幼稚園の保育料や高等学校の授業料には、無償化や就学支援金の制度があります。世帯の所得やお住まいの地域によって対象や金額が変わります。この記事で紹介した調査の平均額は、保護者が実際に支出した金額をもとにしていますが、制度の対象になるかどうかで実際の負担は変わります。お住まいの自治体や学校に確認することが大切です。具体的な支援額は世帯によって違いますので、この記事では金額を断定しません。
奨学金は借金になることを理解する
大学の費用が足りない場合、奨学金を利用する家庭もあります。奨学金には、返済が不要な給付型と、卒業後に返済が必要な貸与型があります。貸与型の奨学金は借金です。卒業後に返済が始まり、返済が家計を圧迫することもあります。奨学金を利用する場合は、返済の総額や返済期間を確認したうえで検討することが大切です。具体的な奨学金の金額や条件は、制度や利用する機関によって違いますので、この記事では金額を断定しません。
まとめ表:教育費の総額早見表
この記事で紹介した数字を、1枚の表にまとめます。
| 期間・コース | 総額の目安 |
|---|---|
| 幼稚園〜高校(全て公立) | 約614万円 |
| 幼稚園〜高校(全て私立) | 約1,969万円 |
| 高校入学〜大学卒業(国公立大学) | 約743万円 |
| 高校入学〜大学卒業(私立大学文系) | 約952万円 |
| 高校入学〜大学卒業(私立大学理系) | 約1,083万円 |
| 幼稚園〜大学卒業(全て公立+国公立大学) | 約1,095万円 |
| 幼稚園〜大学卒業(全て私立+私立大学理系) | 約2,790万円 |
| 自宅外通学4年間(仕送り+開始費用) | 約422万円 |
| 幼稚園〜大学卒業(全て私立+私立大学理系・自宅外通学) | 約3,212万円 |
まとめ
子どもの教育費の総額は、幼稚園から高校まで全て公立なら約614万円、全て私立なら約1,969万円です。大学4年間は、国公立大学で約481万円、私立大学文系で約690万円、私立大学理系で約822万円です。幼稚園から大学卒業までの総額は、最も安いコースで約1,095万円、最も高いコースで約2,790万円になります。自宅外通学の場合は、さらに約422万円が加わります。
教育費の総額は、進学先の選び方や子どもの人数によって大きく変わります。子ども2人で全て私立に通うと、約5,581万円になることもあります。FIREを目指す人は、教育費をFIREの必要資産額とは別枠で考え、月々の積立で備えることが大切です。最も安いコースなら月約5.1万円、最も高いコースなら月約12.9万円の積立が目安です。
紹介した金額はすべて調査の平均額です。家庭によって教育費は大きく違います。学習塾や習い事の有無、進学先の選択、支援制度の利用によって、実際の金額は変わります。まずはご家庭の希望する進学コースを考え、この記事の数字を目安に教育費の見通しを立ててみてください。
あわせて読みたい
 子持ちでFIREするにはいくら必要?子ども1人・2人別+教育費込みで試算FIREに必要な金額はいくら?年収別・生活費別の資産早見表
 夫婦でFIREを目指す方法|合意の取り方とケンカしない話し合いの進め方
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
出典
データの取得日は2026年11月9日です。
- 文部科学省「令和5年度子供の学習費調査結果のポイント」(令和8年1月16日、訂正版)https://www.mext.go.jp/content/20260116-mxt_chousa01-000039333_1.pdf
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」(2021年12月20日発表)https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
なお、文部科学省の調査は令和5年度分が2026年11月9日時点で公表されている最新のものです。日本政策金融公庫の調査は令和3年度分が同日時点で確認できる最新のものです。幼稚園から大学卒業までの総額は、2つの調査の数字を組み合わせた試算であり、調査の年次や費用の範囲が違うため、厳密な合計ではありません。
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。掲載した金額は調査の平均額をもとにした目安であり、実際の教育費は家庭や進学先によって大きく異なります。支援制度の対象や金額は世帯や自治体によって変わりますので、最新の情報をご確認ください。