- 新NISAの生涯投資枠は1800万円、年間投資枠は360万円の非課税枠。
- 月10万円の積立なら1800万円の枠を埋めるのに15年、月5万円なら30年。
- 1800万円だけでは月10万円生活に必要な3000万円に届かず課税口座も必要。
FIREを目指す30〜40代の会社員にとって、新NISAは資産形成の中心になる制度です。運用益が非課税になる枠が生涯で1,800万円あり、非課税で保有できる期間に期限がありません。ただし、枠があるだけでは資産は増えません。毎月いくら積み立てれば枠をいつ埋められるのか、枠を使い切ったあとはどうするのか、FIREの目標額とどう結びつけるのかを、具体的な数字で考える必要があります。
夕方の窓辺で家計を見直す時間を持つことが、積立を長く続ける第一歩です。
新NISAの基本:1,800万円の枠の中身
つみたて投資枠と成長投資枠
新NISAは、つみたて投資枠と成長投資枠の2つの枠でできています。つみたて投資枠は年間120万円までで、対象になるのは金融庁の基準を満たした長期・分散・低コストの投資信託などです。成長投資枠は年間240万円までで、投資信託のほか、上場株式なども対象になります。2つの枠を合わせると、年間の投資枠は360万円です。
生涯投資枠は1,800万円で、そのうち成長投資枠として使えるのは1,200万円までです。つみたて投資枠だけで1,800万円を使い切ることもできます。非課税で保有できる期間に期限がないため、20年、30年と長く持ち続けることができます。制度の細かい条件は変更される可能性もありますので、最新の内容は金融庁などの公式情報で確認してください。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 生涯投資枠 | 1,800万円(成長投資枠はそのうち1,200万円まで) | 同左 |
| 対象商品 | 長期・分散・低コストの投資信託など | 投資信託、上場株式など |
| 非課税保有期間 | 無期限 | 無期限 |
なぜFIREと新NISAの相性がよいのか
FIREの資産形成は、10年、20年という長い時間をかけて積み立てることが基本です。新NISAは運用益が非課税になるため、長い期間ほど非課税のメリットが大きくなります。課税口座では運用益に約20.315%の税金がかかることを考えると、同じ積立額でも手元に残る金額に差が出ます。
また、新NISAは売却した分の枠が翌年に復活する仕組みがあります。FIRE達成後に取り崩す場合も、枠の復活を意識した計画を立てることができます。ただし、枠が復活するといっても、その年に使える年間投資枠は360万円までです。大きな金額を一度に売って買い直すことはできません。
1,800万円の枠を埋めるのに何年かかるか
月の積立額別の早見表
1,800万円の枠を埋めるのに何年かかるかは、毎月の積立額で決まります。運用益を考えない単純計算では、次のとおりです。
| 毎月の積立額 | 年間の積立額 | 1,800万円の枠を埋める年数の目安 |
|---|---|---|
| 月5万円 | 年60万円 | 30年 |
| 月10万円 | 年120万円 | 15年 |
| 月15万円 | 年180万円 | 10年 |
| 月20万円 | 年240万円 | 約8年(7年6か月) |
| 月30万円 | 年360万円 | 5年 |
月5万円の積立では30年かかります。30歳から始めても60歳になってようやく枠を使い切る計算です。一方、月15万円なら10年で埋まります。40歳でFIREを目指すなら、枠を早く使い切るために積立額を増やすか、ボーナスを活用する方法を考える必要があります。なお、年間投資枠は360万円までですので、月30万円を超える積立は新NISAの枠内ではできません。月30万円を超える分は、課税口座で積み立てることになります。
運用益が出た場合の考え方
上の表は運用益を考えない単純計算です。実際には積立を続けながら運用益が出るため、資産額が1,800万円に達するまでの期間は短くなります。ただし、将来のリターンは断定できません。年利3%や年利5%といった仮定の数字で試算すると、月5万円を年利5%の仮定で30年積み立てた場合、元本1,800万円に対して資産額は約4,161万円になる計算です。あくまで仮定の試算であり、将来のリターンを保証するものではありません。
大切なのは、運用益が出ることを前提に積立額を減らさないことです。相場が下がる年もあります。毎月の積立額を無理のない範囲で決め、長く続けることが何より重要です。
FIREの目標額と新NISAの位置づけ
1,800万円だけでは完全FIREには届きません
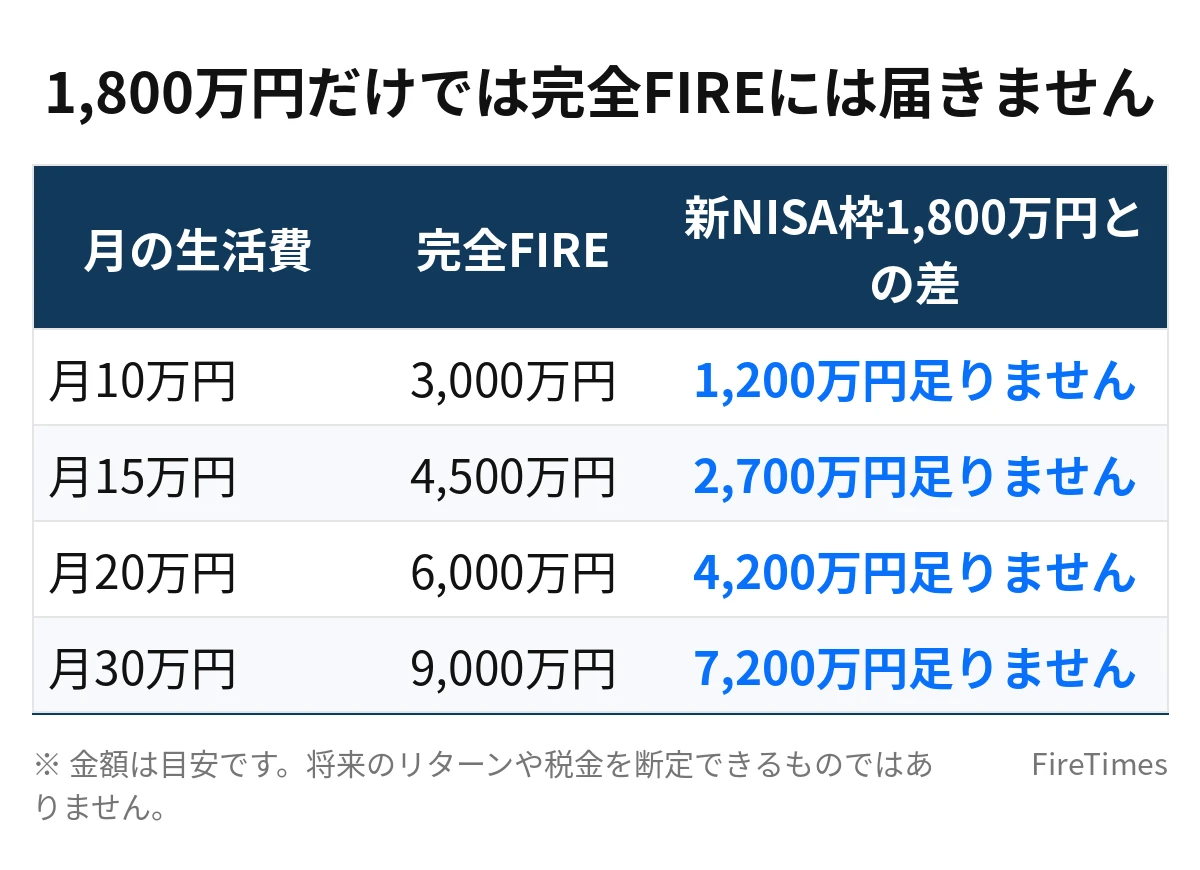
FIREに必要な資産額の目安は、4%ルールで年間生活費×25倍です。月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安です。
新NISAの生涯投資枠は1,800万円です。1,800万円の資産を年4%で取り崩すと、年72万円、月6万円が目安です。月10万円の生活には、月4万円分が足りません。つまり、新NISAの枠を使い切っても、完全FIREの目標額には届かないのです。
| 月の生活費 | 完全FIREの目安(年間生活費×25倍) | 新NISA枠1,800万円との差 |
|---|---|---|
| 月10万円 | 3,000万円 | 1,200万円足りません |
| 月15万円 | 4,500万円 | 2,700万円足りません |
| 月20万円 | 6,000万円 | 4,200万円足りません |
| 月30万円 | 9,000万円 | 7,200万円足りません |
この表のとおり、月10万円の生活でも1,200万円が足りません。月15万円の生活なら2,700万円、月20万円なら4,200万円が足りません。新NISAは強力な制度ですが、FIREの目標額のすべてをまかなえるわけではないことを、最初に理解しておく必要があります。
枠を使い切ったあとは課税口座も使う
新NISAの枠を使い切ったあとは、課税口座での積立を組み合わせます。たとえば、月10万円の生活で3,000万円を目指す場合、新NISAで1,800万円、課税口座で1,200万円を用意する計画です。課税口座では運用益に税金がかかりますが、積立そのものを止める理由にはなりません。
順番としては、まず新NISAの枠を優先して使い、枠に入り切らない分を課税口座に回すのが基本です。ボーナスが出た月だけ課税口座に回す、昇給した分を課税口座に回す、といった分け方もできます。非課税の枠を先に埋めることで、税金の負担を抑えながら資産を増やすことができます。
新NISAの枠と課税口座の使い分けを、積立計画のメモに書き出すと整理しやすくなります。
つみたて投資枠と成長投資枠の使い分け
基本はつみたて投資枠から使う
使い分けに迷った場合は、まずつみたて投資枠から使うのが分かりやすい方法です。つみたて投資枠の対象商品は、長期・分散・低コストという条件を満たした投資信託などに限られています。FIREの資産形成で基本になる「長期・分散・低コストの投資」と考え方が合っています。
成長投資枠は、つみたて投資枠に入り切らない分や、つみたて投資枠の対象になっていない商品を買いたい場合に使います。年間120万円を超えて積み立てたい場合も、超えた分は成長投資枠で買うことになります。月15万円の積立なら年間180万円ですので、つみたて投資枠120万円と成長投資枠60万円に分ける形です。
成長投資枠で個別株を買う場合の注意点
成長投資枠では上場株式も買うことができます。ただし、個別の銘柄の値動きを当てるのは難しく、1つの銘柄に大きく偏ると資産の変動も大きくなります。FIREの資産形成では、特定の銘柄に集中するよりも、幅広く分散した投資を続けるほうが、長く続けやすい方法です。個別株を買う場合も、資産全体の中での割合を小さく抑えることをおすすめします。
また、成長投資枠の生涯枠は1,200万円までです。成長投資枠ばかり使っていると、生涯枠の1,800万円を使い切る前に成長投資枠の上限に達してしまうことがあります。つみたて投資枠と成長投資枠の残高をときどき確認し、バランスを意識することが大切です。
モデルケース:35歳・年収550万円・独身で新NISAを使う場合
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、手取りを月約36万円と仮定します。月15万円で生活し、月10万円を新NISAに積み立て、残りの月約11万円を予備費や課税口座に回す、という収支です。
月10万円の積立なら、年間120万円です。1,800万円の枠を埋めるのに15年かかる計算です。35歳から始めれば、50歳で枠を使い切ります。運用益が出れば資産額は1,800万円を超えますが、枠として使える投資額は1,800万円までです。
この人の目標が月15万円の生活で4,500万円なら、新NISAの枠だけでは2,700万円が足りません。課税口座での積立も組み合わせる必要があります。月10万円を新NISAに、月5万円を課税口座に回せば、年間180万円の積立になります。運用益を考えない単純計算では、4,500万円まで25年かかる計算です。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
サイドFIREとの組み合わせ:新NISAの枠が足りない場合の考え方
新NISAの枠だけでは完全FIREの目標額に届かない場合、副業収入を組み合わせるサイドFIREという選択肢があります。副業で月10万円の収入があれば、年間120万円の収入になります。副業収入の削減額は年間副業収入×25倍ですので、月10万円の副業収入があれば、必要資産額の目安は3,000万円下がります。
月20万円の生活で完全FIREを目指すと6,000万円が目安ですが、副業で月10万円を稼げるなら、目安は3,000万円まで下がります。3,000万円なら、新NISAの枠1,800万円と課税口座1,200万円でまかなえます。副業収入がある人は、新NISAの枠だけで目標額に近づきやすくなります。
FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップについては、別の記事で解説しています。副業収入が安定してからFIREするのか、FIREしてから副業を始めるのかによっても、計画は変わります。副業収入をあてにする場合は、収入が減る可能性も考えて、余裕のある計画を立てることが大切です。
新NISAを使うときの注意点
注意点1:枠の復活は翌年で、年間360万円まで
新NISAでは、売却した分の生涯投資枠が翌年に復活します。ただし、その年に使える年間投資枠は360万円までです。1,800万円をすべて売却して、翌年に1,800万円を買い直すことはできません。FIRE達成後に取り崩す場合は、年間の取り崩し額を計画的に決める必要があります。
注意点2:非課税だからといって短期売買をしない
新NISAは非課税の制度ですが、短期の売買を繰り返すための制度ではありません。売買を繰り返すと、枠の復活を待つあいだに投資ができない期間が生まれます。FIREの資産形成では、買った商品を長く持ち続けることが基本です。相場が下がったときに慌てて売るのではなく、積立を続ける姿勢が大切です。
注意点3:制度の変更に注意する
新NISAの制度は、税制改正などで内容が変わる可能性があります。生涯投資枠や年間投資枠、対象商品の範囲は、今後も見直されることがあります。制度の金額や条件は目安として読み、最新の内容は金融庁や国税庁などの公式情報で確認してください。制度が変わった場合は、計画も見直す必要があります。
注意点4:生活防衛資金と分けて考える
新NISAに回すお金は、すぐに使う予定のないお金にすることが大切です。生活費や数か月分の生活防衛資金まで投資に回してしまうと、急な出費があったときに売却せざるをえなくなります。まずは生活防衛資金を現金で確保し、そのうえで余裕のある金額を積み立てる順番を守ってください。
新NISAのチェックリストとよくある質問
始める前のチェックリスト
- 毎月の生活費と手取りを把握しています
- 生活防衛資金を現金で確保しています
- 毎月の積立額を無理のない範囲で決めています
- つみたて投資枠と成長投資枠の使い分けを決めています
- 目標額と新NISAの枠の差を把握し、課税口座の計画もあります
よくある質問
Q1. 月5万円の積立でも新NISAを始める意味はありますか。
意味はあります。月5万円でも30年かければ1,800万円の枠を使い切れます。運用益が非課税になるメリットは、積立額が小さくても得られます。まずは無理のない金額で始め、昇給や副業で収入が増えたときに積立額を増やす方法もあります。
Q2. 新NISAの枠を最速で埋めるべきですか。
最速で埋めることが正解とは限りません。月30万円の積立で5年で枠を埋めることもできますが、生活費を切り詰めすぎて長く続かなければ意味がありません。毎月の積立額は、生活に無理が出ない範囲で決めることが大切です。
Q3. 新NISAだけでFIREできますか。
新NISAの枠は1,800万円までです。1,800万円を年4%で取り崩すと月6万円が目安ですので、月10万円の生活には足りません。課税口座との組み合わせや、副業収入を組み合わせるサイドFIREの考え方も含めて計画を立てる必要があります。
将来の資金計画を手帳に書き出し、年に一度は見直す習慣をつけることをおすすめします。
まとめ
| ポイント | 内容 |
|---|---|
| 生涯投資枠 | 1,800万円(年間360万円まで) |
| 枠を埋める年数の目安 | 月10万円なら15年、月5万円なら30年、月15万円なら10年 |
| 1,800万円の取り崩しの目安 | 年4%で年72万円、月6万円 |
| 月10万円の生活の目標額 | 3,000万円(新NISA枠だけでは1,200万円足りません) |
| 基本の進め方 | 新NISAの枠を優先し、足りない分は課税口座で積み立てる |
新NISAは、FIREを目指す人にとって欠かせない制度です。1,800万円の非課税枠を長く使うことで、税金の負担を抑えながら資産を増やすことができます。ただし、枠だけでは完全FIREの目標額には届きません。目標額と枠の差を把握し、課税口座との組み合わせや副業収入も含めて、現実的な計画を立てることが大切です。まずは毎月の積立額を決め、無理のないペースで長く続けることから始めてみてください。
あわせて読みたい
 FIRE×iDeCo活用法|60歳まで引き出せない罠と新NISA併用術
 FIREはオルカン vs S&P500どっち?新NISAでの選び方と使い分け
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。