- 月10万円生活のFIRE目安は年120万円×25倍で3000万円が目安。
- 月10万円に収まるのは家賃や社会保険料込みの場合、都心や家族は成立しにくい。
- 月10万円生活には住居費抑制と副業・パート収入の上乗せが現実的な備えになる。
「月10万円で暮らせれば、3,000万円でFIREできる」。FIREの話題でよく聞く数字ですが、本当に月10万円の生活でリタイアできるのでしょうか。家賃や食費、税金や社会保険料まで含めると、月10万円は決して楽な水準ではありません。この記事では、3,000万円でFIREできるのかを、数字と家計の内訳から検証します。
月10万円の生活では、家賃と食費の工夫が大きなカギを握ります。
月10万円生活でFIREするにはいくら必要か
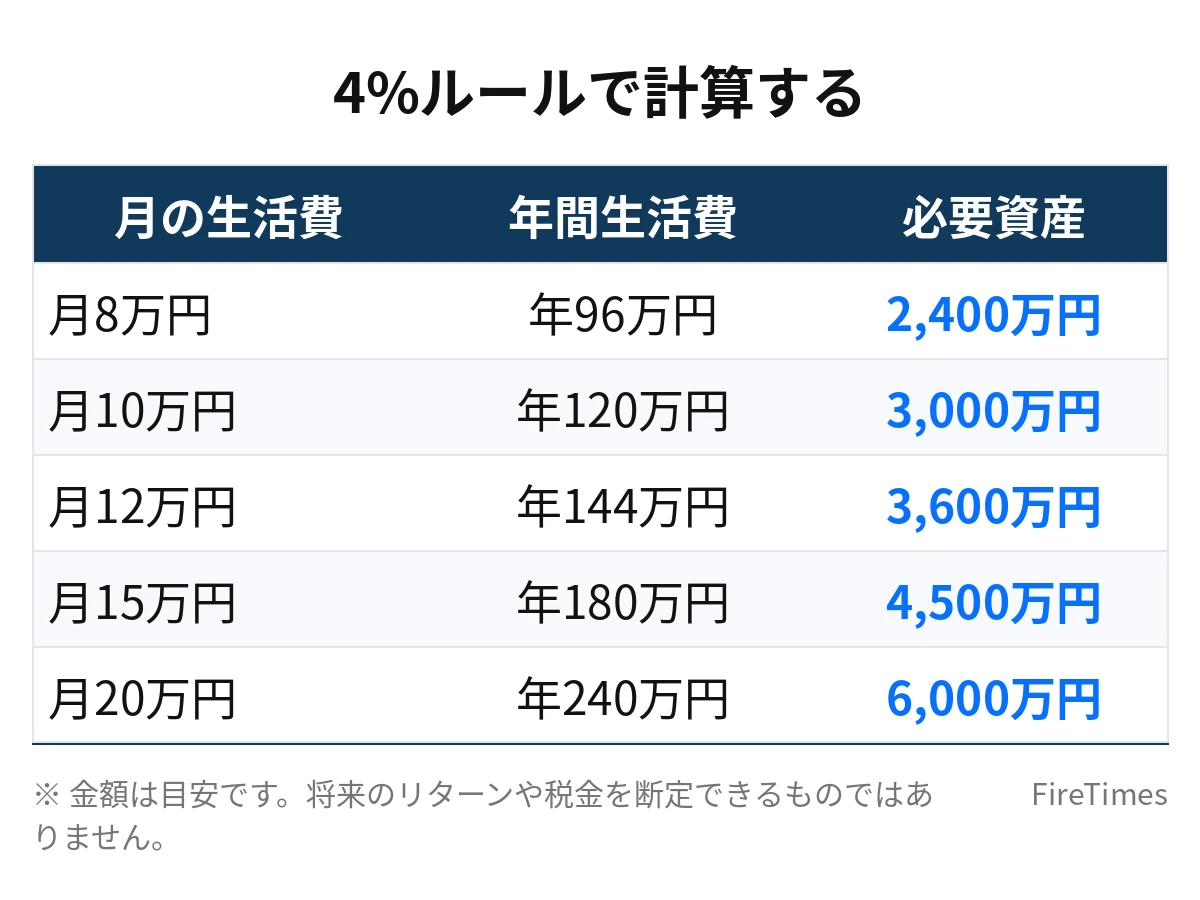
4%ルールで計算する
必要資産額の目安は、4%ルールで計算します。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
月10万円の生活なら、年間生活費は120万円です。120万円×25倍=3,000万円が、必要資産額の目安になります。生活費が月12万円なら3,600万円、月15万円なら4,500万円が目安です。月2万円の違いが、必要資産額では600万円の差になります。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月8万円 | 年96万円 | 2,400万円 |
| 月10万円 | 年120万円 | 3,000万円 |
| 月12万円 | 年144万円 | 3,600万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
この表のとおり、月10万円生活の目安は3,000万円です。ただし、これは「月10万円にすべての支出が収まる」という前提の数字です。家賃や社会保険料を別枠で考えると、目安は変わってきます。
モデルケース:34歳・年収450万円・独身、月10万円で生活する場合
ここからは仮定のシミュレーションです。34歳・年収450万円・独身で、手取り月約28万円、月10万円の生活を続けている会社員を想定します。この人の年間生活費は120万円で、4%ルール上の目安は3,000万円です。
この人が毎月15万円を投資に回せると仮定すると、年間の投資額は180万円です。運用益を考えない単純計算では、3,000万円÷180万円で約17年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
同じ人が月15万円の生活をしている場合はどうなるでしょうか。年間生活費は180万円で、目安は4,500万円に上がります。投資に回せるのは月約10万円、年間120万円程度です。単純計算では4,500万円÷120万円で約38年かかる計算です。生活費が月5万円違うだけで、到達までの期間は2倍以上に延びます。月10万円生活の最大の利点は、必要資産額が小さいことと、投資額を大きく確保できることです。
月10万円の家計簿:何にいくらかかるのか
月10万円生活の内訳の目安
月10万円で暮らすには、家計の内訳を具体的にイメージすることが大切です。以下は、地方や郊外で一人暮らしをする場合の目安です。住む地域や住まいによって大きく変わりますので、目安として読んでください。
| 支出項目 | 月の目安 | 備考 |
|---|---|---|
| 家賃 | 4万円 | 地方・郊外のワンルームの目安 |
| 食費 | 2万5,000円 | 自炊中心の目安 |
| 光熱費・水道代 | 1万円 | 季節で変動します |
| 通信費 | 5,000円 | 格安スマホなどの目安 |
| 日用品・雑費 | 5,000円 | 日用品や消耗品の目安 |
| 交通費 | 5,000円 | 公共交通機関の目安 |
| 娯楽・交際費 | 1万円 | 趣味や付き合いの目安 |
| 合計 | 10万円 |
この内訳では、家賃が最も大きな割合を占めます。家賃が月6万円になると、ほかの項目を削るか、生活費全体が月12万円に上がります。月10万円生活の成否は、住居費をどれだけ抑えられるかにかかっていると言えます。
家賃が月10万円生活のカギを握る理由
月10万円の生活で最も難しいのが家賃です。都心で家賃が月8万円を超えると、家賃だけで生活費の大半を使ってしまいます。月10万円生活を目指す人の多くは、地方や郊外に住む、家賃の安い物件を選ぶ、実家に住むといった方法で住居費を抑えています。
持ち家がある場合は、家賃がかからない代わりに固定資産税や修繕費がかかります。持ち家と賃貸のどちらが有利かは、物件や地域によって変わります。詳しくはFIREは持ち家 vs 賃貸どっちが早い?徹底シミュレーション比較も参考にしてください。
3,000万円でFIREできるのか検証する
3,000万円が成り立つのは、月10万円にすべての支出が収まる場合です。
検証1:取り崩し額は年間120万円で足りるか
3,000万円を年4%で取り崩すと、年間120万円、月10万円の収入になります。家計の内訳が月10万円に収まるなら、計算上は成り立ちます。ただし、突発的な出費への備えが含まれていない点に注意が必要です。家電の買い替えや医療費、冠婚葬祭などの出費が重なると、月10万円の枠を超えてしまいます。
検証2:税金と社会保険料は含まれているか
月10万円の生活費に、税金や社会保険料が含まれているかどうかも大切な点です。リタイア後は、国民健康保険料や国民年金保険料を自分で払う必要があります。会社員時代は給与から差し引かれていたため、見落としやすくなります。国民健康保険料は所得や住む地域によって変わりますが、年間で数十万円かかる場合もあります。生活費の見積もりには、こうした支出も含めることが大切です。
検証3:インフレで目減りしないか
30〜40代でリタイアすると、リタイア後の期間が40年以上に及ぶ可能性があります。物価が上がれば、同じ月10万円でも買えるものが減っていきます。将来の物価の上がり方は断定できないため、目安の金額に数年分の生活費を現金で上乗せするなど、余裕のある計画が備えになります。
検証4:市場が下がった年も同じ額を取り崩せるか
市場が大きく下がった年に、普段と同じ額を取り崩すと、資産の減りが早まります。対策は、数年分の生活費を現金で確保しておき、相場が悪い年は支出を一時的に抑えることです。取り崩しの順番や現金の持ち方については、FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要かも参考にしてください。
月10万円生活を実現する4つの条件
条件1:住居費を月4万円程度に抑える
月10万円生活の最大の条件は、住居費を抑えることです。地方や郊外の家賃の安い物件を選ぶ、シェアハウスを利用する、実家に住むといった選択肢があります。住む場所を変えるだけで、生活費全体が大きく変わります。
条件2:自炊を中心にする
食費を月2万5,000円程度に抑えるには、自炊が中心になります。外食の回数を減らし、まとめ買いや作り置きを活用することで、食費は大きく抑えられます。外食が多い人は、まず外食の回数を見直すことが効果的です。
条件3:固定費を見直す
通信費やサブスクリプションなどの固定費は、見直すだけで毎月の支出を減らせます。格安スマホへの変更や、使っていないサービスの解約は、すぐに効果が出ます。固定費の見直しについては、FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法も参考にしてください。
条件4:副業やパートで収入を上乗せする
月10万円生活に副業収入を組み合わせると、計画はぐっと現実的になります。副業で月5万円の収入があれば、必要資産額の目安は60万円×25倍=1,500万円下がり、1,500万円で足りる計算になります。月5万円の副業収入があるサイドFIREの形にすれば、3,000万円を待たずにリタイアできる場合があります。副業の選び方については、サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップも参考にしてください。
月10万円生活を長く続けるための工夫
住む場所と住まい方を見直す
月10万円生活を長く続けるには、住む場所と住まい方の工夫が欠かせません。家賃が月4万円程度に収まる地方や郊外の物件を選ぶ、シェアハウスを利用する、実家に住むといった選択肢があります。住む場所を変えるだけで、生活費全体が大きく変わります。都心にこだわらなければ、家賃を月2〜3万円抑えられる場合もあります。家賃が月2万円下がれば、必要資産額の目安は600万円下がります。住む場所の選択は、FIREの計画そのものを左右します。
固定費を定期的に見直す
通信費やサブスクリプションなどの固定費は、見直すだけで毎月の支出を減らせます。格安スマホへの変更や、使っていないサービスの解約は、すぐに効果が出ます。固定費の見直しは一度きりではなく、年に1回は見直す習慣をつけることが大切です。契約内容が変わったり、新しいプランが出たりすることで、さらに安くなる場合があります。固定費が月5,000円下がれば、年間で6万円、必要資産額の目安では150万円の差になります。
楽しみの予算をあらかじめ確保する
月10万円の生活を何十年も続けるには、楽しみの予算を確保することが大切です。娯楽や趣味の予算をあらかじめ月1万円確保しておけば、無理な節約で燃え尽きるのを防げます。節約そのものが苦痛になると、リタイア後に支出が一気に増えてしまう場合があります。楽しみの予算は、計画を続けるための必要経費と捉えるのがおすすめです。
月10万円生活のFIREでよくある失敗パターン
失敗1:生活費の見積もりが甘い
現役時代の支出だけを基準にすると、リタイア後の支出を見落としがちです。国民健康保険料や国民年金保険料、税金、突発的な出費まで含めて見積もることが大切です。3カ月ほど家計簿をつけて、実際の支出を把握してから計画を立てるのがおすすめです。
失敗2:節約が続きすぎて燃え尽きる
月10万円の生活を何十年も続けるのは、簡単ではありません。節約そのものが苦痛になると、リタイア後に支出が一気に増えてしまう場合があります。娯楽や趣味の予算をあらかじめ確保し、無理のない範囲で続けることが大切です。
失敗3:3,000万円を「ゴール」と考えてしまう
3,000万円に到達したあとも、市場が下がった年や物価が上がった年には、計画の見直しが必要になります。3,000万円は「スタートライン」と捉え、リタイア後も家計と資産の状況を定期的に確認することが大切です。
月10万円生活のFIREでよくある質問
Q1. 3,000万円あれば本当に働かなくて済みますか。
計算上は、月10万円の生活が維持できれば成り立ちます。ただし、税金や社会保険料、突発的な出費まで含めて月10万円に収まることが条件です。余裕を持たせたい場合は、副業収入を組み合わせるサイドFIREの形も検討するのがおすすめです。
Q2. 月10万円生活は家族がいてもできますか。
家族がいる場合は、月10万円での生活はかなり難しくなります。夫婦や子どものいる家庭では、生活費の目安は上がります。夫婦のFIREについては、夫婦2人でFIREするにはいくら必要?子なし世帯の生活費と必要資産も参考にしてください。
Q3. 都心に住んだまま月10万円生活はできますか。
都心で家賃が高い場合は、月10万円に収めるのは難しくなります。家賃が月8万円を超えると、ほかの支出を月2万円に抑える必要があり、現実的ではありません。地方や郊外への移住も選択肢の一つです。
3,000万円をゴールではなくスタートラインと捉えることが大切です。
まとめ
月10万円生活でFIREするには、4%ルールで年間120万円×25倍=3,000万円が目安です。ただし、3,000万円が成り立つのは、家賃や社会保険料を含めて月10万円に収まる場合です。
月10万円生活を実現するには、住居費を抑えること、自炊を中心にすること、固定費を見直すこと、そして副業収入を組み合わせることが大切です。3,000万円をゴールではなくスタートラインと捉え、余裕のある計画を立ててみてください。
あわせて読みたい
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説
 資産3,000万・5,000万・7,000万・1億円でできるFIREの違い
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。