- 為替リスクは円とドルの交換比率の変化で円換算の資産額が変わるリスクのこと。
- 20万ドルは150円なら3000万円、120円なら2400万円、180円なら3600万円。
- 対処法は円建て資産との分散と生活費の数年分を円で確保し、為替に一喜一憂しないこと。
FIREを目指す人が米国株に投資するとき、株価だけでなく為替の動きも資産額に影響します。円安が進むと、ドル建ての資産は円換算で増えます。円高が進むと、ドル建ての資産は円換算で減ります。この記事では、米国株を持つ場合に円安・円高で資産額がどう変わるか、ドル建て資産20万ドルの仮定のシミュレーションや円建て資産との分散、生活費への影響や備え方について解説します。
株価が変わらなくても、為替の動きで資産額は変わります。
為替リスクとは:円とドルの交換比率で資産額が変わります
為替レートの基本的な考え方
為替レートとは、円とドルの交換比率のことです。1ドル150円の場合、1ドルを150円で交換できます。1ドル100円の場合、1ドルを100円で交換できます。
米国株に投資すると、資産はドル建てになります。ドル建ての資産を円に換算するとき、為替レートによって円換算の金額が変わります。株価が変わらなくても、為替レートが変われば、円換算の資産額は変わります。
円安と円高の意味
円安とは、円の価値が下がり、1ドルを買うのに必要な円が増えることです。たとえば、1ドル100円から1ドル150円になると、円安が進んだといいます。
円高とは、円の価値が上がり、1ドルを買うのに必要な円が減ることです。たとえば、1ドル150円から1ドル100円になると、円高が進んだといいます。
ドル建て資産20万ドルのシミュレーション
為替レート別の資産額
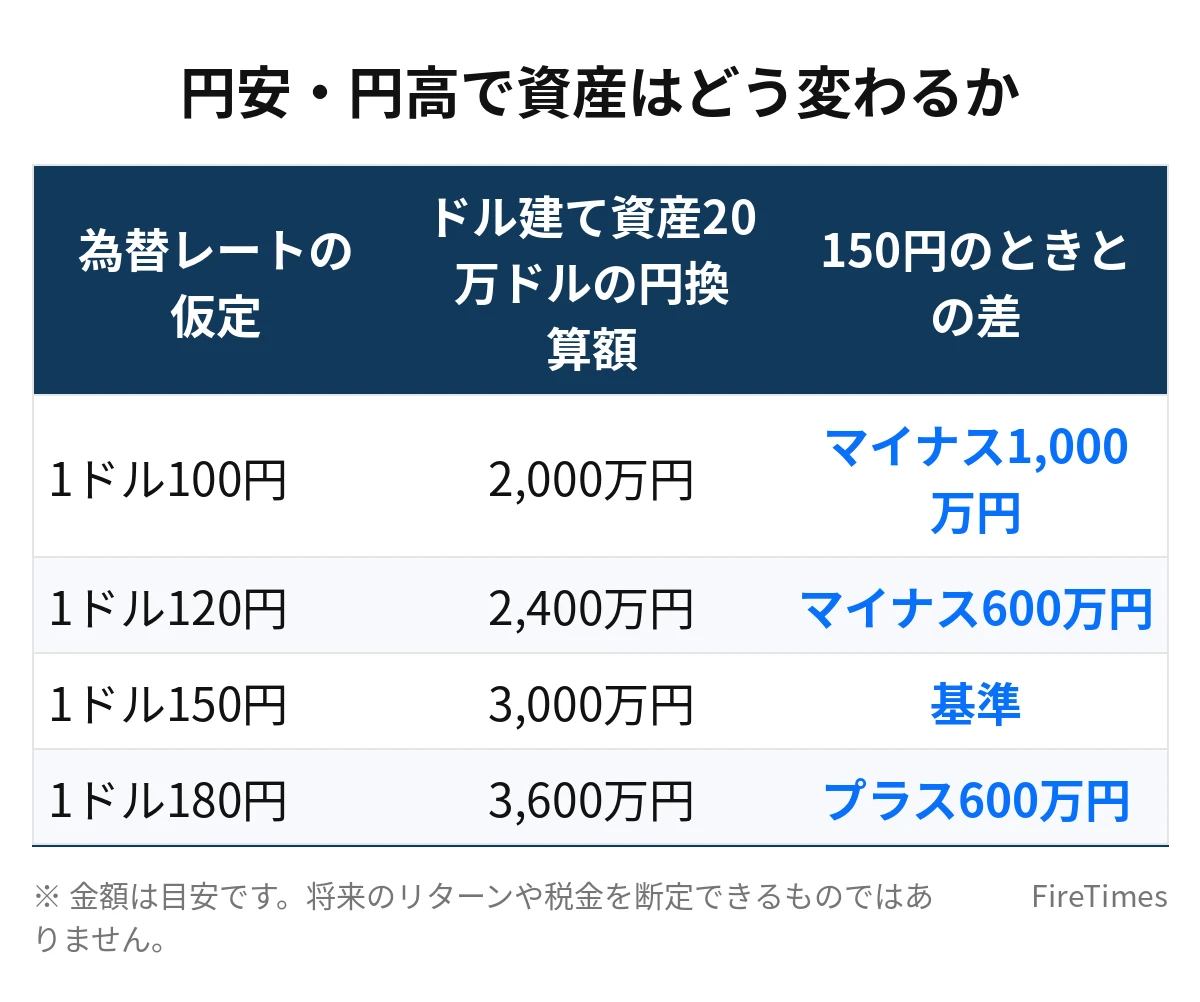
ドル建て資産20万ドルの場合、為替レートによって円換算の資産額は次のとおりです。
| 為替レート | ドル建て資産20万ドルの円換算額 |
|---|---|
| 1ドル100円 | 2,000万円 |
| 1ドル120円 | 2,400万円 |
| 1ドル150円 | 3,000万円 |
| 1ドル180円 | 3,600万円 |
| 1ドル200円 | 4,000万円 |
1ドル150円の場合、ドル建て資産20万ドルは3,000万円になります。1ドル100円の場合は2,000万円、1ドル200円の場合は4,000万円です。為替レートが変わるだけで、資産額は2,000万円も変わります。
株価が変わらなくても資産額は変わります
米国株の株価が変わらなくても、為替レートが変われば、円換算の資産額は変わります。株価が同じでも、円安が進めば資産額は増え、円高が進めば資産額は減ります。
FIREを目指す人は、株価だけでなく、為替の動きも意識する必要があります。為替の動きは、株価の動きとは別に、資産額に影響します。
円安・円高が生活費に与える影響
円安が進むと生活費が上がることがあります
円安が進むと、輸入品の価格が上がります。食費や光熱費、ガソリン代などが上がることがあります。円安で資産額が増えても、生活費も上がるため、実質的な生活の余裕は変わらないことがあります。
たとえば、円安で資産額が3,000万円から3,600万円に増えても、生活費が月20万円から月24万円に上がれば、生活の余裕は変わりません。
円安が進むと、食費や光熱費が上がることがあります。
円高が進むと生活費が下がることがあります
円高が進むと、輸入品の価格が下がります。食費や光熱費、ガソリン代などが下がることがあります。円高で資産額が減っても、生活費も下がるため、実質的な生活の余裕は変わらないことがあります。
円建て資産との分散と備え方
円建て資産と分散する
為替の動きに備えるには、円建て資産と分散することが大切です。資産をすべてドル建てにすると、為替の動きの影響を大きく受けます。資産の一部を円建てにすることで、為替の動きの影響を抑えることができます。
たとえば、資産6,000万円のうち、3,000万円をドル建て、3,000万円を円建てにする方法です。円安が進めばドル建ての資産は増え、円高が進めば円建ての資産の価値は変わりません。
現金クッションを用意する
現金クッションを用意することで、為替の動きが大きいときでも、慌てて売却しなくてすみます。現金クッションは、生活費の2年から3年分が目安です。月20万円の生活なら、480万円から720万円です。
現金クッションがあれば、円高で資産額が減っても、現金から生活費を使うことができます。為替の動きが落ち着くまで待つことができます。
円建て資産と分散し、為替の動きに備えます。
モデルケース:40歳・年収600万円・独身で米国株に投資する場合
ここからは仮定のシミュレーションです。40歳・年収600万円・独身で、ドル建て資産20万ドルを持っている場合を考えます。1ドル150円の場合、円換算の資産額は3,000万円です。
1ドル100円に円高が進むと、円換算の資産額は2,000万円に減ります。1,000万円も減る計算です。反対に、1ドル200円に円安が進むと、円換算の資産額は4,000万円に増えます。
この人の生活費が月20万円の場合、資産3,000万円を年4%で取り崩すと、年間120万円、月10万円が目安です。月20万円の生活には、月10万円分が足りません。副業収入や、他の資産との組み合わせが必要です。
為替リスクのチェックリストとよくある質問
始める前のチェックリスト
- 為替レートの基本的な考え方を理解しています
- ドル建て資産の円換算額を把握しています
- 円建て資産との分散を考えています
- 現金クッションを用意しています
- 為替の動きを予測しようとしていません
よくある質問
Q1. 為替の動きは予測できますか。
為替の動きを予測することはできません。為替レートは、経済の状況や金利の動きなど、さまざまな要因で変わります。予測に頼るのではなく、分散や現金クッションで備えることが大切です。
Q2. 円安のときに米国株を買うべきですか。
円安のときに米国株を買うことが正解とは限りません。為替の動きは予測できないため、円安のときに買うのがよいか、円高のときに買うのがよいかは分かりません。毎月一定額を積み立てる方法もあります。
Q3. 為替ヘッジをしたほうがよいですか。
為替ヘッジとは、為替の動きの影響を抑える方法です。為替ヘッジをすると、為替の動きの影響は小さくなりますが、ヘッジのコストがかかります。為替ヘッジをするかどうかは、自分の考え方で決めることが大切です。
為替の動きを予測するのではなく、備えを続けることが大切です。
まとめ
| ポイント | 内容 |
|---|---|
| ドル建て資産20万ドル | 1ドル150円なら3,000万円、1ドル100円なら2,000万円です |
| 円安の影響 | 資産額は増えますが、生活費も上がることがあります |
| 円高の影響 | 資産額は減りますが、生活費も下がることがあります |
| 備え方 | 円建て資産と分散し、現金クッションを用意します |
| 為替の予測 | 予測することはできません |
為替リスクは、米国株に投資する人が必ず向き合う問題です。ドル建て資産20万ドルの場合、為替レートによって円換算の資産額は2,000万円から4,000万円まで変わります。為替の動きを予測するのではなく、円建て資産と分散し、現金クッションを用意することで備えることが大切です。
あわせて読みたい
 FIREはオルカン vs S&P500どっち?新NISAでの選び方と使い分け
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。