- 守りの資産は株価が下がっても価値が下がりにくく取り崩しを支える債券・金・現金。
- 守りの資産は形成期は1〜2割、リタイア直前からリタイア後は3〜4割に高める。
- 暴落への備えは3年分の生活費を現金で確保し悪い年は株式を取り崩さないこと。
「FIREしてから株価が暴落したら、生活費はどうなるのだろう」。資産形成に取り組む30〜40代の会社員にとって、リタイア後の暴落は最も気になる不安の一つです。攻めの資産の株式だけでは、相場が大きく下がった年に生活費の取り崩しが苦しくなります。そこで大切になるのが、債券・金・現金といった「守りの資産」です。
FIREにおける守りの資産とは
守りの資産とは、資産を増やすことよりも、資産を減らさないことと、生活費を確実にまかなうことを目的とした資産のことです。代表的なものが債券・金・現金の3つです。株式が「攻めの資産」だとすれば、債券・金・現金は「守りの資産」にあたります。
FIREでは、リタイア後に資産を取り崩しながら暮らします。取り崩しの時期に相場が大きく下がると、資産の減りが早まります。守りの資産があれば、株価が下がっている間は守りの資産から生活費を出し、株式の回復を待つことができます。守りの資産は、リタイア後の生活を相場の波から守るための「防波堤」です。
債券・金・現金の役割と特徴
債券の役割
債券は、国や企業にお金を貸し、利息を受け取る仕組みの資産です。価格の値動きは株式より小さいとされ、株式と逆の動きをすることも多いとされています。債券の役割は、資産全体の値動きをなだらかにすることと、利息収入で取り崩しを補うことです。
ただし、債券にも注意点があります。金利が上がると債券の価格は下がる傾向があり、インフレが進むと実質的な価値が目減りすることもあります。債券は「値動きが小さい資産」であり、「価値が減らない資産」ではない点を理解しておくことが大切です。
金の役割
金は、株式や債券とは異なる値動きをすることで知られる資産です。経済の先行きが不安なときや、通貨の価値が下がるときに買われる傾向があります。金の役割は、株式と債券の両方が下がる場面での分散効果です。
一方で、金には利息や配当がありません。持っているだけでは収入を生まないため、資産全体に占める割合を大きくしすぎると、取り崩しの原資が増えにくくなります。金は「いざというときの備え」として、資産の1割程度にとどめる考え方が一般的です。
現金の役割
現金は、価値が変わらず、いつでも使える資産です。預金も現金と同じ役割を果たします。現金の役割は、生活費の支払いと、暴落時の取り崩し資金の確保です。現金は増えませんが、減ることもありません。FIRE後の生活では、この「減らないこと」が何より大切になります。
現金の弱点は、インフレに弱いことです。物価が上がると、現金の購買力は下がります。そのため、資産のすべてを現金で持つことは、長期では目減りのリスクがあります。現金は「3年分程度の生活費」を目安に確保し、それ以上は投資に回す考え方が無理のない配分です。
3つの資産の比較表
| 資産 | 主な役割 | 値動きの大きさ | 収入 | 注意点 |
|---|---|---|---|---|
| 債券 | 資産全体の値動きをなだらかにする | 小さい | 利息がある | 金利上昇時に価格が下がることがある |
| 金 | 株式・債券と異なる動きで分散する | 中程度 | 利息や配当がない | 割合を大きくしすぎると取り崩し原資が増えにくい |
| 現金・預金 | 生活費の支払いと暴落時の資金確保 | ほとんどない | 利息は小さい | インフレで購買力が下がることがある |
守りの資産の比率の目安
守りの資産の比率は、年齢やリタイアまでの期間によって変わります。若いうちは資産を増やす時期なので、守りの資産は少なくてかまいません。リタイアが近づくほど、守りの資産の比率を高めていきます。
| 時期 | 守りの資産の目安 | 考え方 |
|---|---|---|
| 20〜30代(資産形成の前半) | 資産全体の1割程度 | 成長を重視し、株式中心で積み立てます |
| 30〜40代(資産形成の後半) | 資産全体の2割程度 | リタイアを意識し、現金の割合を少しずつ高めます |
| リタイア直前〜リタイア直後 | 資産全体の3〜4割程度 | 暴落に備え、3年分程度の生活費を現金で確保します |
| リタイアから数年後 | 資産全体の3割程度 | 相場の状況に合わせて、現金の割合を調整します |
たとえば、資産4,500万円で月15万円の生活を送る人の場合、守りの資産が3割なら1,350万円です。そのうち現金で3年分の生活費540万円を確保し、残りを債券や金に配分するイメージです。守りの資産の比率は、生活費の年数で考えるのが分かりやすい方法です。
暴落が起きたらどうなるか:シミュレーション
資産4,500万円が3割下がった場合
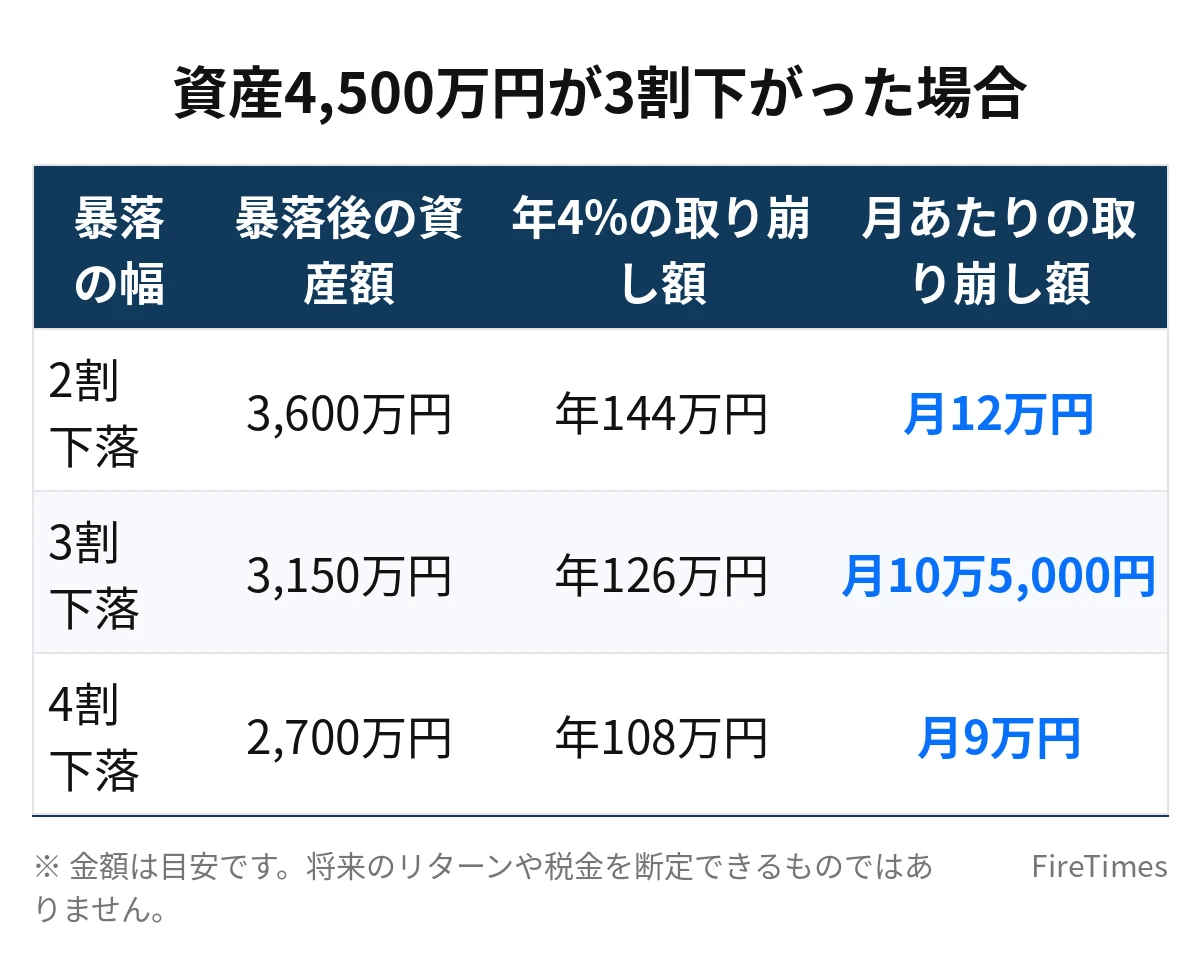
ここからは仮定のシミュレーションです。月15万円の生活を送るために資産4,500万円を用意した人が、リタイア直後に暴落に直面した場合を考えます。4%ルールでは、年間生活費180万円の25倍が4,500万円です。
| 暴落の幅 | 暴落後の資産額 | 年4%の取り崩し額 | 月あたりの取り崩し額 |
|---|---|---|---|
| 2割下落 | 3,600万円 | 年144万円 | 月12万円 |
| 3割下落 | 3,150万円 | 年126万円 | 月10万5,000円 |
| 4割下落 | 2,700万円 | 年108万円 | 月9万円 |
資産が3割下がると、年4%の取り崩し額は年126万円、月10万5,000円まで下がります。月15万円の生活を続けるには、月4万5,000円の不足が生じます。暴落した資産から月15万円を取り崩し続ければ、資産はさらに早く減ります。これが、リタイア直後の暴落が怖い理由です。
守りの資産があればどうなるか
同じ状況で、3年分の生活費540万円を現金で確保していたとします。暴落した年は、株式から取り崩すのではなく、現金から生活費を出します。株式は売らずに回復を待つことができるため、安い価格で売ることを避けられます。
現金が3年分あれば、3年間の暴落にも対応できます。その間に株式が回復すれば、現金を取り崩した分を株式の取り崩しで補い、現金の割合を元に戻します。守りの資産は、暴落の期間を「やり過ごすための時間」を買うものだと考えると分かりやすいでしょう。
守りの資産の作り方と順番
1. まず生活防衛資金を確保します
資産形成の最初に確保するのが、生活防衛資金です。会社員の場合は、生活費の6か月分程度が目安です。月15万円の生活なら、90万円が目安になります。転職や病気など、収入が途絶えたときの備えとしても役立ちます。
2. 資産が増えたら債券を加えます
資産が1,000万円を超えたあたりから、債券の割合を少しずつ高めることを検討します。債券は、資産全体の値動きをなだらかにする役割があります。ただし、債券の割合を高めすぎると、資産の成長が遅くなります。資産形成期は2割程度にとどめるのが目安です。
3. リタイアの5年前から現金の割合を高めます
リタイアの5年前を目安に、現金の割合を高めていきます。目標は、リタイア時点で3年分程度の生活費を現金で持つことです。月15万円の生活なら540万円、月20万円の生活なら720万円が目安になります。積み立てを続けながら、毎年の取り崩し分を現金に移していく方法が無理のない進め方です。
暴落時の取り崩しのルール
ルール1:現金から取り崩します
相場が大きく下がった年は、まず現金から生活費を取り崩します。株式を売るのは、相場が回復してからにします。現金が3年分あれば、多くの暴落局面を現金だけで乗り切ることができます。
ルール2:支出を一時的に抑えます
暴落した年は、旅行や大きな買い物を先送りし、支出を一時的に抑えることも有効です。月15万円の生活を月12万円に抑えられれば、年間の取り崩し額は180万円から144万円に減ります。取り崩し額が減るほど、資産の回復は早くなります。
ルール3:比率が崩れたら見直します
暴落で株式の割合が下がり、守りの資産の割合が上がった場合は、相場が回復したタイミングで比率を元に戻すことを検討します。ただし、売買のタイミングを完璧に当てることはできません。年に1回、決めた時期に見直すルールにしておくと、感情に左右されにくくなります。
守りの資産の配分を決める3つの考え方
1. 生活費の年数で考えます
守りの資産の額は、生活費の何年分かを基準に考える方法があります。現金は3年分、債券はさらに2〜3年分を目安にすると、守りの資産全体で5〜6年分の生活費を確保できます。月15万円の生活なら、現金540万円、債券360万円〜540万円が目安になります。
2. リスク許容度で考えます
相場の下落にどれだけ耐えられるかも、配分を決める基準です。暴落で資産が3割下がっても、生活費の取り崩しに不安を感じない配分が、自分に合った配分です。不安を感じる場合は、守りの資産の割合を高めにしておくことが大切です。
3. 取り崩しの順番を決めておきます
取り崩しの順番をあらかじめ決めておくことも大切です。基本的な順番は、現金、債券、株式の順です。相場が良い年は株式から取り崩し、相場が悪い年は現金から取り崩します。順番を決めておくことで、暴落のときに慌てて判断しなくて済みます。
| 取り崩す順番 | 資産 | どんなときに使いますか |
|---|---|---|
| 1番目 | 現金・預金 | 相場が悪い年や、生活費の支払いに使います |
| 2番目 | 債券 | 現金が減ってきたときや、相場の回復を待つときに使います |
| 3番目 | 株式 | 相場が良い年に取り崩し、現金の割合を元に戻します |
守りの資産でよくある質問
Q1. 現金はどれくらい持てばいいですか。
目安は3年分程度の生活費です。月15万円の生活なら540万円、月20万円の生活なら720万円になります。現金が多すぎるとインフレで目減りするため、必要以上に増やすことは避けたほうがよいでしょう。
Q2. 金は必ず持つべきですか。
必ず持つ必要はありません。金は株式や債券と異なる値動きをするため、分散効果が期待できますが、利息や配当がありません。持つ場合は資産の1割程度にとどめるのが目安です。
Q3. 債券はどのタイミングで買えばいいですか。
資産形成期は株式中心でかまいません。リタイアが近づいてきたら、現金とあわせて債券の割合を高めることを検討します。債券は一度に買うのではなく、毎年の積み立ての中で少しずつ増やす方法が無理のない進め方です。
Q4. 守りの資産の割合は、リタイア後に変えるべきですか。
相場の状況や年齢に合わせて、年に1回は見直すことが大切です。相場が回復して株式の割合が上がった場合は、現金の割合を元に戻すことを検討します。見直しのタイミングを決めておくことで、感情に左右されにくくなります。
リタイア後に守りの資産を維持する方法
取り崩した現金を補充します
リタイア後に現金から生活費を取り崩したら、相場が良い年に株式の取り崩しで現金を補充します。現金の割合を3年分程度に保つことで、次の暴落にも備えることができます。補充のタイミングは、年に1回、決めた時期に行うのが分かりやすい方法です。
守りの資産の割合を定期的に確認します
守りの資産の割合は、相場の動きで変わります。株式が大きく上がれば、守りの資産の割合は下がります。年に1回、資産全体の配分を確認し、守りの資産の割合が目安から大きく外れている場合は、見直すことを検討します。配分を整えることで、リタイア後の生活を安定させることができます。
まとめ
守りの資産の債券・金・現金は、リタイア後の生活を相場の波から守るための資産です。債券は資産全体の値動きをなだらかにし、金は株式や債券と異なる動きで分散し、現金は生活費の支払いと暴落時の資金確保を担います。
比率の目安は、資産形成期は1〜2割、リタイア直前からリタイア後は3〜4割です。暴落への備えの中心は、3年分程度の生活費を現金で確保し、相場が悪い年は株式を取り崩さないことです。守りの資産は、資産を増やすためではなく、FIRE後の生活を続けるために持つものだと考えてみてください。
あわせて読みたい
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 FIREと為替リスク|米国株投資は円安・円高で資産額がどう変わるか
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。