

- セミリタイアは資産の取り崩しと働く収入を組み合わせ、働く量を減らす方法です。
- 3000万円なら4%ルールで年120万円、月10万円分の生活費をまかなえる。
- 月15万円生活なら資産3000万円に月5万円の収入が目安。収入が増えるほど資産は減る。
「会社を完全にやめるのは不安だけれど、今の働き方を一生続けるのもつらい」。そんな30〜40代の会社員が選ぶことが多いのが、セミリタイアです。セミリタイアは、資産と少しの労働収入を組み合わせて、働く量を減らす生き方です。完全なリタイアを目指すFIREとは、ゴールも必要な資金も違います。
セミリタイアとは?
セミリタイアとは、資産からの収入と、パートや副業などの労働収入を組み合わせて生活し、フルタイムの仕事から離れることです。「セミ」は「半分」という意味で、完全に働くのをやめるのではなく、半分ほど働き続けるイメージです。
たとえば35歳・年収550万円・独身で、月15万円で生活する場合を考えます。資産が3,000万円あれば、4%ルールの目安では年120万円、月10万円分を資産からまかなえます。残りの月5万円をパートや副業で稼げば、月15万円の生活が成り立ちます。これがセミリタイアの基本的な考え方です。
セミリタイアに決まった定義や、決まった資産額はありません。大切なのは「資産+働く収入=生活費」という式が成り立つことです。資産が少なくても、働く収入が多ければセミリタイアは可能です。逆に、資産が多くても、生活費が高ければ働く収入が必要になります。
セミリタイアとFIREの違い
セミリタイアとFIREは似ていますが、目的と資金の考え方が違います。FIREは資産の取り崩しだけで生活し、基本的に働きません。セミリタイアは働くことを前提にし、その分だけ必要な資産が少なくなります。
| 項目 | FIRE(完全リタイア) | セミリタイア |
|---|---|---|
| 働くかどうか | 基本的に働かない | パートや副業などで働く |
| 生活費の出所 | 資産の取り崩しのみ | 資産+労働収入 |
| 月15万円生活に必要な資産の目安 | 4,500万円 | 3,000万円+月5万円の収入など |
| 自由度 | 高いが、資金のハードルが高いです | 働く必要はあるが、資金のハードルが低いです |
| リスク | 資産が減ると生活が苦しくなります | 収入があるため、資産の変動に強い面があります |
また、セミリタイアは、リーン・ファット・サイド・バリスタ・コーストの5種類あるFIREのうち、サイドFIREとほぼ同じ意味で使われることもあります。本記事では、資産と労働収入を組み合わせて働く量を減らす生き方を、まとめてセミリタイアと呼んでいます。呼び名よりも、「いくら資産があって、いくら働けば生活できるか」という計算が大切です。
セミリタイアにいくら必要か:早見表
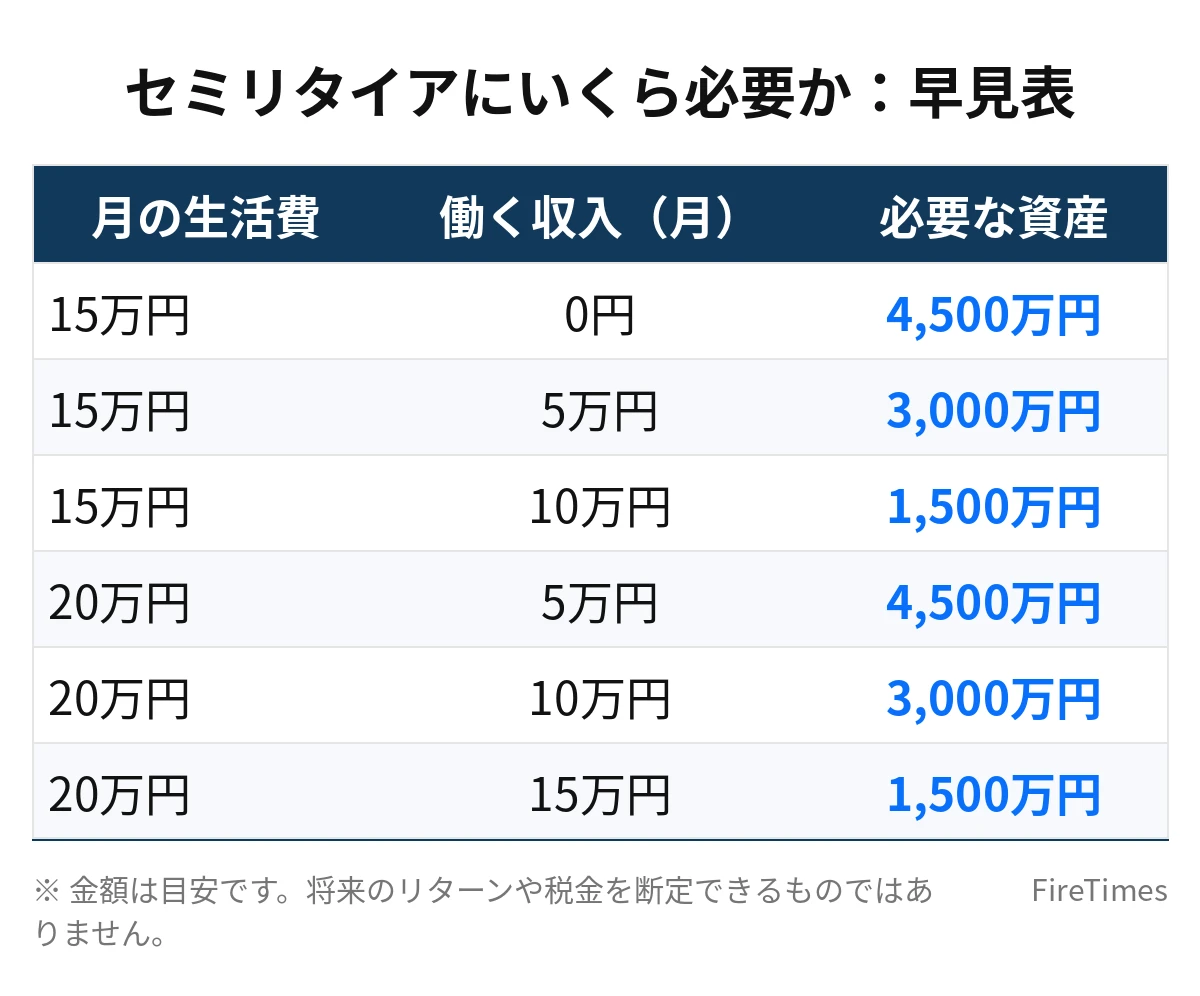
4%ルールでは、年間生活費の25倍が完全FIREの目安です。月10万円生活なら年120万円×25倍=3,000万円、月15万円なら年180万円×25倍=4,500万円、月20万円なら年240万円×25倍=6,000万円です。セミリタイアでは、この金額から「働いて稼ぐ分」を差し引いて考えます。
| 月の生活費 | 働く収入(月) | 必要な資産の目安 |
|---|---|---|
| 15万円 | 0円 | 4,500万円 |
| 15万円 | 5万円 | 3,000万円 |
| 15万円 | 10万円 | 1,500万円 |
| 20万円 | 5万円 | 4,500万円 |
| 20万円 | 10万円 | 3,000万円 |
| 20万円 | 15万円 | 1,500万円 |
計算の考え方はシンプルです。月15万円の生活で月5万円働くなら、資産でまかなうのは月10万円分です。年120万円×25倍=3,000万円になります。月10万円働くなら、資産でまかなうのは月5万円分で、年60万円×25倍=1,500万円です。ただし、これは4%ルールを目安にした計算であり、将来の収入や運用成果を保証するものではありません。
年代別:セミリタイアの現実的な進め方
30代でセミリタイアを目指す場合
30代は、資産形成の途中の人が多い年代です。たとえば35歳で資産が1,000万円ある場合、月15万円の生活で月10万円働くなら、必要な資産は1,500万円です。不足分は500万円で、毎月10万円を貯蓄に回せば、単純計算で約4年ほどで到達します。ただし運用益や支出の変動は考慮していないため、あくまで目安です。
30代のセミリタイアでは、完全に働くのをやめるのではなく、年収を下げてでも働き方を変える選択肢があります。週3日のパートや、好きな分野の副業に切り替える人もいます。収入が減っても、資産の取り崩しと合わせれば生活できる状態を目指します。
40代でセミリタイアを目指す場合
40代は、資産が1,500万〜3,000万円ほどある人も増えてくる年代です。資産3,000万円があれば、月15万円の生活で月5万円の収入があれば、計算上はセミリタイアが可能です。月20万円の生活なら、月10万円の収入が必要です。
40代では、体力や健康のことも考えて、働く量を減らす意味が大きくなります。管理職の負担が重い場合は、役職を降りて働く時間を減らす、転職して残業の少ない仕事に変えるといった方法もあります。セミリタイアは「仕事をやめること」ではなく、「働き方を選べる状態」だと考えると、進めやすくなります。
セミリタイアの始め方:4つのステップ
ステップ1:生活費を把握する
まず、毎月の生活費を把握します。家賃、食費、光熱費、通信費、保険料など、固定費と変動費に分けて書き出します。月15万円で暮らしているのか、月20万円かかっているのかで、必要な資産は大きく変わります。生活費が月5万円下がれば、完全FIREの目安は1,500万円下がります。セミリタイアでは、その分だけ働く収入を減らせます。
ステップ2:働く収入の目安を決める
次に、セミリタイア後にいくら働くかを決めます。月5万円なら週1〜2日のパート、月10万円なら週3日程度のパートや副業がイメージしやすいでしょう。ただし、パートや副業の収入は安定しない場合もあります。最初から収入を高く見積もりすぎず、余裕を持った計画にします。
ステップ3:必要な資産を計算する
生活費から働く収入を引いた金額を、年額にして25倍します。月15万円の生活で月5万円働くなら、月10万円×12カ月=年120万円、120万円×25倍=3,000万円です。この計算を、夫婦の場合は2人分の生活費と収入で考えます。社会保険料や税金も、働き方によって変わるため、別途確認が必要です。
ステップ4:資産を貯めながら、働き方の選択肢を増やす
資産が目標に届くまでは、会社員として働きながら貯蓄と投資を続けます。新NISAは年間投資枠360万円、生涯投資枠1,800万円という枠組みの制度です。制度の詳細は変更される可能性があるため、利用する際は最新の公式情報を確認してください。あわせて、セミリタイア後にできそうな仕事や副業を、働きながら試しておくことも大切です。いきなり収入ゼロの状態で始めるより、収入の見通しが立てやすくなります。
セミリタイアのメリットと注意点
メリット
セミリタイアの最大のメリットは、完全FIREより少ない資産で始められることです。月15万円の生活なら、月5万円働くことで、必要な資産は4,500万円から3,000万円に下がります。働く収入があるため、資産の変動に対する不安も小さくなります。
また、働き続けることで社会とのつながりが保たれ、生活のリズムも維持しやすくなります。好きな仕事だけを選んで働くこともできるため、「働くことが苦痛ではなくなる」という人もいます。
注意点:社会保険と税金
セミリタイア後は、会社員時代と社会保険の扱いが変わります。パートで働く場合は、勤務時間や収入によっては社会保険に加入できる場合があります。加入できない場合は、国民年金と国民健康保険を自分で支払う必要があります。
また、パートや副業の収入がある場合は、確定申告が必要になる場合があります。収入の種類や金額によって、申告の要否や税金の金額が変わります。退職前に、勤務先や税理士、自治体の窓口で確認しておくことが大切です。
注意点:収入が減る・なくなるリスク
パートや副業の収入は、安定しない場合があります。仕事がなくなったり、体調を崩して働けなくなったりする可能性も考えておきましょう。収入がなくなった場合でも生活できるよう、生活費の6カ月〜1年分を現金で確保しておく、働く収入を1つに依存しない、といった備えが大切です。
セミリタイアのモデルケースを深掘りする
35歳・年収550万円・独身、月15万円で生活する場合を、もう少し詳しく見てみましょう。この人が資産3,000万円を持ち、月5万円の収入を得る場合、資産からは月10万円分、働く収入から月5万円で、合計月15万円の生活が成り立ちます。
| 支出の内訳 | 月額 | 備考 |
|---|---|---|
| 家賃 | 7万円 | 地方・郊外の1K〜1LDKの目安 |
| 食費 | 3万円 | 自炊中心の目安 |
| 光熱費・通信費 | 2万円 | 電気・ガス・水道・スマホなど |
| 雑費・娯楽費 | 2万円 | 日用品・趣味など |
| 保険料・その他 | 1万円 | 国民年金・国民健康保険などの目安 |
| 合計 | 15万円 | — |
| 収入の内訳 | 月額 | 備考 |
| 資産の取り崩し | 10万円 | 3,000万円を4%ルールの目安で取り崩す |
| パート・副業収入 | 5万円 | 週1〜2日のパートなどの目安 |
| 合計 | 15万円 | — |
この支出の内訳は、あくまで仮定の例です。家賃や食費は、住む地域や生活スタイルで大きく変わります。特に、国民年金や国民健康保険の保険料は、収入や住む地域によって変わるため、自分の状況で確認することが大切です。
セミリタイアでよくある失敗パターンと対策
失敗1:働く収入を高く見積もりすぎる
月10万円稼げると思っていた副業が、実際は月3万円しか稼げない場合があります。対策は、働く収入を少なめに見積もり、資産でまかなう分を多めに計算することです。副業の収入は、3カ月ほど続けてみてから、実際の金額で計画を立て直します。
失敗2:生活費を把握しないまま始める
生活費を把握しないままセミリタイアを始めると、支出が想定を超えて資産が減っていきます。対策は、退職前に3カ月ほど家計簿をつけ、実際の生活費を把握することです。特に、国民年金や国民健康保険の保険料は、忘れやすい支出です。
失敗3:資産を取り崩しすぎる
相場が下がった年に、普段と同じ額を取り崩すと、資産の減りが早まります。対策は、生活費の6カ月〜1年分を現金で確保しておき、相場が悪い年は働く量を増やすか、支出を抑えることです。
セミリタイアのチェックリスト
- 月の生活費を把握しています
- セミリタイア後の働く収入の目安を決めています
- 必要な資産を、生活費と働く収入から計算しています
- 生活費の6カ月〜1年分を現金で確保しています
- 社会保険と税金の手続きを確認しています
- 働く収入がなくなった場合の備えを考えています
セミリタイアのよくある質問
Q1. 資産1,000万円でもセミリタイアはできますか。
できます。資産1,000万円があれば、4%ルールの目安では年40万円、月約3.3万円分を資産からまかなえます。月15万円の生活なら、残りの月約11.7万円を働いて稼ぐ必要があります。働く収入が多ければ、資産が少なくてもセミリタイアは可能です。
Q2. セミリタイア後に働くのがつらくなったらどうしますか。
働く量を減らすか、仕事の内容を変えることを検討します。資産の取り崩しを増やす方法もありますが、資産が減るスピードが早まるため、支出を見直すことも大切です。セミリタイアは、働き方を途中で変えられる柔軟さが強みです。
Q3. セミリタイアとFIREは、どちらを目指せばよいですか。
完全に働くのをやめたい人はFIRE、働く量を減らして自由な時間を増やしたい人はセミリタイアが向いています。資産が少なくても始められるのがセミリタイアの強みです。まずはセミリタイアを目指し、資産が増えたら完全FIREに移行するという進め方もあります。
まとめ
セミリタイアは、資産と働く収入を組み合わせて、働く量を減らして暮らす方法です。3,000万円の資産があれば、4%ルールの目安では月10万円分を資産からまかなえ、残りの月5万円を働いて稼げば、月15万円の生活が成り立ちます。
大切なのは、生活費と働く収入を把握し、必要な資産を計算することです。完全FIREより少ない資産で始められるため、30〜40代の会社員にとって現実的な選択肢です。まずは、自分の生活費と働く収入の目安を書き出して、セミリタイアの計画を立ててみましょう。
あわせて読みたい
 FIREとセミリタイア・アーリーリタイアの違いを図解|どれを目指すべき?
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 1億円なくてもFIREできる?3,000万円サイドFIREの現実と条件
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイドゆるFIREとは?40代・50代から目指す現実的な早期リタイア戦略











