

- 子持ちの目安は子ども1人で月30万円なら9000万円、2人で月35万円なら1億500万円。
- 子どもが1人増えるごとに生活費は月3〜5万円、教育費は数百万円単位で変わる。
- 教育費は進路で大きく変わるため進路の仮定を明確にして試算することが大切。
「子どもがいてもFIREはできるのだろうか」。そう考える30〜40代の会社員は少なくありません。子どもがいる場合、生活費に加えて教育費も考える必要があります。子どもが小さいうちは、食費や被服費も増えます。成長するにつれて、習い事や部活動、進学にかかるお金も増えます。だからこそ、子どもがいる世帯のFIREは、子どもの人数と年齢を分けて考えることが大切です。教育費を生活費とは別枠で考えることで、必要な資産額の全体像が見えてきます。
子どもの成長に合わせて、生活費と教育費の見通しを一緒に考えることが大切です。
子持ちでFIREするにはいくら必要か
4%ルールと教育費を分けて考える
子持ちでFIREするにはいくら必要かを考えるとき、基本になるのは4%ルールです。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金、インフレの進み方は断定できないため、ここでの数字はすべて「目安」「仮定」として読んでください。子どもがいる場合は、生活費とは別に、教育費の目安を加えて考えることが大切です。
計算の流れは次のとおりです。まず、夫婦と子どもの生活費を月額で把握します。その年間額に25を掛けて、生活費分の必要資産額の目安を出します。次に、子どもの教育費の目安を、進路の仮定とともに見積もります。生活費分の資産額と教育費の目安を合わせたものが、子持ち世帯の全体の目安になります。教育費を資産の運用益だけでまかなう場合と、現金で別に用意する場合では、考え方が変わります。
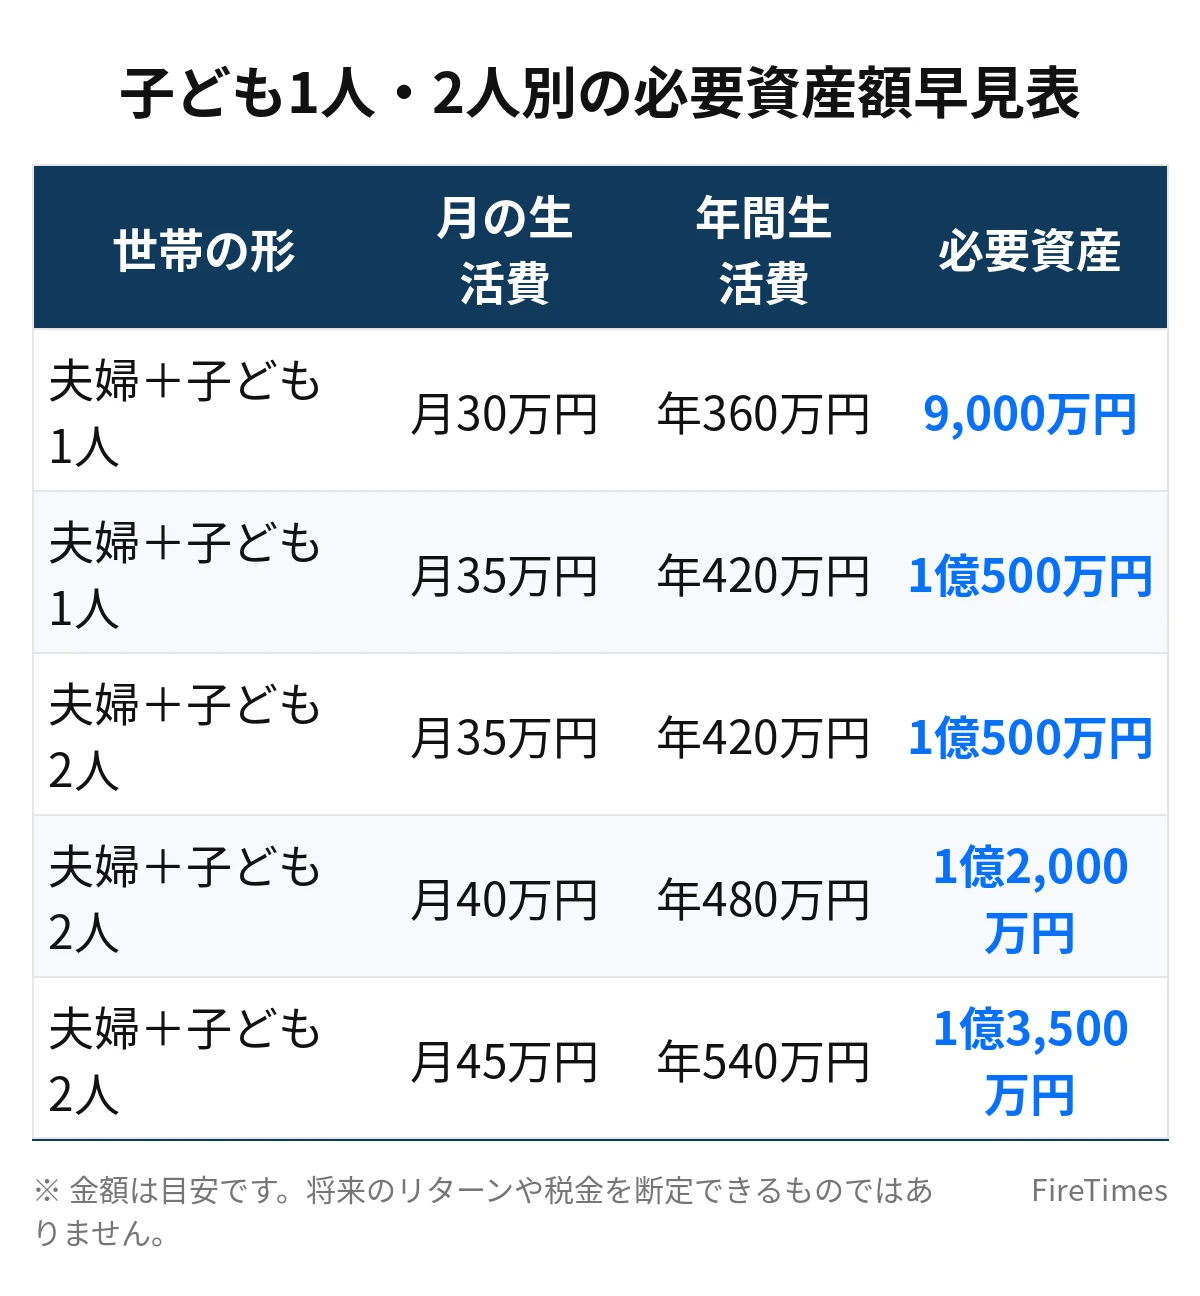
子ども1人・2人別の必要資産額早見表
子ども1人・2人別の生活費モデルと、生活費分の必要資産額の目安をまとめました。ここでは教育費を除いた生活費だけで計算しています。教育費は、このあとの章で別に試算します。
| 世帯の形 | 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|---|
| 夫婦+子ども1人 | 月30万円 | 年360万円 | 9,000万円 |
| 夫婦+子ども1人 | 月35万円 | 年420万円 | 1億500万円 |
| 夫婦+子ども2人 | 月35万円 | 年420万円 | 1億500万円 |
| 夫婦+子ども2人 | 月40万円 | 年480万円 | 1億2,000万円 |
| 夫婦+子ども2人 | 月45万円 | 年540万円 | 1億3,500万円 |
この表のとおり、子ども1人で月30万円の生活なら9,000万円、子ども2人で月40万円なら1億2,000万円が生活費分の目安です。子どもが1人増えると、生活費は月3〜5万円増える場合が多くあります。月5万円の生活費の増加は、必要資産額で1,500万円の増加になります。子どもの人数が変わると、目標額も大きく変わります。
子ども1人の場合の生活費モデル
子ども1人・月30万円モデルの内訳
夫婦と子ども1人で、月30万円の生活費モデルの内訳を見てみましょう。家賃10万円、食費6万円、光熱費2万円、通信費1万円、日用品・被服費2万5,000円、交通費1万5,000円、子どもの習い事や小遣いなど2万円、娯楽・交際費2万円、医療・保険関連で1万5,000円、その他1万5,000円という内訳が一例です。合計すると月30万円になります。家賃や住む地域によって、内訳の割合は変わります。
子どもが小さいうちは、食費や被服費はそれほど多くありません。成長するにつれて、食費が増え、習い事や部活動の費用も増えます。小学生のうちは、学童や習い事の費用がかかります。中学生や高校生になると、部活動や塾、携帯電話の費用も増えます。子どもの年齢によって、生活費の内訳は変わります。いまの生活費だけで判断せず、子どもの成長に合わせて生活費が増えることを見込んでおくことが大切です。
子ども2人の場合の生活費モデル
子ども2人・月35万円モデルの内訳
夫婦と子ども2人で、月35万円の生活費モデルの内訳を見てみましょう。家賃11万円、食費8万円、光熱費2万円、通信費1万5,000円、日用品・被服費3万円、交通費2万円、子どもの習い事や小遣いなど3万5,000円、娯楽・交際費2万円、医療・保険関連で1万5,000円、その他5,000円という内訳が一例です。合計すると月35万円になります。子どもが2人になると、食費や被服費、習い事の費用が増えます。部屋数も増えるため、家賃が高くなる場合もあります。
子ども2人の場合、2人分の習い事や部活動の費用がかかります。上の子と下の子で、必要な時期がずれる場合もあります。2人同時に塾や習い事に通う時期は、支出が一時的に増えます。そうした時期の支出を、生活費の見積もりに含めておくことが大切です。子ども2人の生活費は、子ども1人の生活費に月3〜5万円を加えた水準が目安になります。
教育費込みで試算する
教育費の目安の考え方
教育費は、進路によって大きく変わります。ここでは、文部科学省などの公的な調査で示される目安をもとに、進路別の仮定を立てて考えます。数字はあくまで目安であり、実際の金額は進路や地域、学校によって変わります。将来の教育費の上がり方は断定できないため、目安として読んでください。
一例として、幼稚園から大学まで、すべて公立で進む場合の教育費の目安は、子ども1人当たり約800万円程度とされる場合があります。すべて私立で進む場合や、塾に通う場合は、子ども1人当たり1,500万円を超える場合もあります。大学の学費だけでも、4年間で数百万円かかります。進路の仮定を変えると、教育費の目安は数百万円単位で変わります。
子ども1人の教育費込みの試算
子ども1人の場合、教育費込みの試算をしてみましょう。生活費が月30万円で、生活費分の必要資産額の目安が9,000万円の場合、教育費の目安を800万円と仮定すると、全体の目安は9,800万円になります。教育費の目安を1,500万円と仮定すると、全体の目安は1億500万円になります。教育費を現金で別に用意する場合と、資産の運用益でまかなう場合では、計算の考え方が変わります。
教育費を現金で別に用意する場合、生活費分の資産額に教育費の目安をそのまま加えます。教育費を資産の運用益でまかなう場合、教育費の年間額を25倍して加える考え方もあります。たとえば、教育費が年間50万円かかる時期がある場合、その分だけで1,250万円の資産が必要になる目安です。教育費は、子どもの年齢によってかかる時期が偏ります。大学の4年間に集中する場合もあります。教育費をいつ、いくら使うのかを、年齢別に見積もることが大切です。
教育費が集中する時期をあらかじめ把握しておくことが、安心につながります。
子ども2人の教育費込みの試算
子ども2人の場合、教育費の目安は子ども1人の場合の約2倍になります。生活費が月40万円で、生活費分の必要資産額の目安が1億2,000万円の場合、教育費の目安を子ども2人で1,600万円と仮定すると、全体の目安は1億3,600万円になります。教育費の目安を子ども2人で3,000万円と仮定すると、全体の目安は1億5,000万円になります。
子ども2人の場合、2人分の教育費が重なる時期があります。上の子が大学に進む時期と、下の子が高校に進む時期が重なると、年間の教育費が一時的に大きくなります。そうした時期の支出を、現金で用意しておくことが大切です。教育費のピークをあらかじめ把握し、その時期の支出に備えることが大切です。兄弟姉妹で進路が違う場合も、1人ずつ分けて見積もることが大切です。
子持ち世帯のFIREでよくある失敗と対策
失敗1:教育費を生活費に含め忘れる
子持ち世帯でよくある失敗は、教育費を生活費の見積もりに含め忘れることです。月々の生活費だけで必要資産額を計算すると、教育費がかかる時期に支出が増え、取り崩しが想定を超えてしまいます。対策は、生活費と教育費を分けて見積もり、教育費のピークの時期を把握することです。子どもの年齢別に、教育費の目安を書き出してみることが大切です。
失敗2:子どもの成長に合わせた生活費の増加を見込まない
子どもが小さいうちの生活費で、ずっと暮らせると考えることも、よくある失敗です。子どもが成長すると、食費や被服費、習い事や部活動の費用が増えます。携帯電話や交通費も増えます。対策は、子どもの年齢が上がるごとに、生活費が月1〜2万円ずつ増えることを見込んでおくことです。生活費の見積もりは、子どもの年齢別に分けて考えることが大切です。
失敗3:リタイアの時期を子どもの進路と合わせない
リタイアの時期と、子どもの進学の時期が重なると、支出が集中します。たとえば、子どもが大学に進む年にリタイアすると、教育費のピークと収入がゼロになる時期が重なります。対策は、リタイアの時期を、子どもの進学のピークが過ぎたあとにずらす、片方が数年働き続ける、教育費を現金で別に用意しておく、といった工夫です。家族のライフイベントと、リタイアの時期を一緒に考えることが大切です。
子持ちでFIREを目指すときの進め方
1. 生活費と教育費を分けて記録する
まず、現在の生活費と教育費を分けて記録します。家賃や食費などの生活費と、習い事や塾、学校にかかる教育費を分けることで、全体の支出が見えてきます。子どもの年齢別に、教育費の目安を書き出すことも大切です。生活費の内訳を把握し、リタイア後の生活費の水準を決めます。その年間額に25を掛けたものが、生活費分の目標資産額の目安です。
2. 副業収入や働き方の選択肢を考える
子持ち世帯の場合、完全に働かないFIREよりも、副業収入を続ける働き方のほうが現実的な場合があります。副業で月5万円の収入があれば、年間60万円×25倍=1,500万円分、必要資産額が下がる目安です。月10万円の副業収入なら、3,000万円分、下がる目安です。副業収入を続ける働き方は、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】として知られています。子どもが小さいうちは、片方が働き続け、もう片方がリタイアする、という方法もあります。
副業収入を続ける働き方は、子持ち世帯の現実的な選択肢の一つです。
3. 教育費のピークに備えた現金を用意する
教育費は、大学の4年間など、特定の時期に集中します。その時期の支出に備えて、数年分の教育費を現金で用意しておくことが大切です。資産を取り崩すタイミングと、教育費のピークが重なると、資産の減りが早まります。教育費の目安を年齢別に見積もり、ピークの時期に備えた現金を用意することが大切です。公的な奨学金や、教育費の支援制度についても、事前に調べておくことが大切です。
子持ち世帯のチェックリストとよくある質問
始める前のチェックリスト
- 夫婦と子どもの月の生活費を、内訳とともに把握しています
- 生活費と教育費を分けて見積もっています
- 子どもの人数と年齢別に、教育費の目安を書き出しています
- リタイアの時期と、子どもの進学のピークが重ならないか確認しています
- 副業収入を続ける場合、その収入が減った場合の備えも考えています
よくある質問
Q1. 子どもがいてもFIREは可能ですか。
可能です。ただし、教育費を生活費とは別枠で考えることが大切です。生活費分の資産額に、教育費の目安を加えて試算し、進路の仮定を明確にすることが大切です。副業収入を続ける方法も、現実的な選択肢です。
Q2. 教育費はどれくらい見積もればよいですか。
進路によって大きく変わります。すべて公立で進む場合と、私立や塾に通う場合では、目安の金額に数百万円単位の差が出ます。進路の仮定を明確にし、子ども1人ずつ分けて見積もることが大切です。
Q3. 子どもが2人いる場合、必要資産額は1人の場合の2倍ですか。
生活費も教育費も増えますが、住居費や光熱費は分け合えるため、単純に2倍にはなりません。子どもが1人増えるごとに、生活費は月3〜5万円、教育費は進路によって数百万円単位で増える場合があります。
家族の将来の暮らしをイメージしながら、無理のない目標額を決めることが大切です。
まとめ
子持ちでFIREするには、生活費と教育費を分けて考えることが大切です。子ども1人で月30万円の生活なら生活費分の目安は9,000万円、子ども2人で月40万円なら1億2,000万円が目安です。そこに、進路の仮定に応じた教育費の目安を加えます。すべて公立で進む場合の教育費の目安を子ども1人当たり800万円と仮定すると、子ども1人の全体の目安は9,800万円、子ども2人で月40万円の場合は1億3,600万円になります。私立や塾に通う場合は、さらに目安が大きくなります。
子どもの成長に合わせて生活費が増えることや、教育費のピークの時期も見込んでおくことが大切です。副業収入を続けることで、必要資産額の目安を下げることもできます。生活費と教育費を分けて見積もり、ご自身の家族に合った目標額を決めてみてください。
| 世帯の形 | 月の生活費 | 生活費分の必要資産額の目安 | 教育費の目安の一例 |
|---|---|---|---|
| 夫婦+子ども1人 | 月30万円 | 9,000万円 | 800万円〜1,500万円 |
| 夫婦+子ども2人 | 月40万円 | 1億2,000万円 | 1,600万円〜3,000万円 |
あわせて読みたい
 夫婦2人でFIREするにはいくら必要?子なし世帯の生活費と必要資産
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿FIREと扶養|配偶者の扶養・第3号に入る条件と注意点【完全ガイド】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










