- 3000万円で月20万円の生活は年利0%で約13年、3%で約16年、4%で約18年。
- 5000万円で月15万円の生活は年利3%で約61年、年利4%では底をつかない計算。
- 1億円で月30万円は年利0%で約28年、年利3%で約61年、4%では底をつかない計算。
「資産3,000万円があれば、何年暮らせるのだろうか」「資産5,000万円で月20万円の生活を続けると、何年もつのだろうか」。FIREを目指す人の多くが、こうした疑問を持ちます。資産額と生活費が決まれば、取り崩しの年数を試算することができます。ただし、取り崩しの年数は、年利の仮定や生活費の水準によって大きく変わります。年利を高く見積もれば、資産は長持ちする計算になります。年利を低く見積もれば、資産は早く底をつく計算になります。この記事では、年利の仮定を明確にしたうえで、資産額別に取り崩しの年数をシミュレーションします。
年利の仮定と生活費を明確にすることが、取り崩しの年数を考える第一歩です。
シミュレーションの前提条件
年利の仮定と生活費を明確にする
この記事のシミュレーションでは、次の前提条件を使います。年利の仮定は、年利0%・年利3%・年利4%の3つです。年利0%は、運用益がまったくない場合の仮定です。年利3%は、運用益を控えめに見積もった場合の仮定です。年利4%は、4%ルールの取り崩しの割合と同じ水準の仮定です。将来のリターンは断定できないため、ここでの数字はすべて「目安」「仮定」として読んでください。
生活費は、月15万円・月20万円・月25万円・月30万円の4つです。月15万円の生活なら年180万円、月20万円なら年240万円、月25万円なら年300万円、月30万円なら年360万円の取り崩しになります。税金や手数料、インフレは、このシミュレーションでは考慮していません。実際の取り崩しでは、税金や手数料がかかる場合があります。物価が上がれば、同じ生活を続けるために必要なお金も増えます。
計算の考え方
取り崩しの年数は、資産額と年間の取り崩し額、年利の仮定から計算します。年利0%の場合は、資産額を年間の取り崩し額で割ることで、年数が分かります。資産3,000万円で年240万円を取り崩す場合、3,000万円÷240万円で12.5年になります。年利がある場合は、運用益が資産を増やすため、取り崩しの年数は長くなります。年利が高いほど、資産は長持ちする計算になります。
ただし、年間の取り崩し額が、年間の運用益の目安を下回る場合は、資産が増える計算になります。たとえば、資産5,000万円で年利4%の仮定では、年間の運用益の目安は200万円です。年間の取り崩し額が180万円の場合、運用益の目安が取り崩し額を上回ります。そのため、単純な計算上は資産が底をつかない計算になります。実際の市場では、リターンは毎年変動します。運用益が毎年一定になることはありません。そのため、計算上の年数は目安として読むことが大切です。
資産3,000万円の取り崩しシミュレーション
資産3,000万円は何年もつか
資産3,000万円の場合、生活費別の取り崩しの年数をまとめました。年利の仮定によって、年数が大きく変わります。
| 月の生活費 | 年間の取り崩し額 | 年利0%の仮定 | 年利3%の仮定 | 年利4%の仮定 |
|---|---|---|---|---|
| 月15万円 | 年180万円 | 約17年 | 約23年 | 約28年 |
| 月20万円 | 年240万円 | 約13年 | 約16年 | 約18年 |
| 月25万円 | 年300万円 | 約10年 | 約12年 | 約13年 |
| 月30万円 | 年360万円 | 約8年 | 約10年 | 約10年 |
この表のとおり、資産3,000万円で月15万円の生活をする場合、年利0%の仮定では約17年、年利3%の仮定では約23年、年利4%の仮定では約28年もつ計算です。月20万円の生活では、年利0%の仮定で約13年、年利3%の仮定で約16年、年利4%の仮定で約18年もつ計算です。月25万円の生活では、年利4%の仮定でも約13年しかもちません。月30万円の生活では、年利4%の仮定でも約10年しかもちません。
資産3,000万円で資産だけで長く暮らすには、生活費を月15万円程度に抑えることが大切です。月20万円以上の生活を続ける場合は、副業収入を組み合わせる、資産を増やしてからリタイアする、といった工夫が考えられます。副業で月5万円の収入があれば、資産の取り崩しは月15万円に抑えることができます。副業収入を続ける働き方は、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】として知られています。
資産5,000万円の取り崩しシミュレーション
資産5,000万円は何年もつか
資産5,000万円の場合、生活費別の取り崩しの年数をまとめました。
| 月の生活費 | 年間の取り崩し額 | 年利0%の仮定 | 年利3%の仮定 | 年利4%の仮定 |
|---|---|---|---|---|
| 月15万円 | 年180万円 | 約28年 | 約61年 | 計算上は底をつきません |
| 月20万円 | 年240万円 | 約21年 | 約33年 | 約46年 |
| 月25万円 | 年300万円 | 約17年 | 約23年 | 約28年 |
| 月30万円 | 年360万円 | 約14年 | 約18年 | 約21年 |
この表のとおり、資産5,000万円で月15万円の生活をする場合、年利0%の仮定では約28年、年利3%の仮定では約61年もつ計算です。年利4%の仮定では、年間の取り崩し額180万円が年間の運用益の目安200万円を下回るため、単純な計算上は資産が底をつかない計算になります。ただし、将来のリターンは毎年変動するため、資産が底をつかないと断言することはできません。目安として読むことが大切です。
月20万円の生活では、年利0%の仮定で約21年、年利3%の仮定で約33年、年利4%の仮定で約46年もつ計算です。月25万円の生活では、年利4%の仮定でも約28年しかもちません。月30万円の生活では、年利4%の仮定でも約21年しかもちません。資産5,000万円でも、月25万円以上の生活を長く続けるには、余裕のある計画が必要です。
資産3,000万円との違い
資産3,000万円と5,000万円の違いは、取り崩しの年数に大きく現れます。月20万円の生活で年利3%の仮定を比べると、資産3,000万円では約16年、資産5,000万円では約33年もつ計算です。差は約17年です。月15万円の生活で年利3%の仮定を比べると、資産3,000万円では約23年、資産5,000万円では約61年もつ計算です。差は約38年です。資産2,000万円の差が、取り崩しの年数で十数年以上の差になる場合があります。
また、資産5,000万円になると、月15万円の生活では、年利3%の仮定で約61年もつ計算になります。30〜40代でリタイアする場合、リタイア後の期間が40年以上に及ぶ可能性があります。月15万円の生活なら、資産5,000万円で40年以上の取り崩しが視野に入ります。ただし、税金やインフレを考慮していないため、余裕のある計画が大切です。
資産額が増えると、取り崩しの年数は大きく長くなります。
資産1億円の取り崩しシミュレーション
資産1億円は何年もつか
資産1億円の場合、生活費別の取り崩しの年数をまとめました。
| 月の生活費 | 年間の取り崩し額 | 年利0%の仮定 | 年利3%の仮定 | 年利4%の仮定 |
|---|---|---|---|---|
| 月15万円 | 年180万円 | 約56年 | 計算上は底をつきません | 計算上は底をつきません |
| 月20万円 | 年240万円 | 約42年 | 計算上は底をつきません | 計算上は底をつきません |
| 月25万円 | 年300万円 | 約33年 | 計算上は底をつきません | 計算上は底をつきません |
| 月30万円 | 年360万円 | 約28年 | 約61年 | 計算上は底をつきません |
この表のとおり、資産1億円で月15万円の生活をする場合、年利0%の仮定でも約56年もつ計算です。年利3%の仮定では、年間の取り崩し額180万円が年間の運用益の目安300万円を下回るため、単純な計算上は資産が底をつかない計算になります。月20万円や月25万円の生活でも、年利3%の仮定では、単純な計算上は資産が底をつかない計算になります。ただし、将来のリターンは毎年変動するため、資産が底をつかないと断言することはできません。
月30万円の生活では、年利0%の仮定で約28年、年利3%の仮定で約61年もつ計算です。年利4%の仮定では、年間の取り崩し額360万円が年間の運用益の目安400万円を下回るため、単純な計算上は資産が底をつかない計算になります。資産1億円でも、年利0%の仮定では、月30万円の生活は約28年しかもちません。年利の仮定によって、年数は大きく変わります。
取り崩しの年数を長くする工夫
副業収入を組み合わせる効果
副業収入を組み合わせることも、取り崩しの年数を長くする効果があります。資産3,000万円で月20万円の生活をする場合、副業で月5万円の収入があれば、資産の取り崩しは月15万円に抑えることができます。年利3%の仮定では、取り崩しの年数は約16年から約23年へ、約7年長くなります。副業で月10万円の収入があれば、資産の取り崩しは月10万円に抑えることができます。年利3%の仮定では、取り崩しの年数は約16年から約47年へ、約31年長くなります。副業収入の削減額は、年間副業収入×25倍で計算できます。月10万円の副業収入なら、3,000万円分、必要資産額が下がる目安です。
副業収入を続ける働き方は、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】として知られています。副業収入を前提にする場合は、収入が減った場合の備えも考えておくことが大切です。副業収入を控えめに見積もり、資産だけでも生活できる余裕を持たせることが大切です。
現金の備えと支出の調整
市場が大きく下がった年に、普段と同じ額を取り崩すと、資産の減りが早まります。対策は、数年分の生活費を現金で確保しておくことです。市場が下がった年は、現金から生活費をまかなう、支出を一時的に抑える、といった工夫が大切です。現金の備えがあることで、市場が下がった年に資産を売らずに済みます。資産を売るタイミングを調整できることが、取り崩しの年数を長くすることにつながります。
また、取り崩しの年数は、市場の状況によっても変わります。運用益が高い年が続けば、資産は長持ちします。運用益が低い年が続けば、資産は早く底をつきます。取り崩しの年数を一度計算したら終わりではなく、年に1回程度、資産の残高と生活費を見直すことが大切です。生活費や資産の状況に合わせて、取り崩し額を調整することが大切です。
市場が下がった年に備えて、数年分の生活費を現金で確保しておくことが大切です。
取り崩しシミュレーションのチェックリストとよくある質問
始める前のチェックリスト
- リタイア後の生活費を、月額で把握しています
- 年利の仮定を、控えめに見積もっています
- 税金や手数料、インフレを考慮していないことを理解しています
- 数年分の生活費を現金で確保する計画があります
- 副業収入を続ける場合、その収入が減った場合の備えも考えています
よくある質問
Q1. 年利の仮定はどれくらいにすればよいですか。
将来のリターンは断定できないため、控えめに見積もることが大切です。年利0%の仮定で何年もつかを確認し、年利3%の仮定でも試算することが大切です。年利4%の仮定だけで判断すると、楽観的な計画になる場合があります。
Q2. 計算上は底をつかない場合、本当に安心できますか。
安心できると断言することはできません。将来のリターンは毎年変動するため、運用益が毎年一定になることはありません。税金や手数料、インフレも考慮していません。計算上の年数は目安として読み、余裕のある計画を立てることが大切です。
Q3. 取り崩しの年数が短い場合、どうすればよいですか。
生活費を抑える、副業収入を組み合わせる、資産を増やしてからリタイアする、といった工夫が考えられます。生活費を月5万円抑えるだけでも、取り崩しの年数は数年長くなります。リタイアの時期をずらす方法もあります。
取り崩しの年数を定期的に見直し、ご自身の家族に合った計画を立てることが大切です。
まとめ
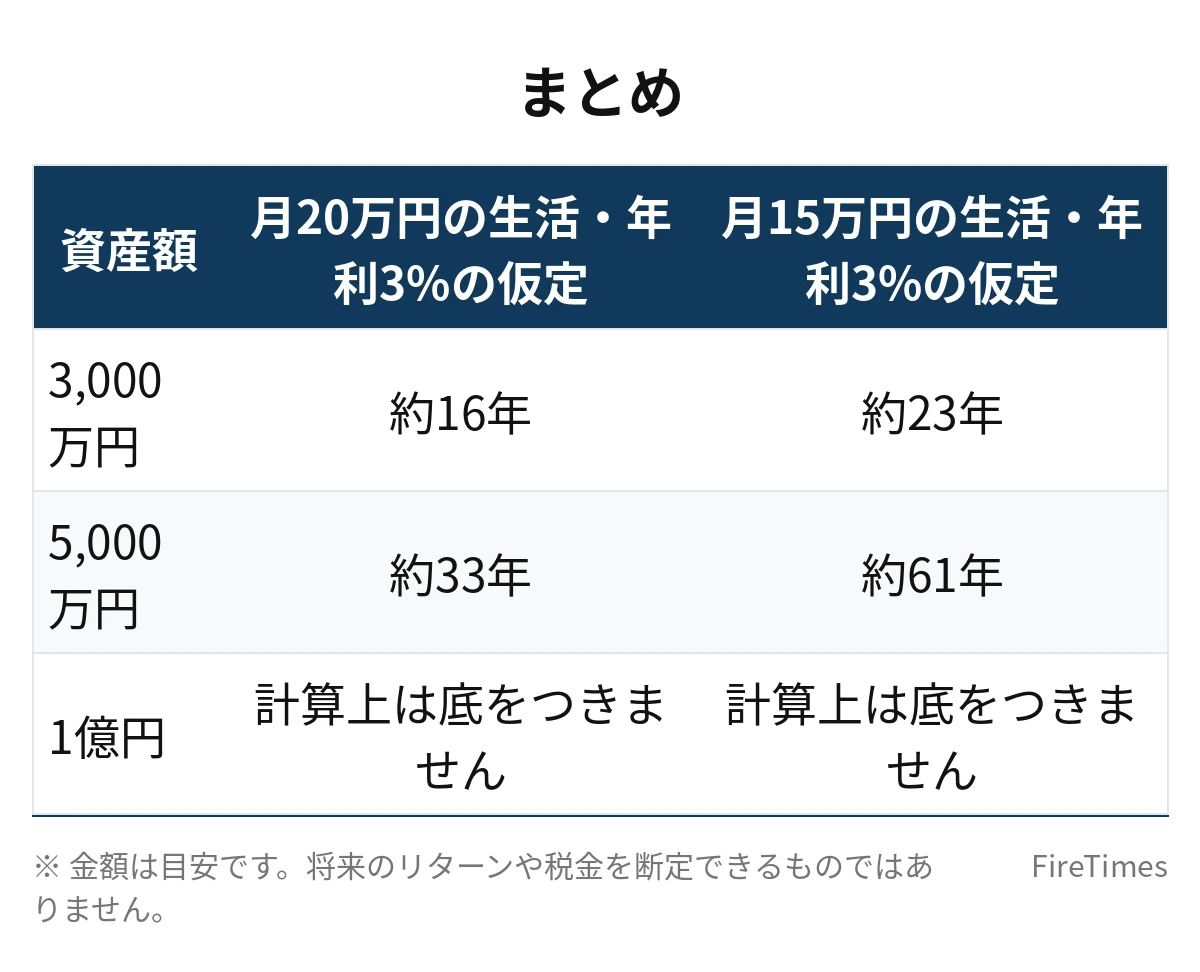
4%ルールで取り崩しシミュレーションを行うと、資産額と生活費、年利の仮定によって、取り崩しの年数が大きく変わることが分かります。資産3,000万円で月20万円の生活をする場合、年利0%の仮定では約13年、年利3%の仮定では約16年、年利4%の仮定では約18年もつ計算です。資産5,000万円で月15万円の生活をする場合、年利3%の仮定では約61年もつ計算です。資産1億円で月30万円の生活をする場合、年利0%の仮定では約28年、年利3%の仮定では約61年もつ計算です。
取り崩しの年数を長くするには、生活費を抑えることと、副業収入を組み合わせることが効果的です。数年分の生活費を現金で確保し、市場が下がった年に備えることも大切です。税金や手数料、インフレを考慮していないことを理解したうえで、年利の仮定を控えめに見積もり、定期的に見直すことが大切です。
| 資産額 | 月20万円の生活・年利3%の仮定 | 月15万円の生活・年利3%の仮定 |
|---|---|---|
| 3,000万円 | 約16年 | 約23年 |
| 5,000万円 | 約33年 | 約61年 |
| 1億円 | 計算上は底をつきません | 計算上は底をつきません |
あわせて読みたい
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。