- FIRE最大のメリットは時間と働き方を自分で選べ、通勤や残業に縛られないこと。
- 最大のデメリットは資産が続かないリスク、収入ゼロの不安、孤独の落とし穴。
- メリットとデメリットは種類の選び方と準備で変わり、副業や週数日の仕事も選択肢。
FIREには「自由な時間が手に入る」という魅力がある一方で、「失敗する」「後悔する」といった声も少なくありません。どちらか一方だけを見て判断すると、見誤ることがあります。この記事では、メリットとデメリットをバランスよく整理し、それぞれの裏にある落とし穴と対策まで解説します。「FIREはやめとけ」と言われる理由に焦点を当てた記事については、FIREはやめとけと言われる理由7つ|失敗例と向いている人の特徴を解説もあわせて確認してください。こちらは、否定的な意見だけでなく、利点と欠点の両方を公平に比べて、自分に合うかどうかを判断するための記事です。
FIREの魅力は、時間の使い方を自分で選べることにあります。
FIREのメリット5つ
まずは、FIREの利点を5つに分けて見ていきます。
メリット1:時間の使い方を自分で選べる
FIREの最大のメリットは、時間の使い方を自分で選べることです。会社員として働いていると、平日の多くの時間は通勤と仕事に使われます。残業が多ければ、平日の自由時間はほとんど残りません。FIREを達成すれば、朝の時間を家族と過ごすことも、平日の昼間に趣味や学びに時間を使うこともできます。時間を切り売りしなくて済むことが、FIREの最も大きな価値です。
メリット2:働き方を選べる
FIREは、必ずしも「まったく働かない」ことではありません。資産があることで、働くかどうか、どれくらい働くかを選べるようになります。やりたい仕事だけを週に数日する、好きな分野の副業に取り組む、収入を気にせずボランティアに参加する、といった選択肢が生まれます。会社に縛られずに働き方を選べることは、精神的な余裕にもつながります。自分に合う働き方の見つけ方は、あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説も参考にしてください。
メリット3:お金の不安が減る
資産が目安に達していれば、給与収入がなくても生活できるという安心感があります。4%ルールでは、必要資産額の目安は「年間生活費×25倍」と考えます。月20万円の生活なら6,000万円、月15万円なら4,500万円、月10万円なら3,000万円が目安です。目安に達した資産があれば、目先の収入に振り回されずに生活できます。もちろん、将来のリターンを断定できるものではないため、数字は目安や仮定として読んでください。それでも、目安を持っていること自体が、計画の支えになります。
メリット4:家族との時間が増える
子どもが小さい時期や、親の介護が必要な時期に、時間の余裕があることは大きな価値があります。平日の昼間に子どもの行事に参加できる、家族旅行を混雑しない時期に楽しめる、といった時間の使い方ができます。お金だけでは買えない時間を得られることが、FIREを目指す動機になる人も少なくありません。
メリット5:人生の選択肢が広がる
資産があることで、転職や起業、学び直しといった挑戦がしやすくなります。収入がゼロになるリスクを取れないと、挑戦をあきらめることもあります。資産が支えになれば、収入が一時的に減っても生活できるため、新しい挑戦に踏み出しやすくなります。FIREはゴールそのものではなく、人生の選択肢を広げるための手段、と考えることもできます。
FIREのデメリット5つ
次に、デメリットを5つに分けて見ていきます。どれも、事前に知って対策することで和らげられるものですが、軽く見ると後悔につながります。
デメリット1:資産が計画通りに続かないリスクがある
最も大きなデメリットは、資産が計画通りに続かないリスクです。4%ルールはあくまで目安であり、将来のリターンを保証するものではありません。相場が長く低迷すれば、取り崩しのペースが速くなり、資産が目減りしていきます。生活費を甘く見積もっていると、さらにリスクが高まります。月5万円の見積もりのズレは、年間で60万円、25倍すると必要資産額の目安で1,500万円の差になります。資産が足りないまま仕事を辞めてしまうと、取り崩しが追いつかず、生活が苦しくなります。
デメリット2:収入がなくなる不安がある
給与収入がなくなると、毎月決まったお金が入ってこない不安があります。資産があっても、残高が減っていくのを見るのは精神的に負担がかかります。特に、相場が下がっている時期には不安が大きくなります。収入がゼロの状態に慣れるには、時間がかかります。副業収入や週数日の仕事を残すことで、この不安は和らげられます。
デメリット3:社会保険料や税金の負担を自分で負う
会社員時代は、給与から天引きされていた社会保険料や税金を、リタイア後は自分で納める必要があります。国民健康保険料や国民年金保険料、住民税などの負担は、生活費とは別に把握しておくことが大切です。負担の金額は、住んでいる自治体や前年の所得によって変わります。手続きや負担の全体像は、税金や社会保険、退職手続きを扱った記事もあわせて確認してください。会社員時代の手取りと、リタイア後の手元に残るお金を同じように考えると、見積もりが甘くなります。
デメリット4:孤独や目的の喪失を感じることがある
仕事を辞めたあと、人とのつながりが減り、孤独を感じる人も少なくありません。会社は収入の場でもあり、社会との接点でもあります。毎日会っていた同僚と会わなくなり、昼間の時間を一人で過ごすようになると、目的を見失うこともあります。リタイア後の過ごし方を具体的に描いていないと、自由な時間がかえって負担になることがあります。趣味や地域のつながり、副業やボランティアなど、仕事以外の接点を持っておくことが大切です。
デメリット5:再就職が難しくなる場合がある
一度仕事を辞めて数年が経つと、同じ条件での再就職が難しくなる場合があります。ブランクが長くなるほど、採用のハードルは上がります。資産が足りなくなって働き直そうとしても、希望する収入や働き方が見つからないこともあります。完全に辞める前に、副業や週数日の仕事を残しておくことで、このリスクは下げられます。FIREは一度決めたら戻れないものではない、と考えて準備しておくことが大切です。
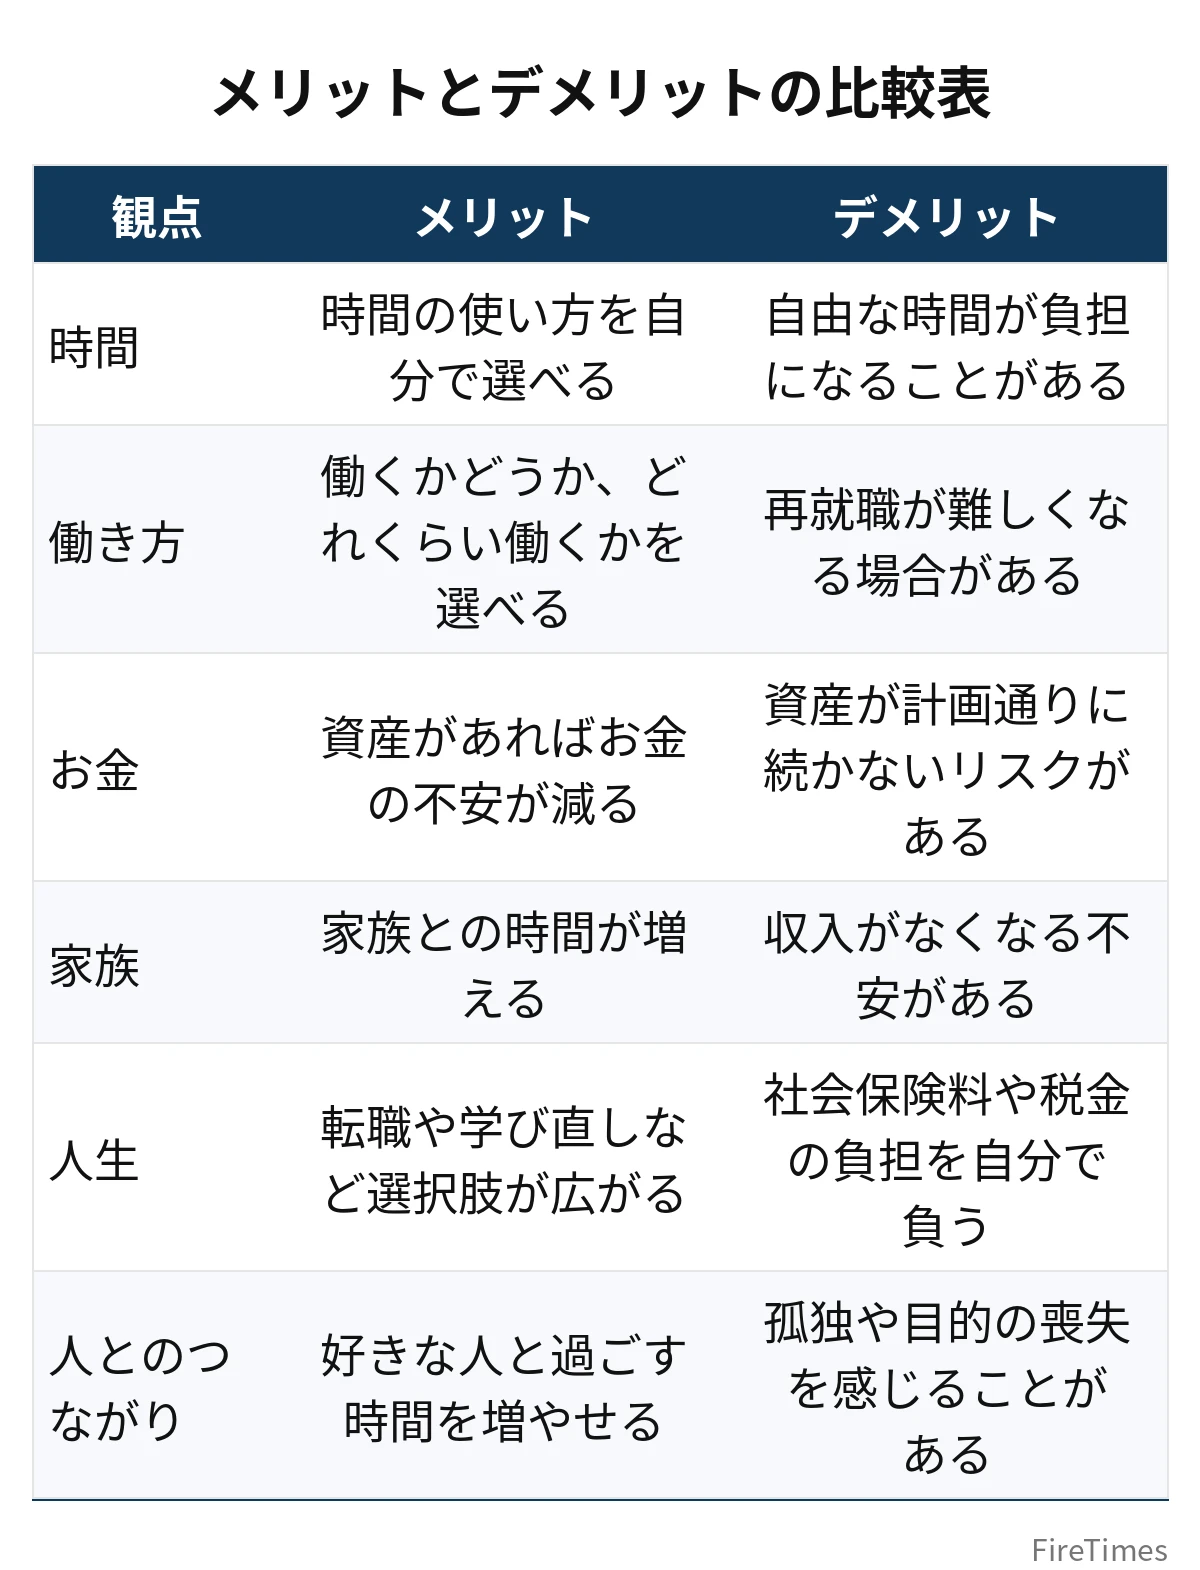
メリットとデメリットの比較表
メリットとデメリットを並べると、次のようになります。
| 観点 | メリット | デメリット |
|---|---|---|
| 時間 | 時間の使い方を自分で選べる | 自由な時間が負担になることがある |
| 働き方 | 働くかどうか、どれくらい働くかを選べる | 再就職が難しくなる場合がある |
| お金 | 資産があればお金の不安が減る | 資産が計画通りに続かないリスクがある |
| 家族 | 家族との時間が増える | 収入がなくなる不安がある |
| 人生 | 転職や学び直しなど選択肢が広がる | 社会保険料や税金の負担を自分で負う |
| 人とのつながり | 好きな人と過ごす時間を増やせる | 孤独や目的の喪失を感じることがある |
この表のとおり、同じ観点でも、メリットとデメリットは表裏一体です。時間の自由は魅力ですが、過ごし方を描いていなければ負担になります。働き方の自由も、再就職の難しさとセットです。どちらか一方だけを見るのではなく、両方を比べたうえで、自分に合うかどうかを判断することが大切です。
メリットとデメリットを比べるときは、数字の裏づけもあわせて確認するのがおすすめです。
デメリットを和らげる3つの対策
デメリットは、対策を取ることで和らげられます。ここでは、特に効果の大きい対策を3つ紹介します。
対策1:生活費を12か月分きちんと記録する
生活費の見積もりの甘さは、多くの失敗の原因です。辞める前に、自分の生活費を12か月分きちんと記録し、年間生活費を出したうえで25倍して目安を確認しましょう。ボーナスや特別な出費も含めて計算するのがポイントです。月20万円の生活なら目安は6,000万円、月15万円なら4,500万円、月10万円なら3,000万円、月30万円なら9,000万円です。数字の前提が正確であればあるほど、計画のズレは小さくなります。
対策2:収入の柱を完全にゼロにしない
フルリタイアにこだわらず、副業収入や週数日の仕事を残す選択肢があります。副業収入による削減額は「年間副業収入×25倍」で考えることができます。月5万円の副業収入なら年60万円×25倍=1,500万円、月10万円なら年120万円×25倍=3,000万円の削減です。月20万円の生活で月5万円の副業収入がある場合、目安は6,000万円から4,500万円に下がる計算になります。収入の柱が残っていれば、相場が下がった時期の不安も和らぎます。副業の選び方については、サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップもあわせて確認してください。
対策3:リタイア後の過ごし方を先に描く
リタイア後の1日の過ごし方、1週間の過ごし方、1年の過ごし方を、辞める前に具体的に描いておきましょう。趣味や学び直し、地域のつながり、家族との時間など、仕事以外の予定を入れてみてください。過ごし方が描けていれば、自由な時間は負担ではなく楽しみになります。週に数日だけ働くバリスタFIREのように、仕事を完全になくさない選択肢も、過ごし方を描くうえで役に立ちます。バリスタFIREについては、バリスタFIREとは?パートで社会保険を維持しながら働くメリット・デメリットも参考にしてください。
対策を取ったあとも、年に1回は計画を見直す習慣を持ちましょう。生活費が変われば目安も変わり、資産残高が変われば進み具合も変わります。年に1回、資産残高と目安を比べ、生活費の記録を確認するだけでも、計画のズレに早く気づけます。見直しのたびに、働き方や種類を変える必要はありません。数字を確認し続けること自体が、後悔しないための備えになります。
FIREが向いている人・向いていない人
メリットとデメリットを比べたうえで、FIREが向いている人と、向いていない人の特徴を整理します。
FIREが向いているのは、数字で計画を立てられる人です。生活費を記録し、目安を出し、年に1回は資産残高と目安を比べる習慣を持てる人は、計画のズレに早く気づけます。生活費をコントロールできる人も向いています。満足度の低い支出を削り、続けられる範囲で生活費を抑えられる人は、目安を下げられます。リタイア後の過ごし方を具体的に描ける人も向いています。趣味や学び直し、家族との時間など、仕事以外の楽しみを持っている人は、自由な時間を楽しめます。
一方で、向いていない場合もあります。数字を確認せずに勢いで辞める人は失敗しやすくなります。生活費の見積もりが甘いまま辞めると、資産が計画通りに続かないことがあります。仕事以外に楽しみやつながりがない人も、リタイア後に孤独を感じやすくなります。収入がゼロになる不安に耐えられない人も、フルリタイアには向いていない場合があります。そうした人には、副業や週数日の仕事を残すサイドFIREやバリスタFIREが合うこともあります。どの種類が合うかは、【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説やコーストFIREとは?いくら必要か・年齢別シミュレーションと始め方など、種類ごとの記事もあわせて確認してください。
自分に合う種類を選ぶことが、後悔しないための第一歩です。
まとめ
| ポイント | 内容 |
|---|---|
| 最大のメリット | 時間の使い方と働き方を自分で選べること。家族との時間や挑戦の選択肢が広がります |
| 最大のデメリット | 資産が計画通りに続かないリスクと、収入がなくなる不安。孤独や社会保険料の負担も落とし穴です |
| 必要資産額の目安 | 4%ルールで年間生活費×25倍。月10万円→3,000万円、月15万円→4,500万円、月20万円→6,000万円、月30万円→9,000万円 |
| 副業の効果 | 削減額は年間副業収入×25倍。月5万円→1,500万円、月10万円→3,000万円の削減 |
| 判断のポイント | メリットとデメリットの両方を比べ、収入の柱を残す選択肢も含めて考えます |
FIREは、メリットだけの話でも、デメリットだけの話でもありません。時間の自由という大きな利点がある一方で、資産のリスクや孤独、社会保険料の負担といった落とし穴もあります。大切なのは、両方を知ったうえで、自分の生活費と働き方の希望に合う種類を選び、数字で計画を立てることです。生活費を12か月分記録し、目安を出し、収入の柱を残す準備をしておけば、デメリットの多くは和らげられます。
あわせて読みたい
 FIREはやめとけと言われる理由7つ|失敗例と向いている人の特徴を解説
 FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップ
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
 FIREの種類一覧|リーン・ファット・サイド・バリスタ・コーストを比較
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。